作者:海带 更新时间:2026-10-20 09:57
9月美国CPI同比意外升至3.7%,环比大涨0.6%,创近几个月最强加速。按常理,这份超预期通胀报告本该立刻推高短期加息概率。然而截至10月19日,CME美联储观察工具显示,10月27-28日会议维持利率不变的概率仍高达83.9%,加息25个基点的概率仅16.1%;市场真正定价的,是把下一次加息推迟到12月。9月美国CPI同比意外升至3.7%,环比大涨0.6%,创近几个月最强加速。按常理,这份超预期通胀报告本该立刻推高短期加息概率。然而截至10月19日,CME美联储观察工具显示,10月27-28日会议维持利率不变的概率仍高达83.9%,加息25个基点的概率仅16.1%;市场真正定价的,是把下一次加息推迟到12月。通胀在施压,就业在降温,美联储选择“等待更多实时信息”,资产价格则已开始为“更长时间维持限制性利率”重新定价。接下来,小编将带大家详细拆解9月CPI为何超预期,以及市场对美联储12月前加息预期为何发生转变。
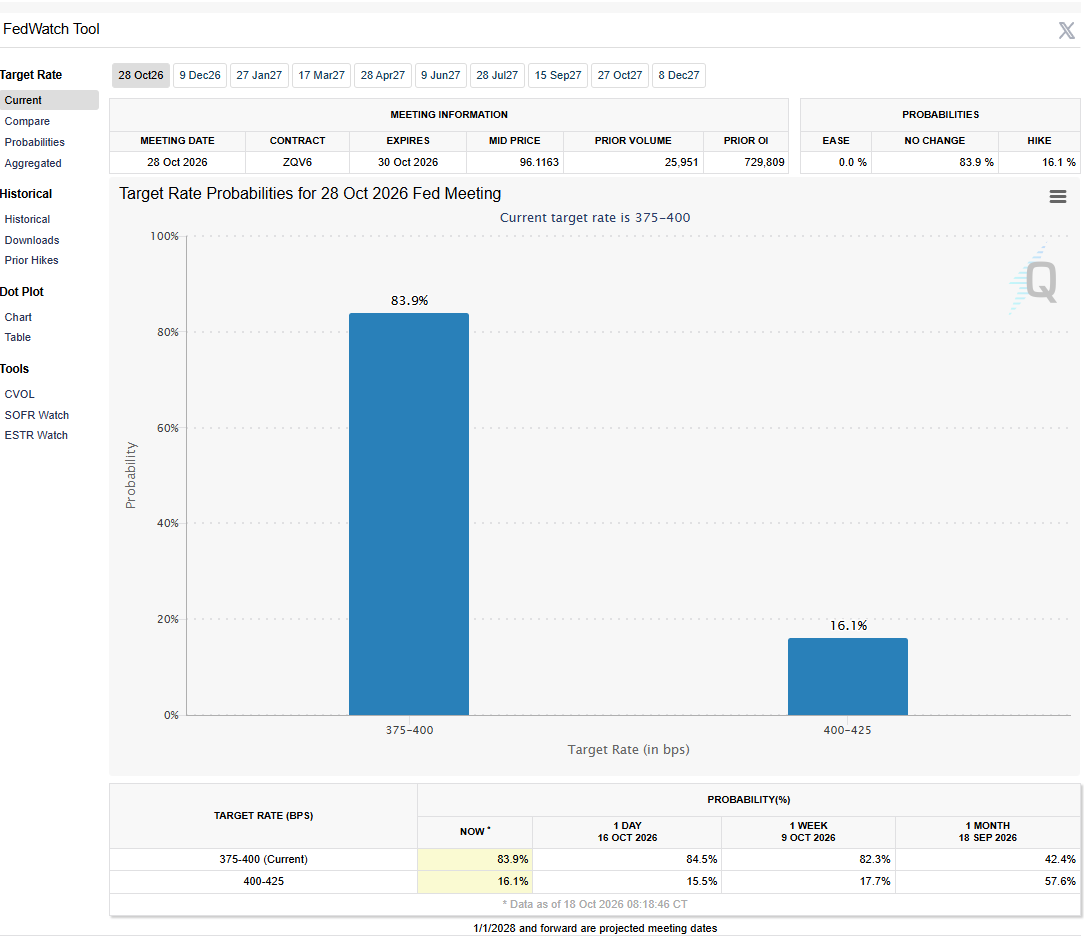
来源:CMEFedWatch
9月CPI的3.7%同比读数中,能源是最大的单一推手。汽油指数环比上涨9.1%,贡献了当月整体CPI涨幅的一半以上;能源指数环比上涨5.2%,同比涨幅达到20.4%,汽油同比涨幅则高达34.2%。如果只看headline数字,很容易得出“通胀全面反弹”的结论。
但拆开结构后,图景并不均匀。核心CPI环比上涨0.3%,与8月持平;同比涨幅为2.6%,较8月的2.4%仅小幅抬升。住房成本环比上涨0.4%,较8月的0.3%略有加速,但远未回到此前推动核心通胀持续超预期的强度。食品指数环比零增长,其中家庭食品甚至下降0.1%。
这意味着9月通胀的“超预期”在很大程度上由能源价格驱动,而能源价格的传导链条与核心通胀不同:它更快、更直接,但也更容易受到美元走势和全球需求预期的反向修正。美联储面对的问题因此不是“通胀是否重新加速”这一简单判断,而是能源冲击是否正在向核心分项扩散。目前的数据尚不足以给出肯定答案,这正是“数据依赖”框架下按兵不动的直接理由。
如果只有CPI超预期,10月加息概率不会停留在16.1%的水平。真正改变短期定价的,是9月非农就业数据的大幅走弱。9月新增非农就业仅2.9万人,不到市场预期9.0万人的三分之一,前值13.3万人的增长势头被显著打断;失业率从4.1%升至4.2%。
这份就业数据与CPI构成了方向相反的两组信号。通胀数据指向“需要进一步收紧”,就业数据指向“紧缩空间正在收窄”。美联储在9月已经将利率上调至3.75%至4.00%区间,在缺乏实时数据确认通胀传导广度的情况下,10月选择观察、将行动窗口后移,是一种内生于数据依赖框架的决策路径,而非对通胀的忽视。
12月的高概率定价,反映的是市场对“推迟而非取消”的判断。77.3%的12月加息25个基点概率,加上14.5%的50个基点概率,合计超过九成;10月按兵不动概率83.9%与12月维持不变概率仅8.2%之间的落差,清楚地表明利率期货市场并未定价“加息周期结束”,而是在定价“节奏后移”。中期选举并非利率路径的核心变量——美联储的决策依据始终落在通胀与就业的实时数据上,而非政治日历。
在能源通胀与就业降温并存的组合下,“滞胀”讨论自然升温。但以当前数据衡量,宏观意义上的滞胀条件并不成立:失业率4.2%仍处于历史偏低水平,尚未出现持续上行的趋势。真正的滞胀需要通胀持续高企与失业率显著抬升同时发生,而后者目前只是初现端倪,而非既成事实。
更值得关注的是资产价格层面释放的“类滞胀”信号。费城半导体指数在10月中旬连续第八个交易日下跌,单日跌幅一度达到3.83%;AI云服务商CoreWeave本周累计跌幅超过25%,纳斯达克综合指数单周下跌4.48%。芯片股与AI算力资产的集中抛售,与能源驱动的通胀同时出现,形成了一种结构性的张力:利率维持高位的时间越长,高资本开支、长久期特征的AI基础设施资产所承受的贴现压力就越大。
这一信号对判断美联储路径的意义在于:如果能源通胀迫使利率在高位停留更久,而AI相关资本开支的融资条件同步收紧,总需求端可能出现比美联储当前预期更快的降温。届时“通胀黏性+增长放缓”的组合会比单纯的CPI超预期更难处理。但这一链条目前仍处于早期,尚不构成美联储12月决策的基准情景。
在美联储路径重新定价的窗口期,加密市场呈现出“价格守住关键位、资金选择防御”的组合。截至10月19日,据Gate行情数据显示,比特币报约82,871.1美元,24小时小幅上涨1.34%,以太坊报约2,435美元;全市场总市值约2.74万亿美元,比特币市占率维持在60.14%附近。
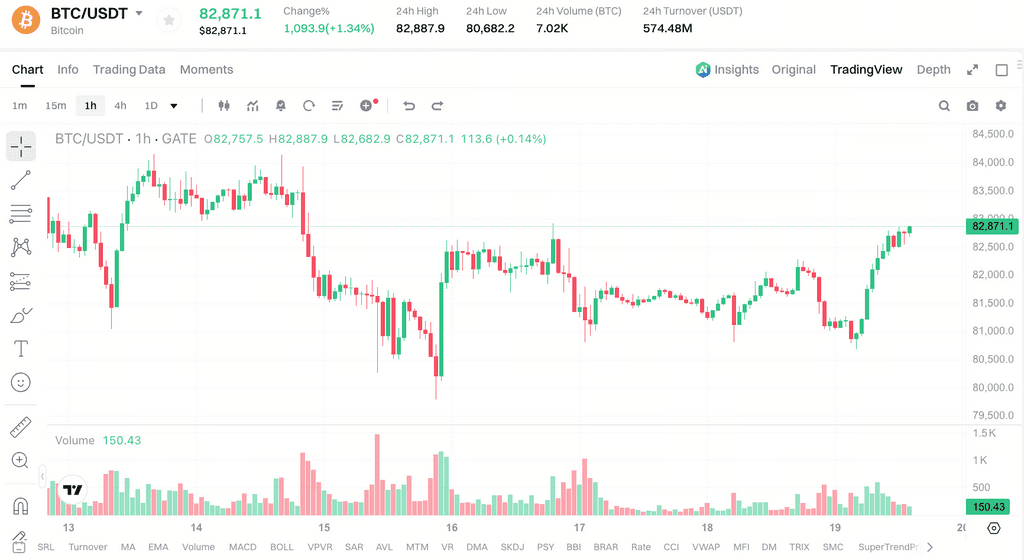
来源:Gate行情数据
价格层面并不弱,但资金流向给出了不同的信号。10月12日至16日当周,美国现货比特币ETF合计净流出约5.94亿美元,以太坊ETF同期净流出约6,970万美元。比特币在8万美元上方获得承接,说明现货市场的结构性需求仍在,但机构资金在利率路径明确之前并未转向积极配置。
这一结构可以放在“实际利率与美元”的框架下理解。10月CPI数据公布后,美元指数短线拉升至102.94,10年期美债收益率一度触及5.19%,伦敦黄金现货从4,697美元/盎司的半年高位回落至4,066美元/盎司的低点。黄金作为零息资产对实际利率高度敏感,加密资产中的比特币在“风险偏好资产”与“替代性价值储存”之间的属性切换,同样受到实际利率预期的牵引。当市场定价“利率更高更久”而非“即将转向”时,高贝塔风险资产的资金流向倾向于收敛,而非扩张。
对于加密市场参与者而言,当前的核心变量不是10月会议本身——16.1%的加息概率意味着按兵不动已是基准情景——而是12月会议前公布的通胀与就业数据能否让“推迟加息”变为“停止加息”。在这个确认出现之前,比特币在8万美元上方震荡、ETF资金间歇性流出的格局,比单边趋势更具数据上的合理性。
1、9月CPI同比3.7%,为什么10月加息概率只有16.1%?
因为加息预期不只由通胀单一变量决定。9月非农新增就业仅2.9万人,失业率升至4.2%,就业端明显走弱。在通胀由能源驱动、核心分项尚未全面加速的情况下,美联储倾向于等待更多实时数据,而非在10月立即行动。
2、12月加息概率超过九成,是否意味着12月加息已成定局?
不是定局,而是当前数据组合下的条件性定价。12月累计加息概率的计算基于通胀与就业数据的现有趋势。如果10月或11月通胀出现回落,或就业进一步恶化,这一概率会重新调整。CMEFedWatch的数值是市场预期的实时映射,而非承诺。
3、能源通胀为什么没有像核心通胀一样引发持续加息担忧?
能源价格的传导链条更短、波动更大,受美元走势和全球需求影响显著。9月能源上涨主要来自汽油环比9.1%的跳升,而核心CPI环比0.3%、同比2.6%的读数显示广谱价格压力尚未失控。美联储需要判断的是能源冲击是否向核心分项扩散,而非对单月能源跳升做出机械反应。
4、加密市场为什么在加息预期后移的情况下仍然出现ETF资金流出?
因为市场定价的是“利率在高位停留更久”,而非“即将转向宽松”。比特币价格在8万美元上方获得承接,但机构资金在12月路径明确之前倾向于防御性配置。实际利率上行和美元走强对高贝塔资产形成压制,ETF流出是这一宏观条件在资金流层面的映射。
9月CPI升至3.7%之后,市场预期发生了方向性的转移:短期加息概率下降,中期加息概率上升。这一看似矛盾的结构,本质上是数据依赖框架下的一次时间重定价——能源通胀尚未被证实具有广谱传导性,就业走弱又限制了10月行动的空间,美联储选择将决策窗口后移,而利率期货市场忠实映射了这一逻辑。
12月前是否加息,答案取决于未来两个月的数据组合,而非9月单月读数。基准情景下,10月维持利率不变的概率仍然占优;但12月累计加息概率超过九成的定价提醒市场,“按兵不动”不等于“紧缩结束”。对加密资产与风险资产而言,真正的定价拐点不在于某一次会议的结果,而在于通胀与就业数据何时给出方向一致、足以消除“推迟还是停止”这一分歧的信号。
以上就是美联储12月前会加息吗?9月CPI升至3.7%,市场预期为何转变?的详细内容,更多关于美联储加息预期解读的资料请关注中币网其它相关文章。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
12分钟前 辣辣辣条
20分钟前 辣辣辣条
33分钟前 辣辣辣条
43分钟前 辣辣辣条
近期热门
更多
1个月前 辣辣辣条
1个月前 辣辣辣条
1个月前 辣辣辣条
1个月前 辣辣辣条
精选专题
更多热门标签
更多