作者:BiyaPay 更新时间:2026-10-27 17:14
Anthropic冲刺美股IPO,2026年上半年营收达162.86亿美元,同比增长约14倍,但净亏损高达807.48亿美元。巨额亏损中包含大量金融工具公允价值变动,并不等于实际现金烧掉同等金额。本文从企业客户增长、算力成本、盈利能力及潜在估值等角度,分析Anthropic的投资逻辑,并梳理其上市可能对AI产业链带来…AI 行业的竞争,正在从模型能力延伸到商业化和资本市场。
当地时间 10 月 26 日,Claude 背后的人工智能公司 Anthropic 向美国证券交易委员会(SEC)提交 IPO 注册声明,拟登陆纳斯达克,股票代码为 ANT。随着财务信息逐步公开,这家前沿 AI 公司高速增长背后的成本结构、盈利状况和潜在风险,也开始接受公开市场的审视。
对于关注 AI 赛道和美股 IPO 机会的投资者来说,除了研究公司基本面,也可以提前关注相关股票信息。目前,BiyaPay App 已支持搜索 Anthropic 对应的股票代码 ANT,方便用户在正式开放交易后及时查找和跟踪相关信息。
最引人关注的是,Anthropic 2026 年上半年实现营收 162.86 亿美元,是去年同期的约 14 倍;同期净亏损却达到 807.48 亿美元。市场此前还出现过约 1.5 万亿至 2 万亿美元的潜在估值讨论,但最终发行价格和估值尚未确定。
营收快速增长、账面巨额亏损、算力投入持续增加,这三件事同时发生,恰恰构成了理解 Anthropic 的关键。
对投资者来说,真正需要回答的不是 AI 行业有没有增长空间,而是 Anthropic 凭什么获得高估值?807 亿美元亏损是否意味着经营失控?如果未来成功上市,相关产业链公司又会受到什么影响?
判断一家 AI 公司的商业价值,不能只看模型在测试中的表现,还要看它能否进入真实业务流程,并让客户持续付费。
Anthropic 的核心产品 Claude,已经不再局限于聊天问答。随着 AI 编程、知识处理和企业工作流应用不断扩展,模型逐渐成为企业软件开发和日常运营的一部分。Claude Code 等产品进一步推动 AI 从辅助回答走向执行更复杂的任务。
这类应用的商业意义在于,企业购买的不是一次性的技术体验,而是可以反复使用的工作能力。如果 AI 能够缩短开发周期、处理大量文档或减少重复劳动,企业就有动力将其纳入长期预算。
从收入模式看,Anthropic 主要通过模型使用量收费,同时提供订阅服务。根据公开文件,2026 年上半年,其按使用量计费的收入约 131 亿美元,占总营收约 80%;订阅收入约 32 亿美元。
这意味着,收入增长不仅取决于新增客户,还取决于现有客户使用模型的频率、任务复杂度和付费规模。
客户数据也反映出企业业务的扩张。截至 2026 年 9 月 30 日,Anthropic 过去 12 个月贡献至少 10 万美元收入的客户超过 1.19 万家,其中贡献至少 100 万美元收入的客户超过 1900 家。
但这里也有一个需要留意的问题:客户愿意付费,不等于 Anthropic 已经形成难以撼动的竞争壁垒。OpenAI、Google 及其他模型厂商仍在争夺企业客户,模型性能、服务价格、数据安全和产品体验都可能影响客户选择。
因此,Anthropic 的高增长逻辑成立与否,最终要看它能否持续扩大企业应用,同时保持客户黏性和定价能力。
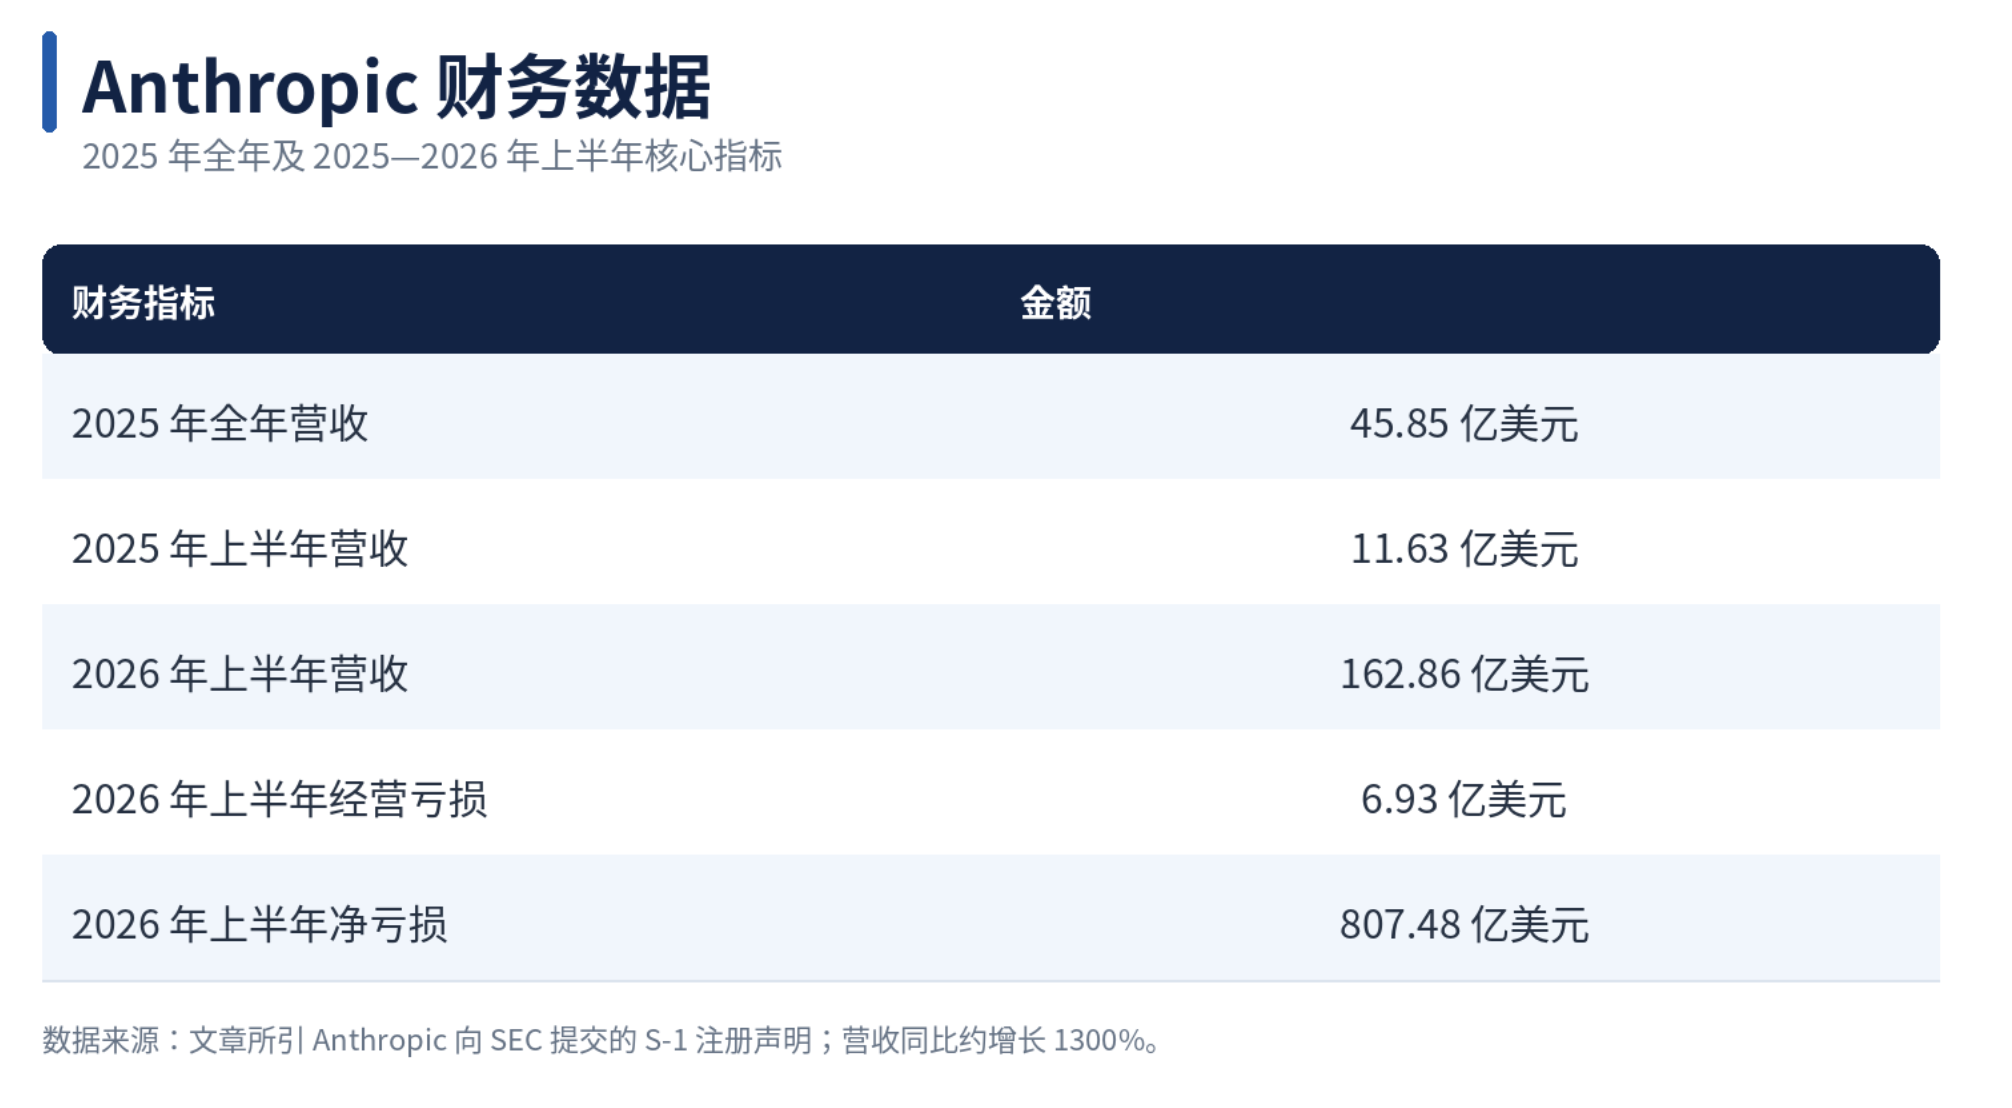
上半年营收同比增长约 1300%,即达到去年同期的约 14 倍。
更值得注意的是,Anthropic 2026 年上半年营收已经超过 2025 年全年营收的三倍。这不仅是低基数带来的增长,也反映出企业 AI 需求在快速扩大。
不过,收入增长的含金量还需要结合业务结构来看。按使用量计费的模式能够随着客户调用量增长而扩大收入,但客户需求也可能受到预算调整、产品价格和业务周期影响。对于使用 AI 的企业而言,只有当模型创造的价值能够覆盖使用成本,付费需求才更有可能持续。
另一个值得关注的信号是,Anthropic 在 2026 年第二季度实现约 9.74 亿美元的单季经营利润,但由于第一季度仍有经营亏损,2026 年上半年整体经营亏损仍约为 6.93 亿美元。
这说明公司在季度层面已经出现经营改善的迹象,但不能据此认定其已经进入稳定盈利阶段。后续收入能否保持增长、成本是否随规模扩大而得到控制,仍然决定着盈利能否持续。
对投资者而言,营收增速可以解释市场为何愿意给予高预期,却不能单独证明估值合理。真正重要的是增长能否延续,以及收入能否逐步转化为利润和现金流。
这可能是 Anthropic 此次财务披露中最容易引起误解的部分。
807.48 亿美元的净亏损,看上去远远超过其上半年营收。但根据 S-1 文件,其中约 723.88 亿美元来自可转换票据、衍生负债及简单未来股权协议等金融工具相关的公允价值变动。
简单来说,部分融资工具的账面价值会随着企业估值和相关合同条款变化而调整。按照会计规则,这类变化可能计入当期损益,但并不必然意味着公司在同期支付了同等金额的现金。
因此,不能把 807 亿美元净亏损直接理解为 Anthropic 半年烧掉了 807 亿美元现金。
判断经营状况,还需要观察经营亏损和现金流。2026 年上半年,Anthropic 经营亏损约 6.93 亿美元,明显低于上年同期的约 21.35 亿美元。另据对其公开财务数据的分析,公司同期经营现金流为正。
这意味着,净亏损中存在大额会计项目,主营业务层面的亏损也有所收窄。但这并不代表财务风险已经消失:经营亏损不等于现金流,某一时期现金流为正也不意味着未来无需大量融资或资本投入。
投资者应该把三个指标分开看:
• 净亏损: 反映会计口径下的整体损益,可能受到金融工具估值变化等项目影响。
• 经营利润: 更直接地反映主营业务收入和经营费用之间的关系。
• 经营现金流: 用于观察业务实际产生或消耗现金的情况,但仍需结合资本开支和长期付款义务判断资金压力。
真正需要追踪的是,Anthropic 能否持续改善经营利润和现金流,而不是只看某一项亏损数字是否缩小。
AI 公司的商业模式,与传统软件企业有一个重要区别:模型服务需要持续消耗计算资源。
Anthropic 在 2026 年上半年用于计算与基础设施的费用约 89.45 亿美元,相当于同期营收的约 55%。这说明即使收入迅速增长,算力依然是影响公司盈利能力的重要变量。
当客户使用模型的频率提高,收入有机会随之增长,但模型训练、推理服务和复杂任务执行也需要更多计算资源。对 Anthropic 而言,关键不只是收入规模扩大了多少,还在于每增加一单位收入,需要付出多少额外成本。
如果模型效率持续提升,单位任务所需的计算资源下降,同时客户愿意为更高价值的服务付费,利润率就有机会改善。反过来,如果服务价格下跌快于成本下降,收入即使继续增长,也未必能带来同等幅度的利润增长。
另一个不能忽视的因素,是长期算力合同。
媒体此前报道,Anthropic 未来多年在云服务、计算和基础设施方面的承诺达到数千亿美元规模。相关报道曾给出至少 5180 亿美元的估算,但长期合同的统计口径、最低付款义务与可选采购安排可能存在差异,这些数字不能简单理解为公司已经支付的现金。
提前锁定算力,有助于公司支撑模型研发和未来客户需求;但如果实际需求不及预期,或新一代模型降低了对部分计算资源的需求,长期合同也可能限制公司的财务灵活性。
Anthropic 在公开文件中还提示,新增计算资源投入后,相关费用可能先于其支持的收入完全体现出来;在需求超过长期锁定容量时,公司也可能采购单位成本更高的短期算力。
因此,未来投资者不能只追踪 Anthropic 的收入增长,还需要关注算力费用占营收的比例、经营利润率变化,以及长期合同是否能被真实需求消化。
市场此前曾讨论 Anthropic 约 1.5 万亿至 2 万亿美元的潜在估值,但这并不代表最终 IPO 定价。
为了理解这种估值意味着什么,可以做一组简单的情景测算。
媒体此前报道,Anthropic 第三季度营收约 168 亿美元,高于第二季度的 116 亿美元,环比增长约 45%。这一数据来自媒体对相关投资者会议的信息报道,不应与 S-1 披露的上半年财务数据混为一谈。
如果将第三季度营收简单乘以四,得到约 672 亿美元的年化收入,再与不同假设估值进行比较,可以看到市场定价所隐含的增长预期。
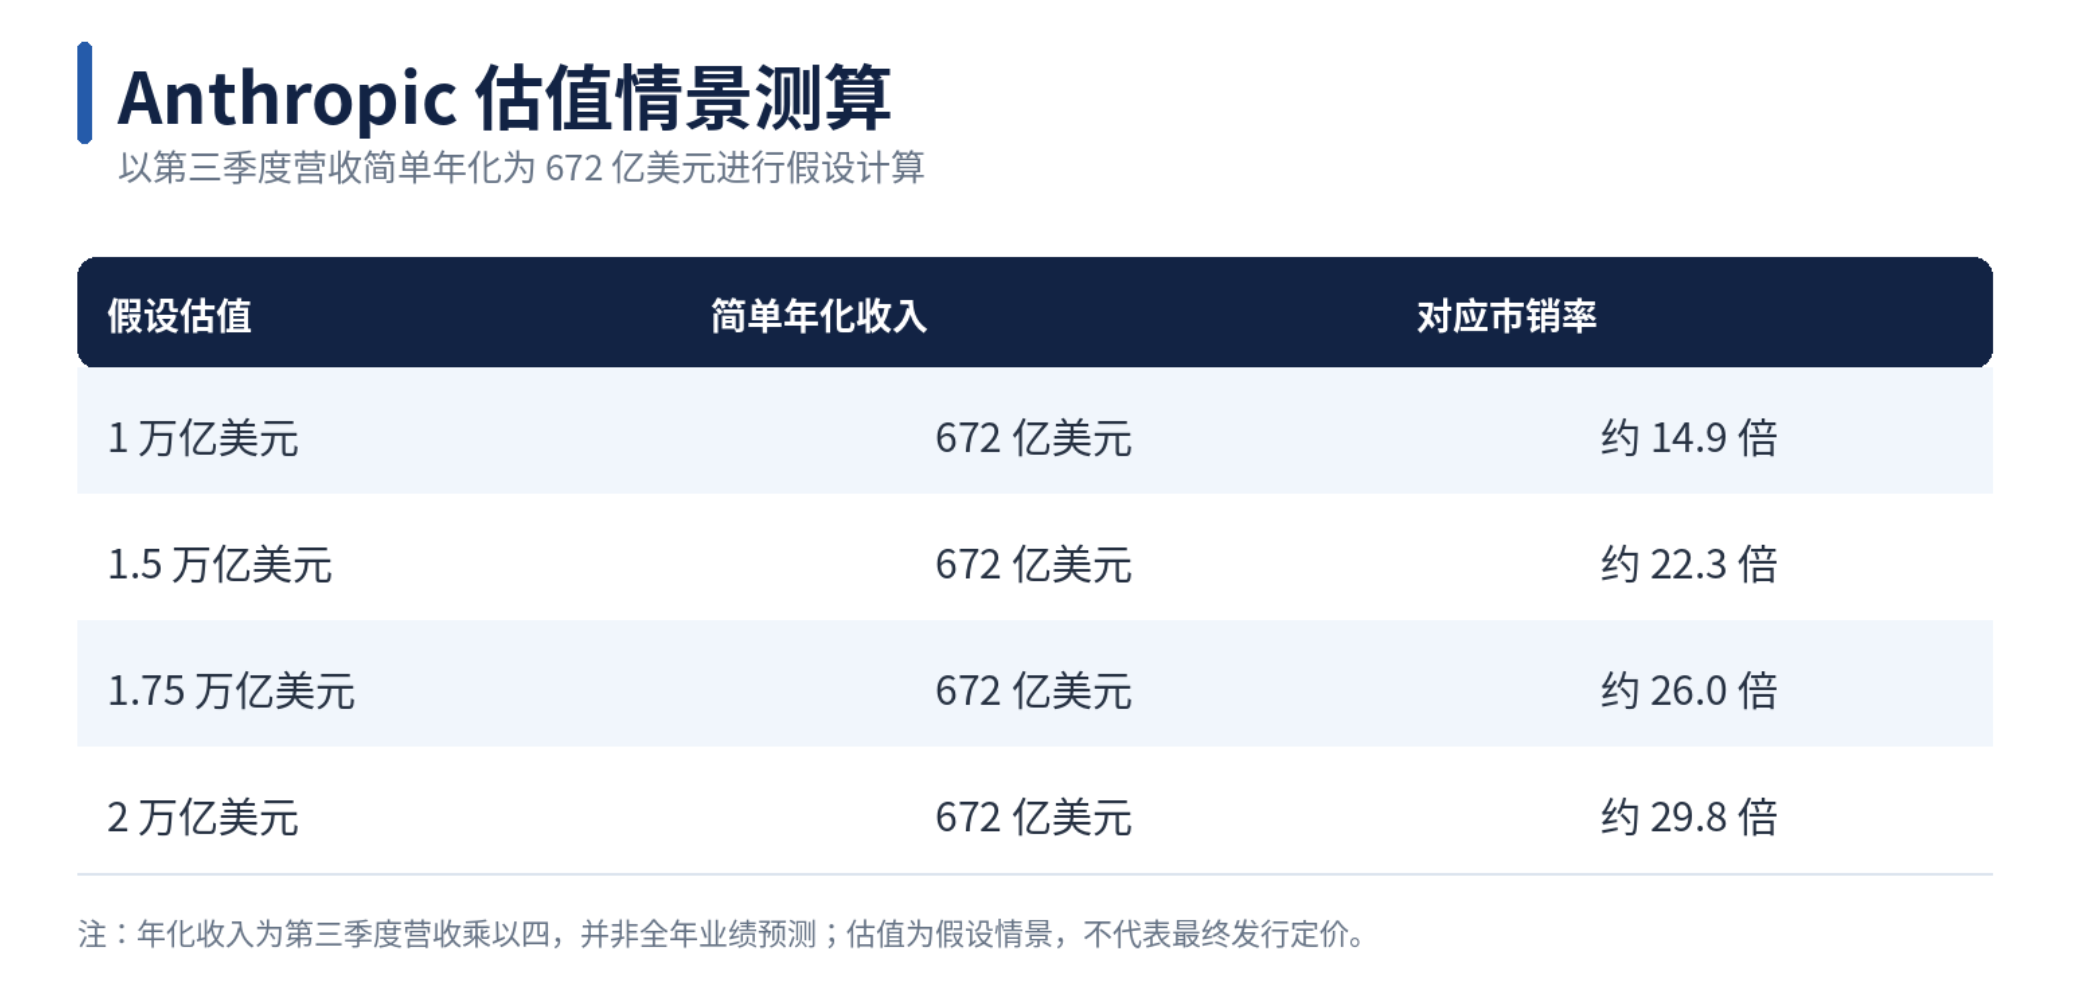
这组测算的意义,不是直接判定 Anthropic“贵”或“不贵”,而是说明:如果最终估值落在上述区间,投资者购买的就不只是当前收入,还包括对未来多年增长、市场份额和盈利能力的预期。
高增长企业通常可以获得高于成熟企业的估值,但估值越高,对未来业绩兑现的要求也越高。一旦增长放缓、成本下降不及预期,或者竞争压低模型服务价格,市场就可能重新评估其估值。
对普通投资者来说,还有一个实际问题公司估值高,不代表 IPO 之后股价一定上涨。 最终表现还取决于发行价格、流通股供给、市场情绪、锁定期安排以及上市后的财务表现。
在正式发行价格、发行规模和最终交易安排明确之前,任何潜在估值都只能作为分析情景,而不是买入依据。
Anthropic 的 IPO 可能成为 AI 行业的重要定价事件,但不能简单推导出所有 AI 相关股票都会受益。不同公司的收入来源、业务关系和风险敞口并不相同。
亚马逊(AMZN)和 Alphabet(GOOGL)值得关注,是因为它们与 Anthropic 之间存在云服务、投资和商业分发等多重联系。云平台能够从模型训练、推理和企业客户服务中获得业务机会,相关股权投资也可能受到 Anthropic 估值变化影响。
但这些关系并非只有利好的一面。大型云平台既为 Anthropic 提供计算资源,也在发展自己的 AI 模型和产品。它们既是供应商和投资方,也可能是竞争者。Anthropic 的增长能否转化为相关公司的实际利润,仍取决于合同条款、资源成本和收入确认方式。
英伟达(NVDA)及其他 AI 芯片和网络基础设施供应商,则与行业整体算力需求更直接相关。模型训练和推理需求扩大,可能带动加速计算、存储及高速互联的需求,但实际业绩还受到客户资本开支、供应链竞争、自研芯片和产品迭代周期影响。
AI 云服务商及数据中心相关企业也可能从行业扩张中获得机会,但高额资本投入并不自动等于高回报。市场仍需判断新增算力能否被客户充分使用、合同价格能否覆盖成本,以及基础设施投资多久能够回收。
因此,观察 Anthropic 上市的产业链影响,最好回到具体公司:它们究竟通过什么业务与 Anthropic 相关?相关收入在公司整体业务中占多大比重?新增投入会带来多少利润,还是先增加资本开支压力?
这比单纯根据“AI 概念”给股票贴标签,更有助于判断潜在影响。
对于关注 Anthropic IPO 的用户,首先要分清的是公司基本面与交易渠道是两回事。研究公司增长、估值和风险,是判断是否参与的前提;而交易服务、资金兑换和跨境支付,则关系到如何管理不同市场的资金。
BiyaPay 定位为全球一站式多资产配置平台,相关服务覆盖美股、港股、数字资产、商品期货和外汇,并提供法币兑换、跨境汇款、相关理财服务及虚拟 Visa 卡等功能。
对于关注美股和港股的用户而言,BiyaPay 提供数字资产兑换及美港股相关交易服务,真实股票交易、分红权益及 0 佣金,多种资产和服务集中,减少跨平台切换。对需要关注不同市场、管理多币种资金的用户而言,一站式服务有助于减少在不同平台之间切换的操作成本。
对于 Anthropic 相关股票交易服务,也应以正式公告和实际交易页面为准。在服务开放、标的性质和交易规则尚未得到确认之前,不宜将其表述为已经可以交易,更不能把非上市股权、IPO 认购与上市后的普通股交易混为一谈。
Anthropic 的 IPO 进程,让市场得以更深入地观察一家前沿 AI 公司的商业化表现。
营收高速增长,说明企业级 AI 需求正在扩大;经营亏损有所收窄,显示主营业务存在改善迹象。但巨额会计亏损、持续增加的算力成本和长期基础设施承诺,也提醒投资者,收入增长并不等于盈利已经稳固。
接下来,正式发行安排、最终估值、经营利润率、现金流以及算力投入的回报效率,都将影响市场对 Anthropic 的判断。
对投资者而言,最值得关注的不是单一的营收数字,也不是“万亿美元估值”本身,而是这家公司能否持续将模型能力转化为客户付费,再把收入转化为稳定的经营回报。
AI 行业正在从比拼模型能力,进入比拼商业效率的阶段。Anthropic 的上市进程,既是一次融资事件,也将成为市场检验 AI 商业模式的重要窗口。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
52分钟前 ChainCatcher 精选
1小时前 辣辣辣条
1小时前 链上吃瓜员
1小时前 辣辣辣条
近期热门
更多
2026-09-22 海带

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多