作者:辣辣辣条 更新时间:2026-11-02 10:15
贝莱德旗下主流ETH现货产品遭遇大规模赎回。资金撤离并非机构放弃以太坊而是产品缺少质押收益。高利率环境下纯价格敞口产品机会成本大幅走高。除此之外,同平台另一款质押型产品同样出现了资金外流的情况。贝莱德旗下主流ETH现货产品遭遇大规模赎回。资金撤离并非机构放弃以太坊而是产品缺少质押收益。高利率环境下纯价格敞口产品机会成本大幅走高。除此之外,同平台另一款质押型产品同样出现了资金外流的情况。下面小编简单梳理了本轮ETH ETF资金出逃受到的外部宏观环境影响。
2026年10月,华尔街出了件挺别扭的事。把ETH请进证券账户的是贝莱德,十月里ETH的钱流出最多的,偏偏也是贝莱德的柜台。
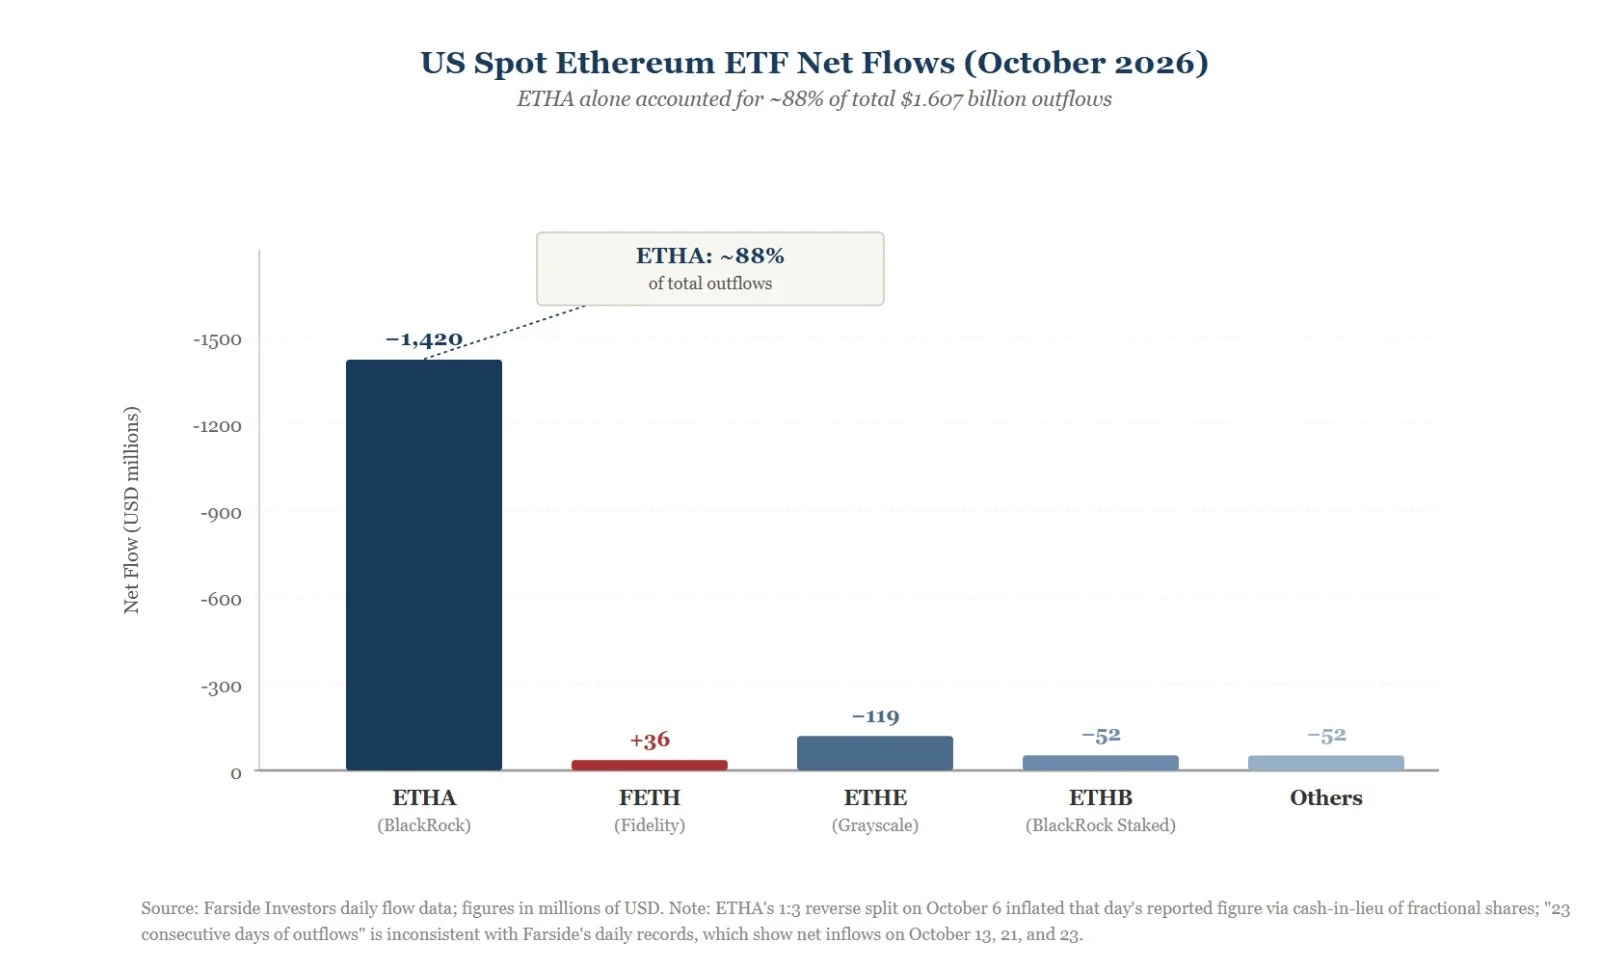
账是这么算的。按FarsideInvestors的逐日记录,截至10月30日,美国现货ETHETF十月净流出约16.07亿美元,其中ETHA一只基金占了约14.2亿,将近九成。二十二个交易日里,十九天净流出,三天净流入。网上流传「连续二十三天流出」的说法,对不上Farside的逐日表,10月13日、21日、23日都有小额进账,这个纪录可以先不传。
还有一笔糊涂账得先说清。10月6日,ETHA单日流出2.019亿美元,那天它正好做三合一的反向拆股。SEC文件写明,不足一股的零头要用现金了结,所以这一天的数字里掺了水。可是10月7日、12日、14日、19日、22日,一直到月底,ETHA天天都在流血,一次拆股撑不起一个月的赎回。
钱走得这么集中,就得问一句:是谁在卖,卖完去了哪儿。
很多标题写「贝莱德在卖ETH」,这话听着痛快,写歪了。ETHA是贝莱德发行的产品,份额握在投资人手里。客人退房,门房只管记账,不能说门房把房子卖了。真下单赎回的,是基金的持有人,有机构,也有做申赎套利的授权参与商。赎回之后,份额背后那部分ETH要么被卖掉,要么交给授权参与商去处理,现货市场会被牵动。不过Farside只报金额,不报姓名,谁卖的,这份数据说不出来。
再看别的柜台。Fidelity的FETH十月反倒净流入约3600万美元,Grayscale的ETHE流出约1.19亿,贝莱德自家的ETHB流出约5230万。有人进,有人出,这就不是一场全体撤退,更像大家在挑拿ETH的方式。
那钱是不是换个地方继续拿ETH?数据只能证明ETHA在流出,证明不了流向。要看清去向,得等13F这类持仓披露,它们按季度交,慢半拍。
宏观上倒有几条线索。Wintermute在10月12日的分析里提到,美联储会议纪要让市场更相信年底还会加息,十年期美债收益率在高位,标普500却在创新高。那一周美国现货BTCETF流出约6.8亿美元,ETHETF流出约5.4亿。利率高的时候,没有现金流的资产日子都不好过,BTC也没躲过。价格上,Cointelegraph报道ETH到10月21日已从约2700美元跌到2438美元,跌了9.7%。价格跌,赎回多,两件事互相推,可光凭同步发生,分不出谁是因,谁是果。
可大环境对每个柜台一视同仁,九成流出却压在ETHA一家头上,这就得看产品本身。ETHA卖的是ETH的涨跌。买了它,赚的是价格差,持有ETH本来能拿的质押奖励,没有你的份。像买了张球票,能进场看球,球场的广告分红跟你无关。利率低的年份,这张票凑合能买。利率一高,国债有票息,货币基金有利息,只拿价格差的敞口,机会成本就摆到了桌面上。ETHA又是规模最大、最方便机构配置的入口,要降ETH的仓位,最顺手的就是卖它。
这个解释不是铁板一块。Grayscale的ETHE早就提供质押,十月照样流出,不过它的管理费高达2.5%,历史包袱重,不好直接比。比较稳妥的说法是,宏观是风,产品结构是漏的地方,风大的时候,漏的地方先进水。
贝莱德自己也看出了漏,它的办法是再发一只。
门票没有收益这个毛病,贝莱德比谁都清楚。2026年3月12日,iShares Staked Ethereum Trust,代码ETHB,在Nasdaq上市。按招股书,基金把70%到95%的ETH拿去staking,奖励的82%归股东,剩下18%由发行人、托管方Coinbase和验证节点服务商分。管理费0.25%,头十二个月在前25亿美元资产内减到0.12%。上市当天资产约1.07亿美元。它不是头一个,REX-Osprey在2025年9月就抢了跑,Grayscale也比贝莱德早,贝莱德算第三家。
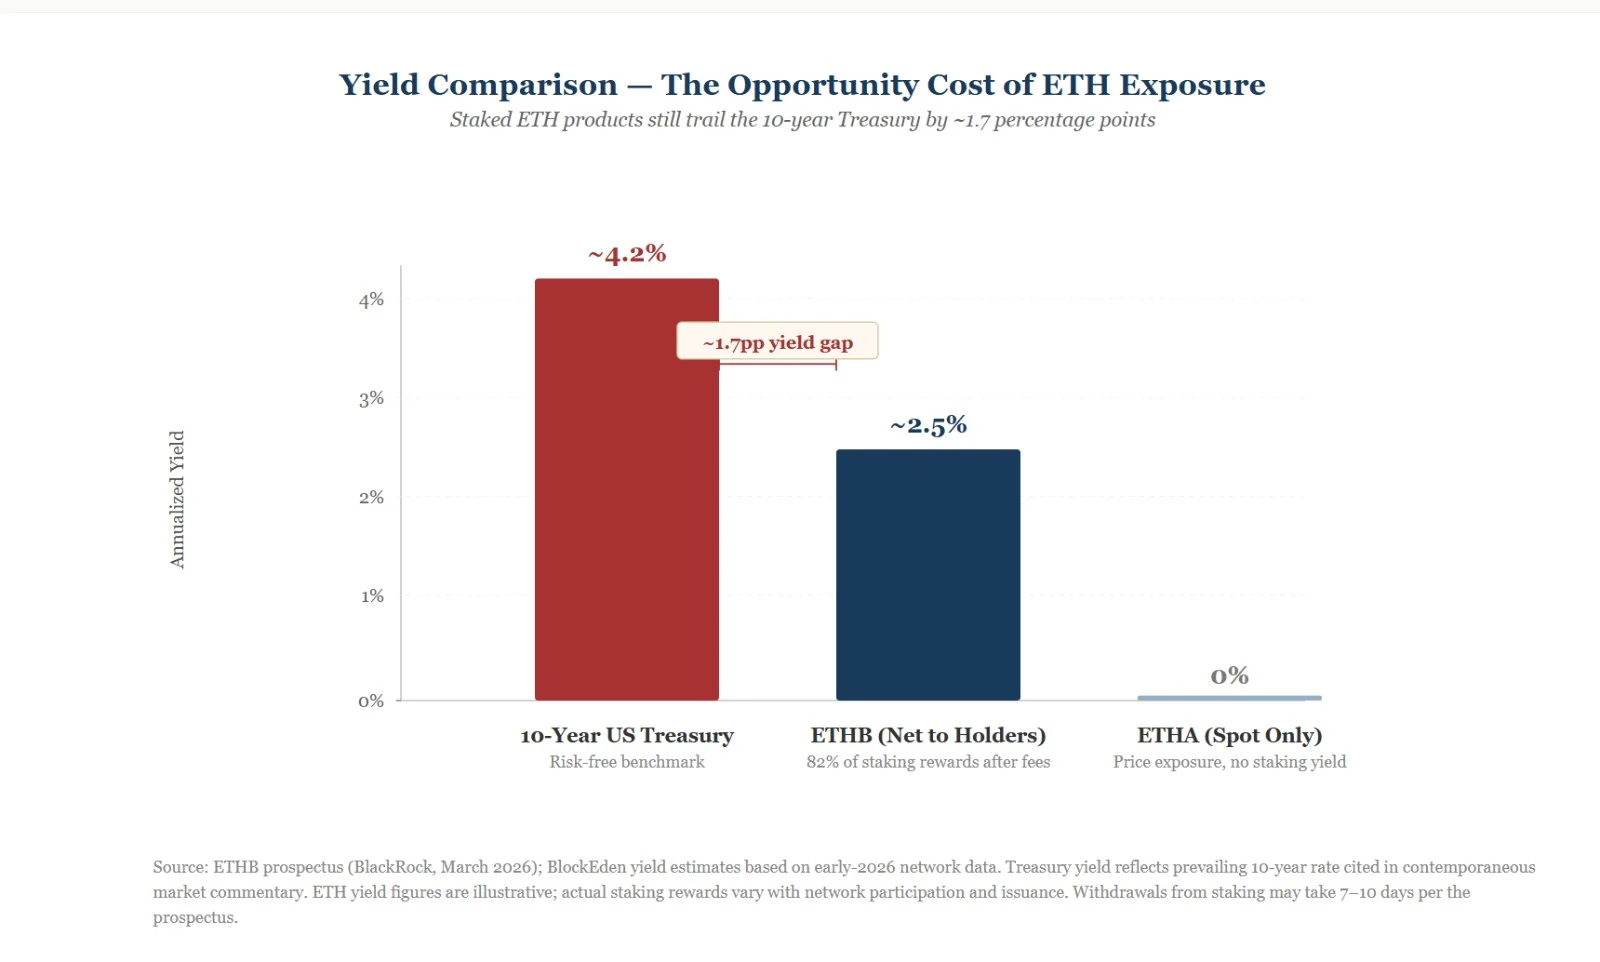
这里有笔账值得算。有研究博客按2026年初的网络数据估,质押年化约3%,扣掉18%的分成,到股东手里约2.5%。同一份材料给出的十年期美债收益率约4.2%。ETHB补上了一块短板,可这块板子比国债还短一截。招股书还写到,从验证节点退出、提款要排队,扫描一轮最长七到十天,收益里有一部分,是流动性的价钱。
所以别急着说ETHA的钱都跑去了ETHB。十月ETHB自己也在流出,数据只支持一个说法:同一个发行人,两种ETH,表现不一样。
贝莱德没离开以太坊,它在琢磨同一枚ETH怎么包装,才有人愿意继续拿。包装能解决怎么拿,解决不了拿的东西本身值多少钱。那就得回头问,ETH的价值,到底从哪来。
股票值钱,是因为公司赚了钱要分红。ETH没有董事会,也没有利润表,它凭什么值钱?
学术界给过一个说法。Lin William Cong、YeLi和Neng Wang三位学者的论文Tokenomics:Dynamic Adoptionand Valuation,2021年发表在The Review of Financial Studies,用动态模型论证,token的价值来自用户交易需求的加总,不像传统估值那样把未来现金流折现。平台用的人越多,token越值钱;token越值钱,更多人愿意早点上车。两头互相拉,这就是「网络越繁荣,token越值钱」的理论底座。
这个模型有个前提:用户得为了在平台上交易而持有token。拿这个前提去对照Ethereum的账本,悖论就出来了。
EIP-1559之后,交易的基础费用被烧掉,网络越忙烧得越多,ETH一度有了通缩的名声。2024年Dencun升级引入blob,L2发布数据变得很便宜,L1的burn跟着缩水。CMCC的研究称,以太坊季度手续费烧毁额,从2024年一季度约11亿美元掉到三季度约3亿,降了73%。到2026年4月,有媒体统计,每天新发行约1700枚ETH,烧掉的只有五六十枚。Everstake在5月给出的年化净增发约0.7%到0.8%。去年12月的Fusaka升级给blob定了费用底价,想把烧毁量垫起来,效果还得继续看。
烧得少,发得照旧,发出去的钱给了谁?给了质押的人。质押奖励不是外面的客户付的账,是协议新发行的ETH,等于网络自己印钱,付给替它守夜的人。
这件事学界有人研究过。Lin William Cong、Zhiheng He和Ke Tang的NBER工作论文The Tokenomics of Staking,把质押放进一个动态模型,认为质押会带来财富的再分配,又用一批可质押token的数据发现,质押率越高,后续的超额收益越高。这篇论文得打个折扣再用。它是2025年4月的工作论文,没经过同行评审,研究对象是一批token,不是专讲以太坊。它的早期版本在2023年的一次学术会议上,评论人还问过,那套carry策略的收益,是不是只来自这些token对整个加密市场涨跌更敏感,也就是beta。所以它给的是一个思路,不是定论。
把这个思路放到ETH身上,我自己也推一推,推算不属于论文。奖励来自新发行,没质押的人手里的ETH个数不变,占总量的比例略降。前面说的净增发每年不到1%,数目不大,真正的差别是奖励分不分得到手。ETHA的持有人分不到,这是账本上的方向,至于吃了多少亏,得另算。
所以网络变忙,token不一定变稀。网络的安全靠质押,质押的奖励靠增发,增发的账最后落在谁头上,得看那一年的burn有多少。
Blockworks有篇分析,说的是同一件怪事:用户交易更多,稳定币尤其多,rollup把blob塞到创纪录的水平,可L1的费用收入远低于2021到2022年。费用的捕获往上层搬了家,去了L2的排序器、MEV供应链和应用,L1成了一个毛利很低、但很可靠的结算平台。CoinMetrics的数据更直白,2025年一季度,blob费用只占总费用的0.07%。
打个比方。以太坊像一条高速公路,为了让车多跑,把过路费压得很低。车是多了,服务区、加油站、洗车店都赚了钱,收费站的人坐在那儿看车流。路确实越来越重要,重要和赚钱是两回事。
稳定币结算、token化现金、机构发的RWA,这些真实的经济活动都在往以太坊上搬。21Shares的2026年展望承认这一点,同时指出费用压缩、L2的价值外溢和温和的净增发,让吞吐量变成持久价值的门槛更高。想让ETH被重新定价,得看到总费用上升,或者L2与主网的利益拉齐,或者资金流与收益差来帮忙。
这里有个更尖锐的问题。传统金融机构发token化国债、用稳定币结算,要的是以太坊的结算和安全,未必要把ETH当仓位放在账上。银行用互联网办业务,没听说谁在资产负债表上买一份「互联网token」。买点ETH付gas,是运营成本,不是投资组合。机构要基础设施,和机构要持有ETH,是两个命题,中间有一道缝。这道缝有多宽,研究者还在吵。Everstake5月的梳理里,有人主张改奖励曲线,有人主张保持现状,有人认为该补的是L1的价值捕获,这份梳理自己的倾向也是后一种:问题出在价值捕获,不在增发。
机构在抛弃以太坊吗?十月的数据答不了这么大的题。能说的是,被卖掉的也许不是ETH,而是一种持有方式:不付利息,也不保证分到网络红利。这是推论,不是定论。往后看,大概有三条路。
一条是宏观回暖。利率回落,风险资产重新被接受,ETF的钱回来。该盯的是顺序:钱先于价格回流,说明有人提前建仓;价格涨了钱才进来,那是追涨。
一条是产品换代。质押型产品能不能持续吸钱,ETHA会不会改章程补上质押,都是变数。前面算过,ETHB的净收益还够不着国债,它要等利率往下走,说服力才会大起来。
一条是价值捕获变差。BTC ETF的钱回来了,ETH ETF却不回来,ETH对BTC的汇率继续走低,净增发一直为正,blob收入起不来。那就说明问题已经从大环境挪到了ETH自己头上。Glamsterdam升级的主网日期仍未确定,Hoodi测试网的升级按以太坊基金会公告在10月22日被推迟。这不能证明它导致了赎回,但让等下一个利好的人少了一份耐心。
回到开头。最先递出门票的人看见了观众退场,退场的人里,有的嫌票没有收益,有的嫌场子赚的钱没分给票。贝莱德柜台里少了16亿美元,是账面上的事。账外的事是,这条路越修越好,收费站有没有办法,让路过的车留下一点买路钱。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
4小时前 Pantera Capital
6小时前 Cody
10小时前 Foresight News
近期热门
更多
2026-09-22 海带

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多