作者:昆布布 更新时间:2026-11-18 17:17
从2020年的流动性挖矿狂欢,到2021–2022年的「协议自有流动性」革命,再到如今强调真实收益与可持续资本效率的DeFi 3.0——短短几年,去中心化金融已经完成了三代迭代。早期的Uniswap与Compound奠定了基础,OlympusDAO与Tokemak试图解决「吸血鬼攻击」与流动性不可持续的问题,而新一代协议则开始把重点放在真实收益、模块化架构与更高效的资本利用上。从2020年的流动性挖矿狂欢,到2021–2022年的「协议自有流动性」革命,再到如今强调真实收益与可持续资本效率的DeFi 3.0——短短几年,去中心化金融已经完成了三代迭代。早期的Uniswap与Compound奠定了基础,OlympusDAO与Tokemak试图解决「吸血鬼攻击」与流动性不可持续的问题,而新一代协议则开始把重点放在真实收益、模块化架构与更高效的资本利用上。当市场再次讨论「下一代DeFi」时,一个核心问题也随之浮现:DeFi 3.0真的解决了前两代的根本缺陷,还是只是换了个新叙事?下面,小编将带你系统对比DeFi 1.0、2.0与3.0的演进历程与核心差异,并探讨去中心化金融真正可能走向的未来。
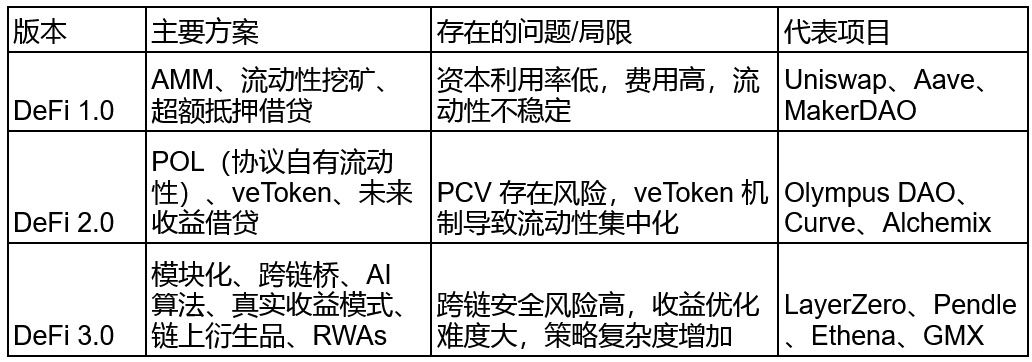
DeFi 发展经历了三个阶段:
DeFi1.0以AMM、流动性挖矿和超额抵押借贷为内核,但面临资本利用率低、费用高、流动性不稳定的问题,代表项目有Uniswap、Aave、MakerDAO。
DeFi2.0通过POL(协议自有流动性)、veToken机制和未来收益借贷优化流动性管理,但PCV机制存在风险,veToken机制导致流动性集中化,代表项目包括OlympusDAO、Curve、Alchemix。
DeFi3.0引入模块化架构、跨链桥、AI算法、真实收益模式、链上衍生品和RWAs等,增强DeFi的灵活性和可组合性,但跨链安全风险高,收益优化难度大,策略复杂度增加,代表项目有LayerZero、Pendle、Ethena、GMX。
DeFi1.0
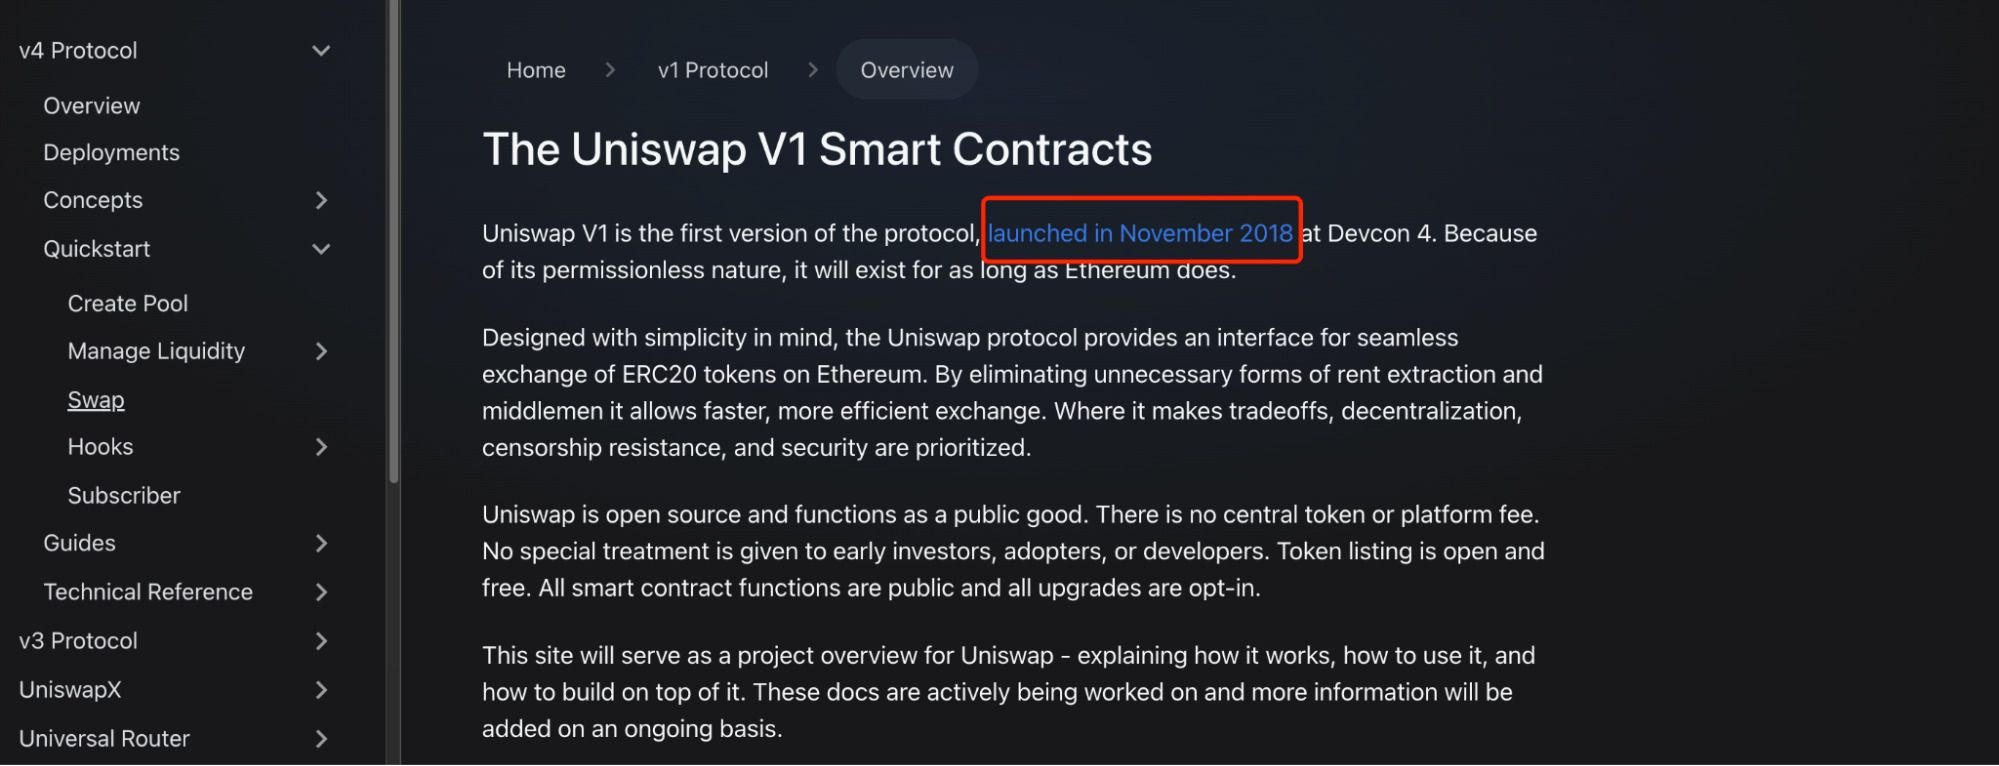
DeFi(去中心化金融)的概念和基础项目在2017-2018年逐步成型,2017年MakerDAO推出DAI稳定币,去中心化借贷概念初步创建;2018年UniswapV1发布,引入自动化做市商(AMM)机制,为DeFi发展奠定基础。2019年Compound推出借贷协议,Synthetix提供合成资产,Yearn.Finance优化DeFi资产管理。
2020年迎来“DeFi Summer”,流动性挖矿(Yield Farming)兴起,Aave、SushiSwap等项目推动DeFi生态指数级增长,并在2019-2020年进入全面发展阶段,被称为DeFi1.0。
DeFi1.0是DeFi发展的初始阶段,主要围绕去中心化交易、借贷、稳定币、流动性挖矿等基本金融服务展开。这一阶段的内核理念是让用户直接掌控资产,避免传统金融体系的中心化风险。
然而,DeFi1.0也逐渐暴露出增长瓶颈。受限于底层公链的性能,DeFi生态中的用户关系相对分散,市场增速未能达到最初的预期。此外,DeFi1.0的流动性依赖于外部资金支持,缺乏稳定的可持续性。
以Uniswap和Compound为代表,DeFi1.0主要围绕自动做市商(AMM)和去中心化借贷进行发展。
来源:https://docs.uniswap.org/contracts/v1/overview
内核特征
1.去中心化交易所(DEX)
代表项目:Uniswap、SushiSwap
以AMM(自动做市商)模式取代订单簿交易,实现去中心化资产交换。
2.去中心化借贷
代表项目:Aave、Compound
通过抵押资产获取借款,消除对银行等传统中介的依赖。
3.稳定币
代表项目:DAI(MakerDAO)
通过超额抵押模型,提供链上去中心化稳定币。
4.流动性挖矿(Liquidity Mining)
通过激励机制吸引资金进入DeFi协议,提高流动性。
来源:https://www.sushi.com/ethereum/swap
DeFi1.0的问题
1.流动性短缺&不稳定
DeFi1.0的项目主要依靠高APY(年化收益率)吸引用户资金,但这种模式难以长期维持。许多短期投资者(俗称“DeFi农夫”)专门寻找高收益流动性池,迅速挖矿获利后离场,导致资金大规模流失,影响协议的长期稳定性。
由于LP(流动性提供者)逐利性强,市场陷入了“挖提卖”的恶性循环。当APY下降、收益减少后,用户迅速撤资,造成币价暴跌,进一步打击了市场信心。
流动性挖矿虽然吸引了大量资金,但流动性提供者的资金利用率较低。
2.生态治理动力不足
DeFi1.0的参与者缺乏平台治理的激励机制,治理代币的分配模式未能有效形成长期共识。用户更倾向于逐利,而非建设生态,导致流动性无法持续沉淀。
3.公链性能限制
以太坊在DeFi1.0时代作为主要战场,尽管稳定性和流量优势显着,但高昂的Gas费和网络拥堵问题制约了进一步发展。随着DeFi需求增长,Fantom、Polygon、Solana、BSC等生态公链逐步崛起,成为DeFi2.0发展的基础。
4.高交易成本
以太坊主导DeFi1.0,导致Gas费用昂贵。
DeFi2.0
DeFi2.0主要针对DeFi1.0的内核痛点进行优化,特别是在流动性可持续性、资本效率和治理模式方面进行了创新。其主要特征包括协议控制流动性(Protocol-OwnedLiquidity,POL)、更智能的激励机制以及更高效的跨链解决方案。
DeFi2.0在DeFi1.0的基础上,主要解决了资本效率和协议可持续性的问题。它强调协议自有流动性(POL)、智能流动性管理和去信任化治理。
DeFi2.0的创新点
1.协议自有流动性(POL)
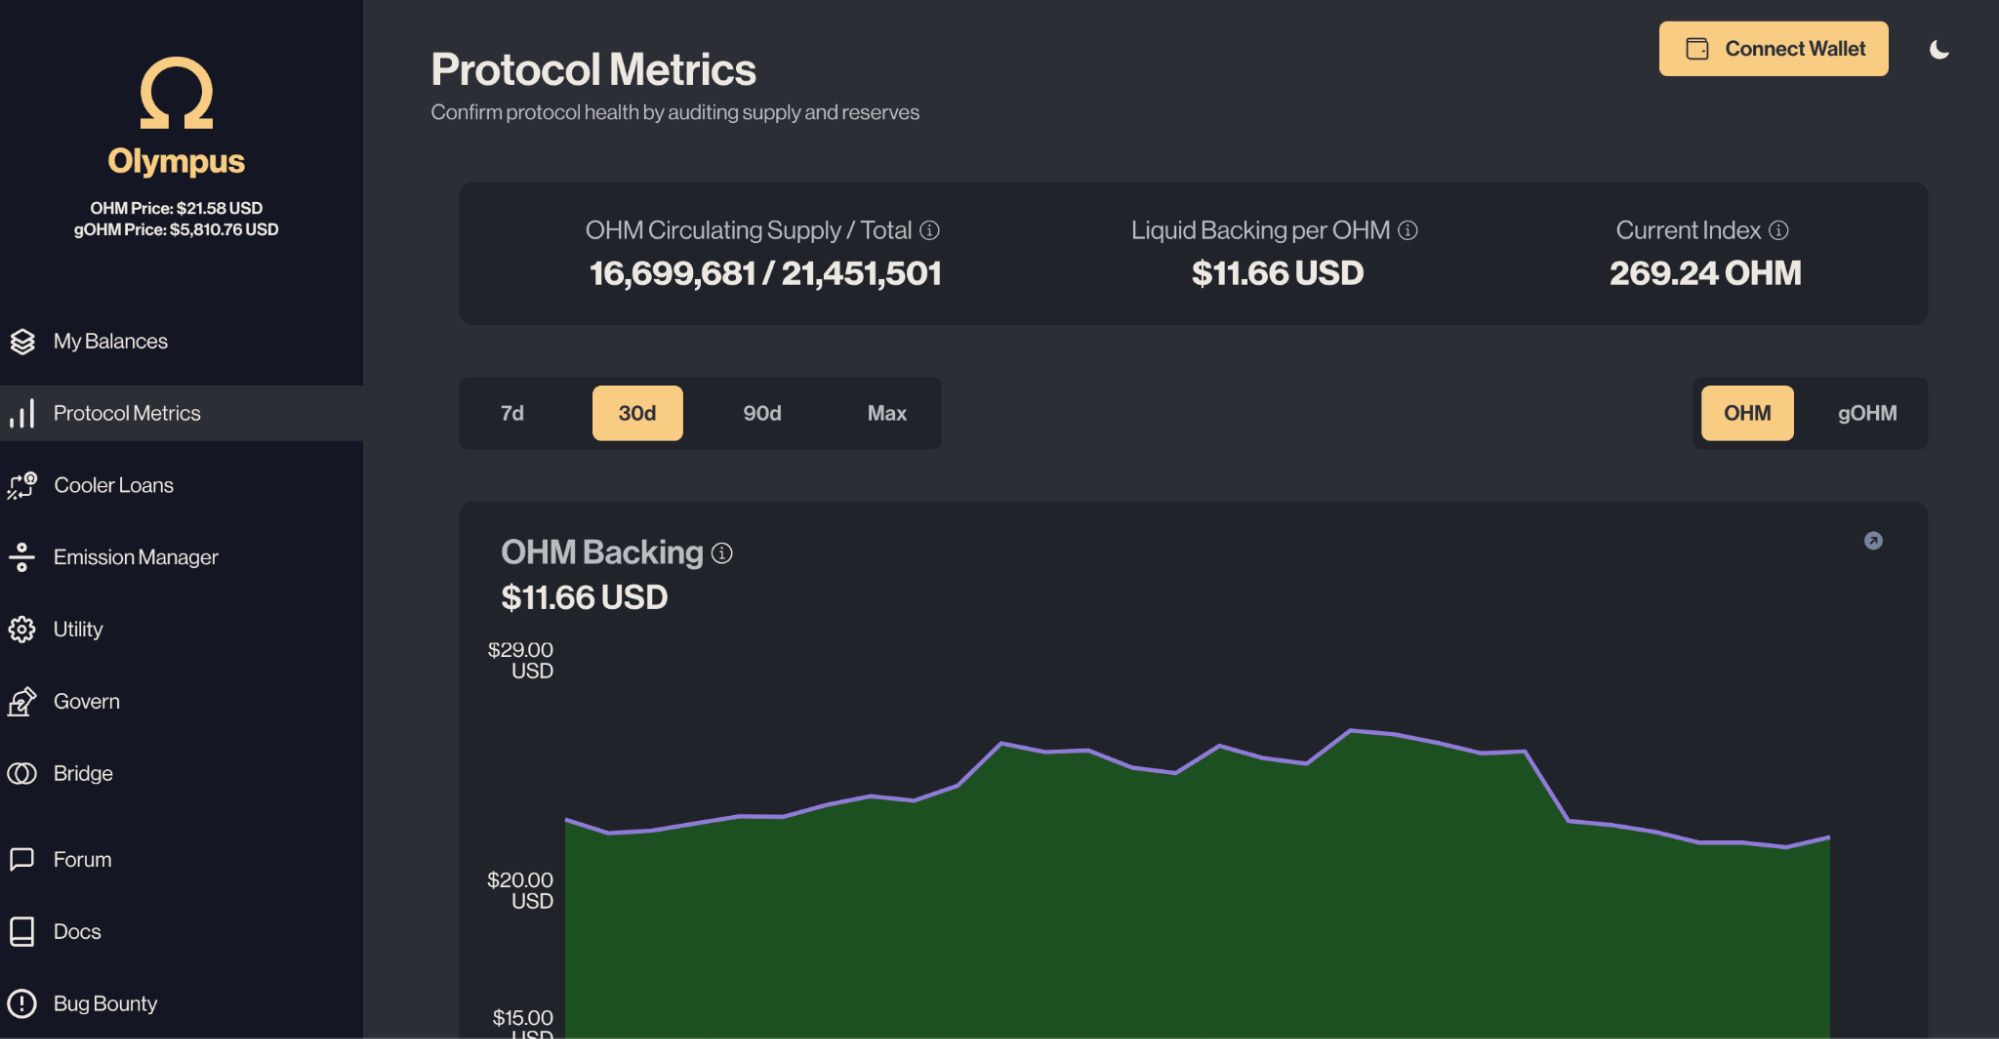
传统DeFi1.0依赖外部流动性提供者(LPs),容易出现“挖提卖”问题,而DeFi2.0引入了协议自有流动性(POL)概念,使协议能够自己掌控流动性。代表性项目OlympusDAO通过债券(Bonding)机制允许协议直接获取流动性,并逐步创建“去中心化央行”模式。
来源:https://app.olympusdao.finance/#/dashboard
2.更可持续的流动性挖矿
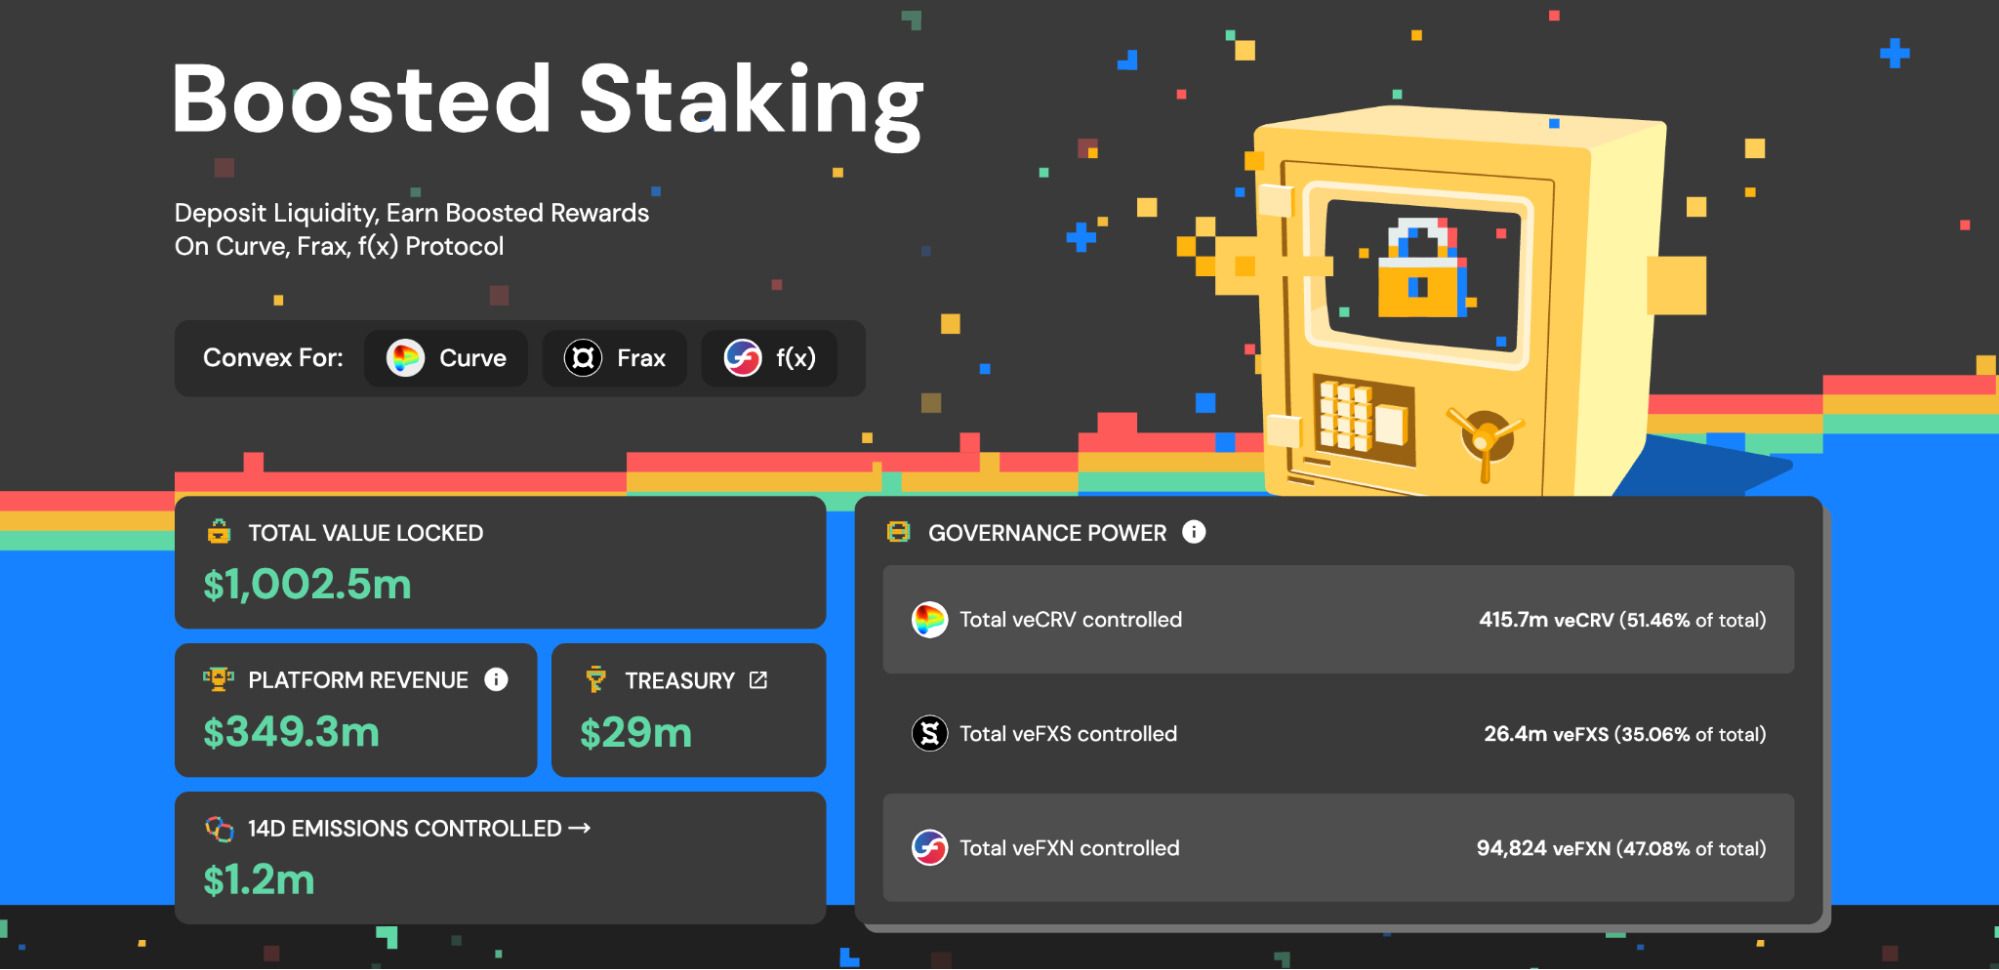
CurveFinance通过veCRV机制(投票托管CRV)让LPs在收益权和治理权之间做权衡,减少了短期投机行为,形成了更稳定的资金池。
3.自动化优化收益
DeFi2.0还推动了收益聚合器(Yield Aggregators),如Yearn Finance和Convex Finance,它们通过智能合约自动优化流动性挖矿,减少用户手动操作成本,提高资金利用率。
4.跨链DeFi
DeFi2.0伴随着Layer2及其他公链(如Avalanche、Fantom)的兴起,推动了跨链流动性。Synapse、Stargate等协议通过高效桥接方案改善了多链交互的用户体验。
来源:https://stargate.finance/
内核特征
1.协议自有流动性(POL)
代表项目:OlympusDAO
通过债券机制(Bonding),协议自身掌控流动性,而非依赖外部流动性挖矿。
2.更智能的流动性管理
代表项目:Tokemak
提供可持续的流动性管理,提高资金效率,减少流动性迁移问题。
3.去信任化治理与代币经济学优化
代表项目:Curve(CRV锁仓机制)
通过投票托管(veTokenomics)机制,激励长期持有,而非短期套利。
来源:https://www.convexfinance.com/
DeFi2.0的挑战
1.POL机制的可持续性
如OlympusDAO的债券模式在牛市可行,但在市场下行时容易导致大规模抛售。
2.复杂度增加
DeFi2.0设计更复杂,用户需要较高的学习成本,阻碍大规模采用。
3.跨链安全风险
桥接协议仍然存在智能合约漏洞,导致高额资金损失,比如,2021年8月,PolyNetwork跨链协议被盗,损失6.11亿美元(多链资产),黑客利用智能合约漏洞从PolyNetwork的以太坊、BNB链和Polygon钱包窃取资产。
4.高风险实验
如OlympusDAO的Bonding模型引发市场泡沫,最终大幅下跌。
5.治理复杂度上升
veTokenomics机制容易导致少数大户掌控协议。
6.对市场周期高度敏感
在熊市环境下,DeFi2.0项目的吸引力降低,协议难以维持高回报率。
来源:https://www.reuters.com/technology/how-hackers-stole-613-million-crypto-tokens-poly-network-2021-08-12/
DeFi3.0
DeFi3.0主要关注模块化金融、链上资产管理和更高效的流动性分配,使DeFi更加自动化和智能化。
DeFi3.0试图解决DeFi2.0的局限性,同时将DeFi融入更广泛的区块链生态,包括AI、Web3社交、GameFi、现实世界资产(RWA)等。
DeFi3.0的特点
1.模块化DeFi生态
以LRT(流动性再质押,如EigenLayer)为代表,让流动性挖矿资金可以二次利用,提升资本效率。
ComposableDeFi(可组合性DeFi)概念兴起,推动DeFi协议间的无缝集成,例如UniswapX、Intent-BasedFinance(基于意图的金融)。
2.链上资产管理
通过智能合约管理DeFi资产,用户无需手动操作,即可享受更稳定的收益。
GammaStrategies、YearnV3等协议开始提供更精细化的DeFi投资策略。
3.AI+DeFi智能策略
AI结合DeFi,形成智能化交易策略,比如AI预测市场、自动做市商(AMM)智能优化。
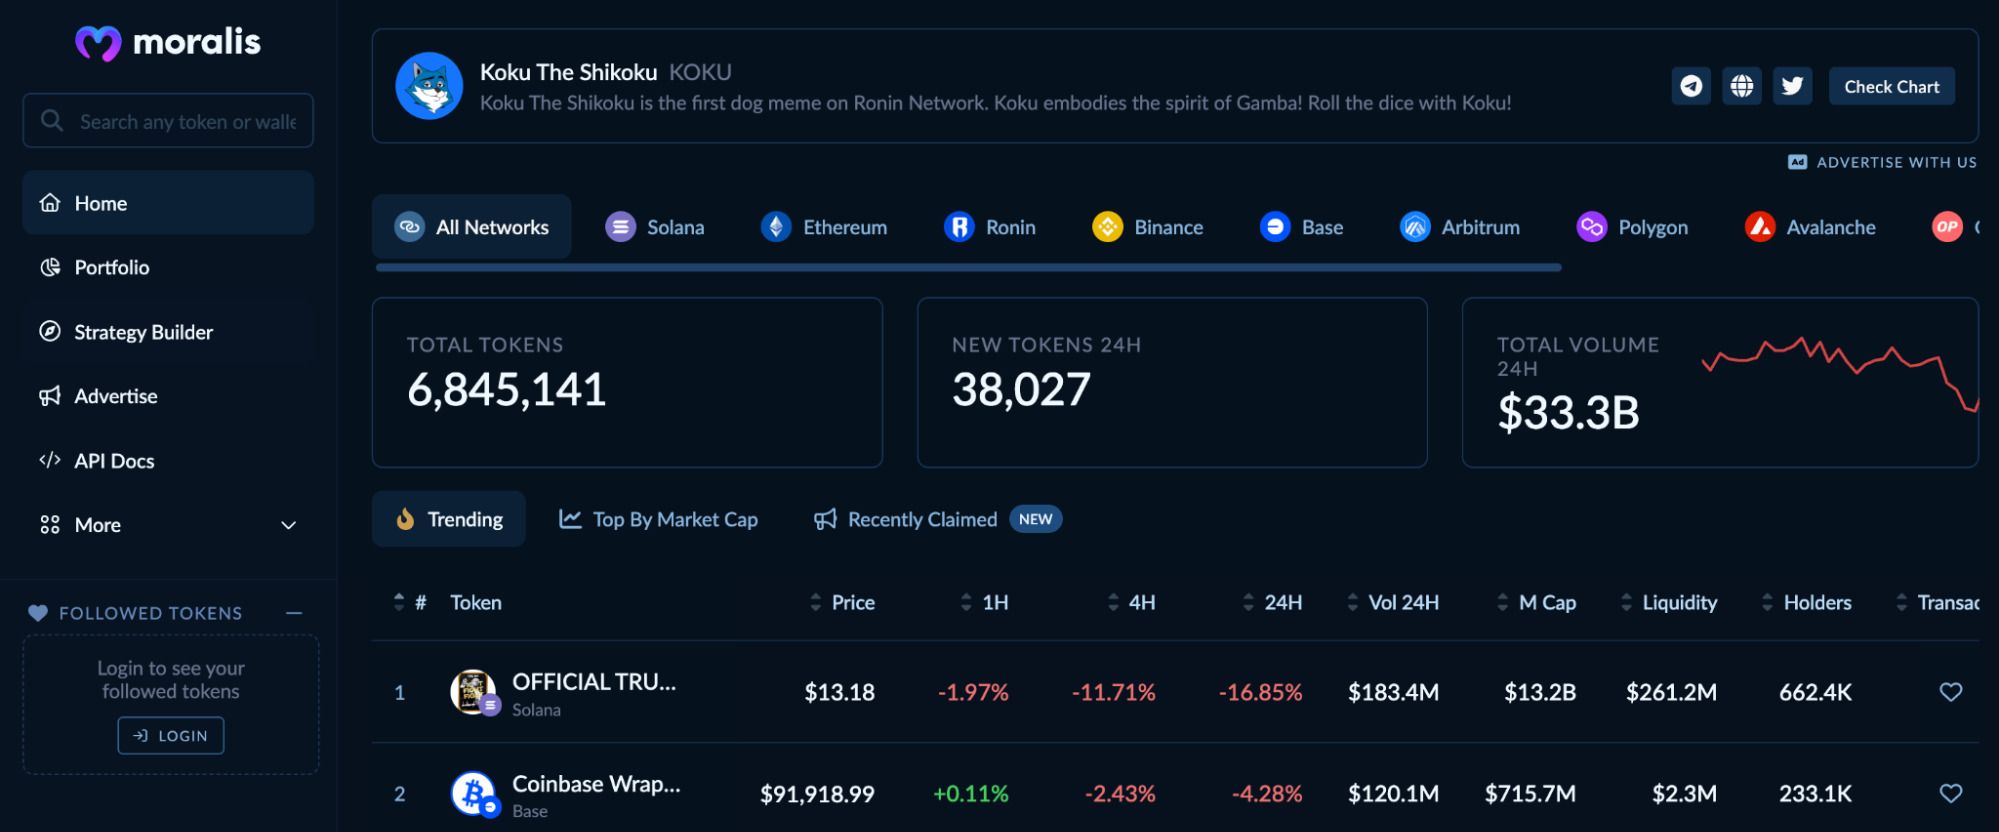
例如MoralisMoney提供AI驱动的数据分析,帮助用户筛选优质DeFi机会。
来源:https://moralis.com/
内核特征
1.跨链流动性集成(OmnichainDeFi)
代表项目:LayerZero、Stargate
通过跨链流动性池,让资产可以无缝在多个区块链间流动,消除链上割裂问题。
2.RWA(现实世界资产)与DeFi结合
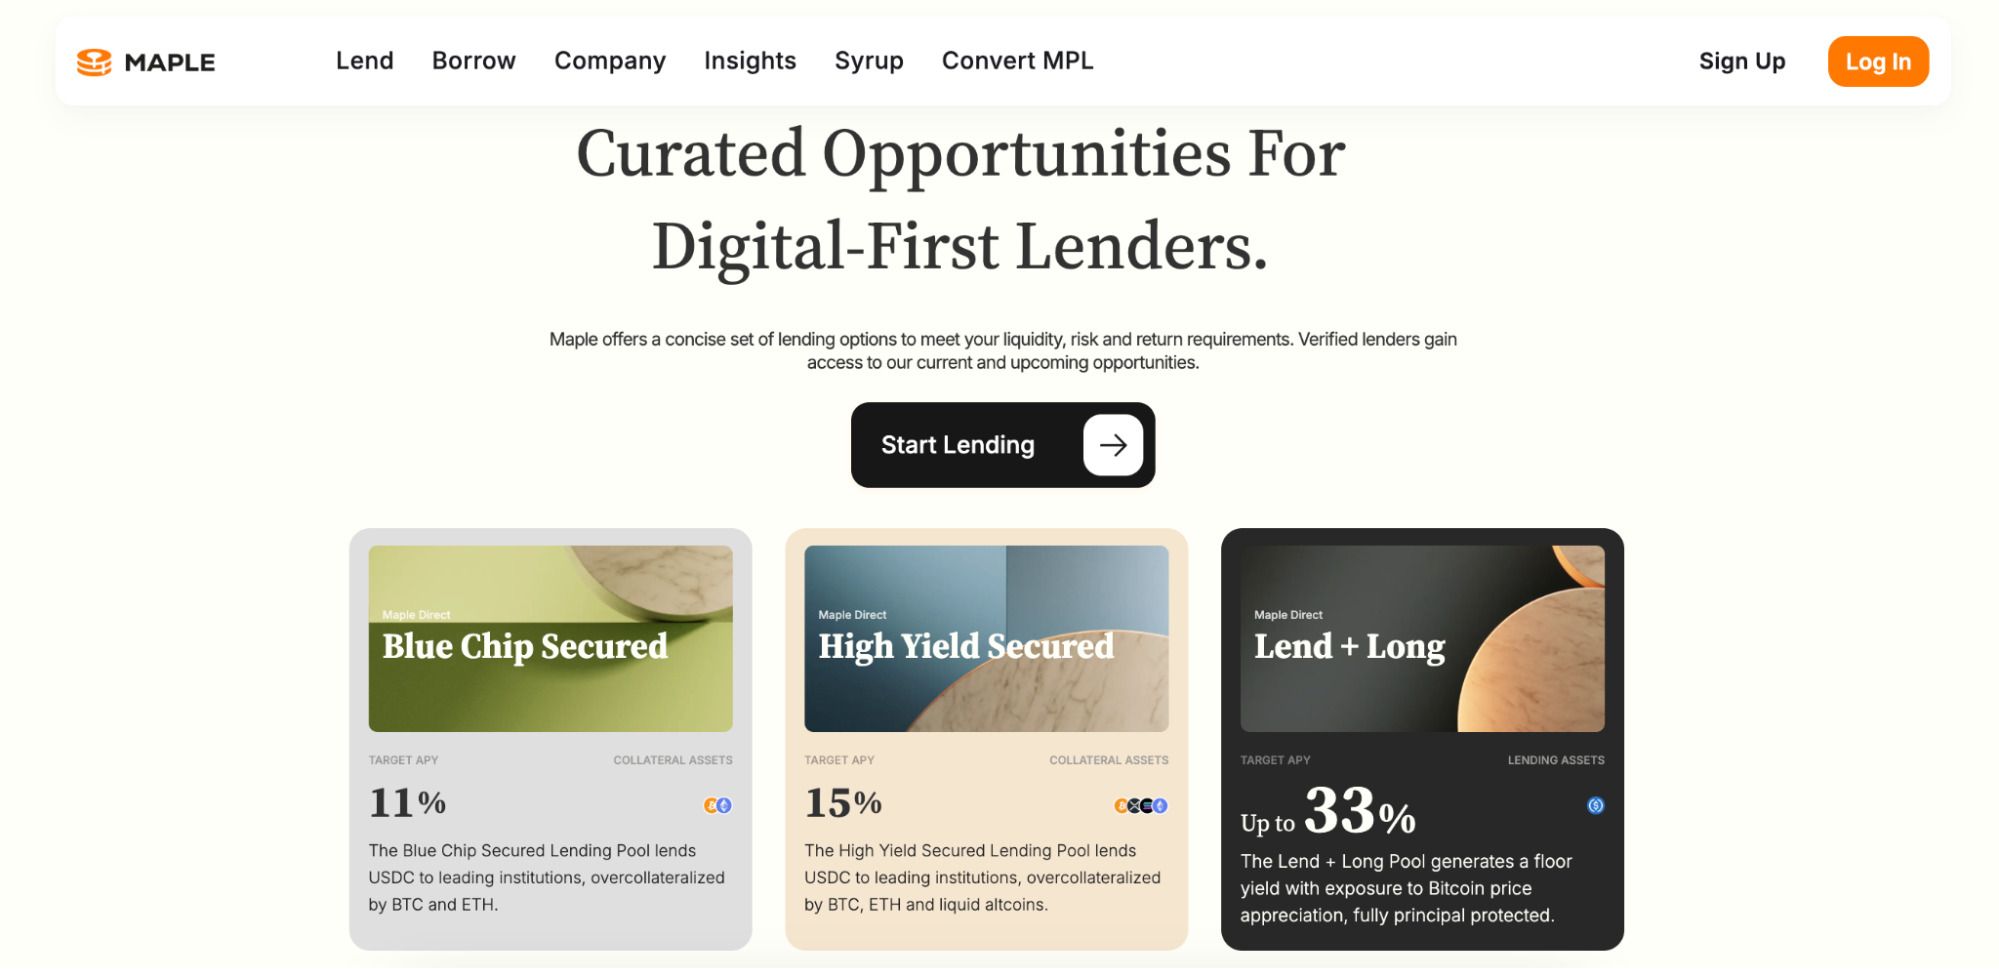
代表项目:MapleFinance、Goldfinch
通过链上债券、代币化股票等模式,将传统金融资产引入DeFi。
来源:https://maple.finance/
3.AI+DeFi
代表项目:Numerai、Autonolas
AI参与策略管理,优化资金配置,提高自动化交易能力。
4.Web3社交与GameFi结合DeFi
代表项目:Friend.tech、Galxe
让DeFi不再局限于金融工具,而是与Web3社交和GameFi结合,创造新用例。
DeFi3.0的挑战
1.监管合规问题
随着机构资金进入,DeFi需要平衡去中心化与合规性。比如,2022年8月,美国财政·部指控TornadoCash协助非法洗钱,并将其列入制裁名单。部分开发者被逮捕,引发去中心化开发者的法律风险讨论。许多DeFi项目开始探索合规化路径,如Chainalysis提供链上KYC方案,Aave推出AaveArc仅向合规机构开放。
来源:https://home.treasury.gov/news/press-releases/jy0916
2.LRT生态的可持续性
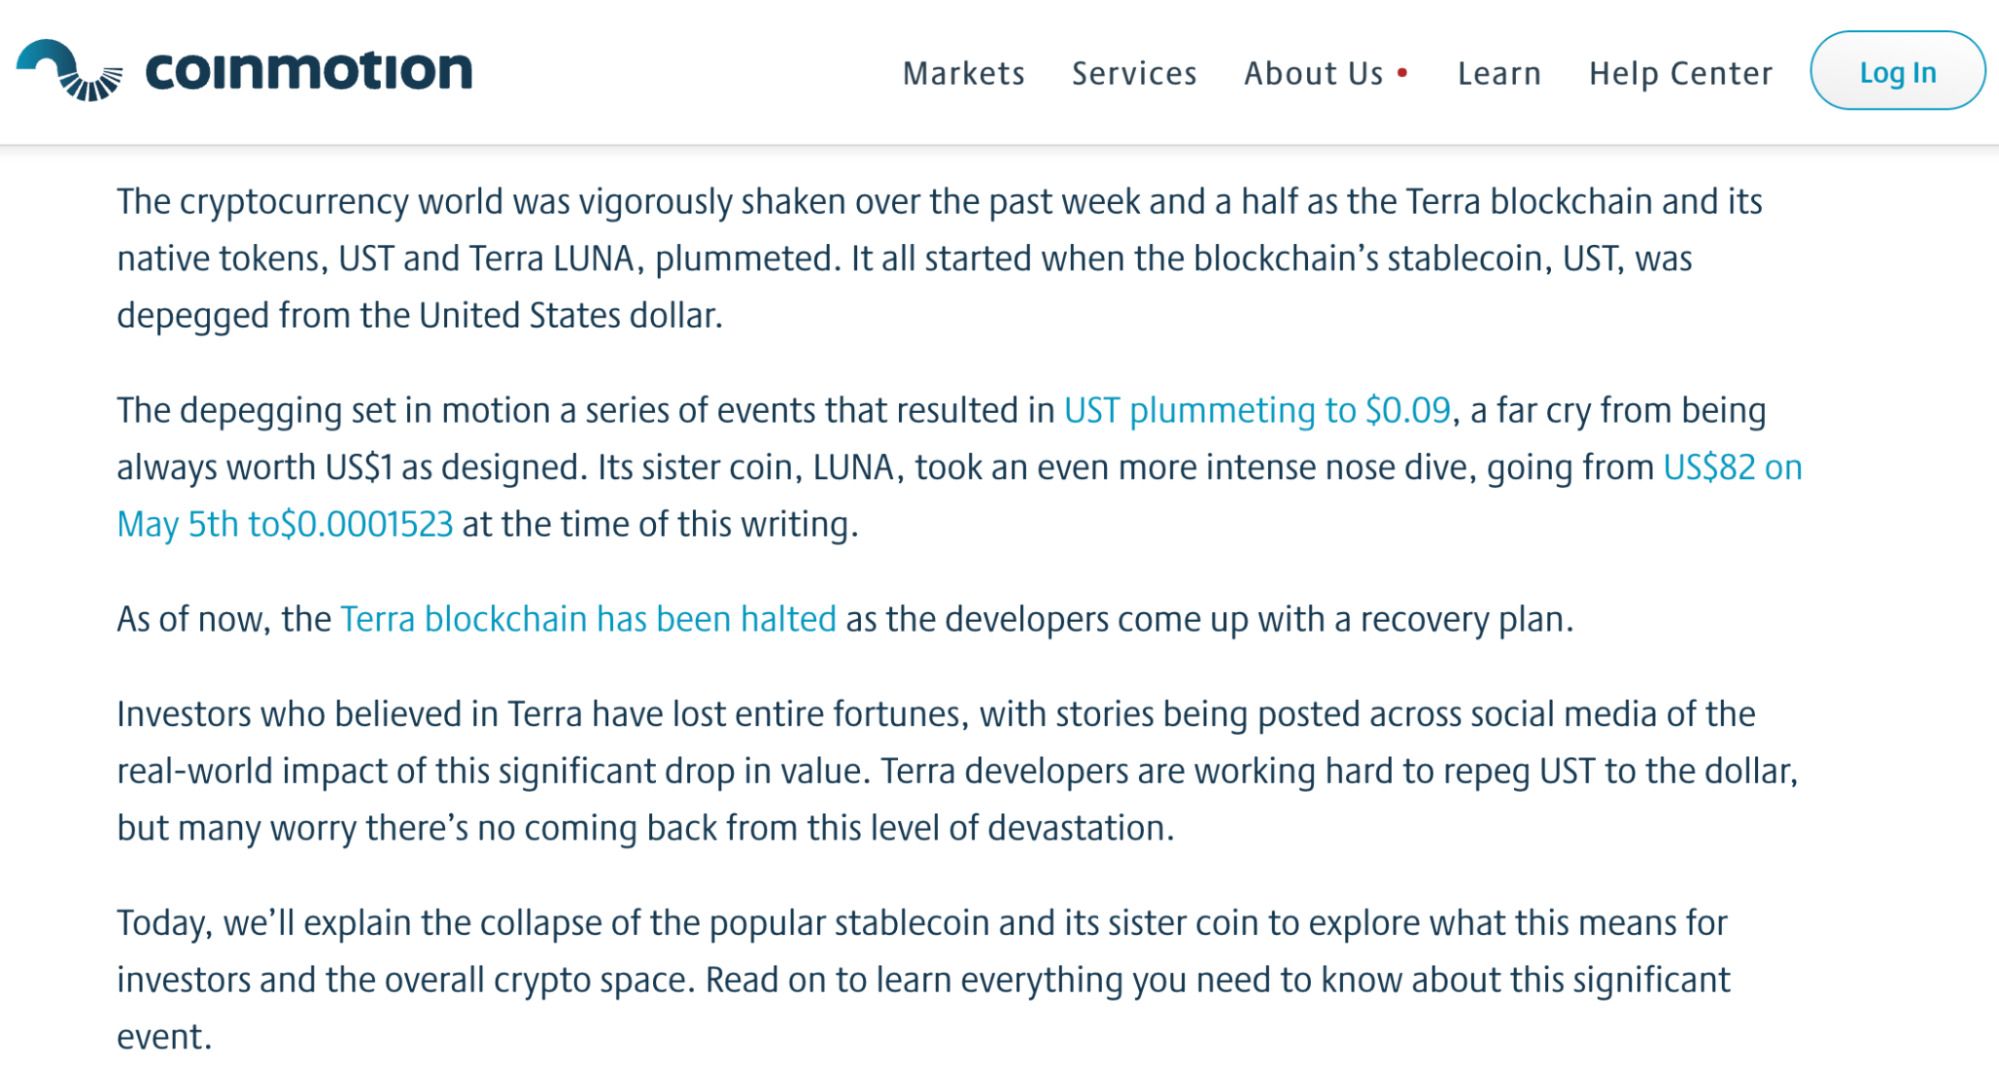
过度杠杆化可能导致市场波动风险加剧。比如,2022年,UST通过超额LUNA质押维持稳定,但当市场信心崩溃时,LUNA价格暴跌,UST失去锚定。LRT项目需要设计更可持续的经济模型,避免单点失败导致整个生态崩溃。
来源:https://coinmotion.com/terra-luna-and-ust-what-happened/
3.跨链DeFi仍未成熟
多链互操作性仍需改进,避免资金碎片化问题。比如,Curve生态的多链流动性问题,CurveFinance部署在多个链上(Ethereum、Arbitrum、Optimism、Polygon等),但各链的流动性互不相通,导致某些池子的流动性不足,影响交易效率。
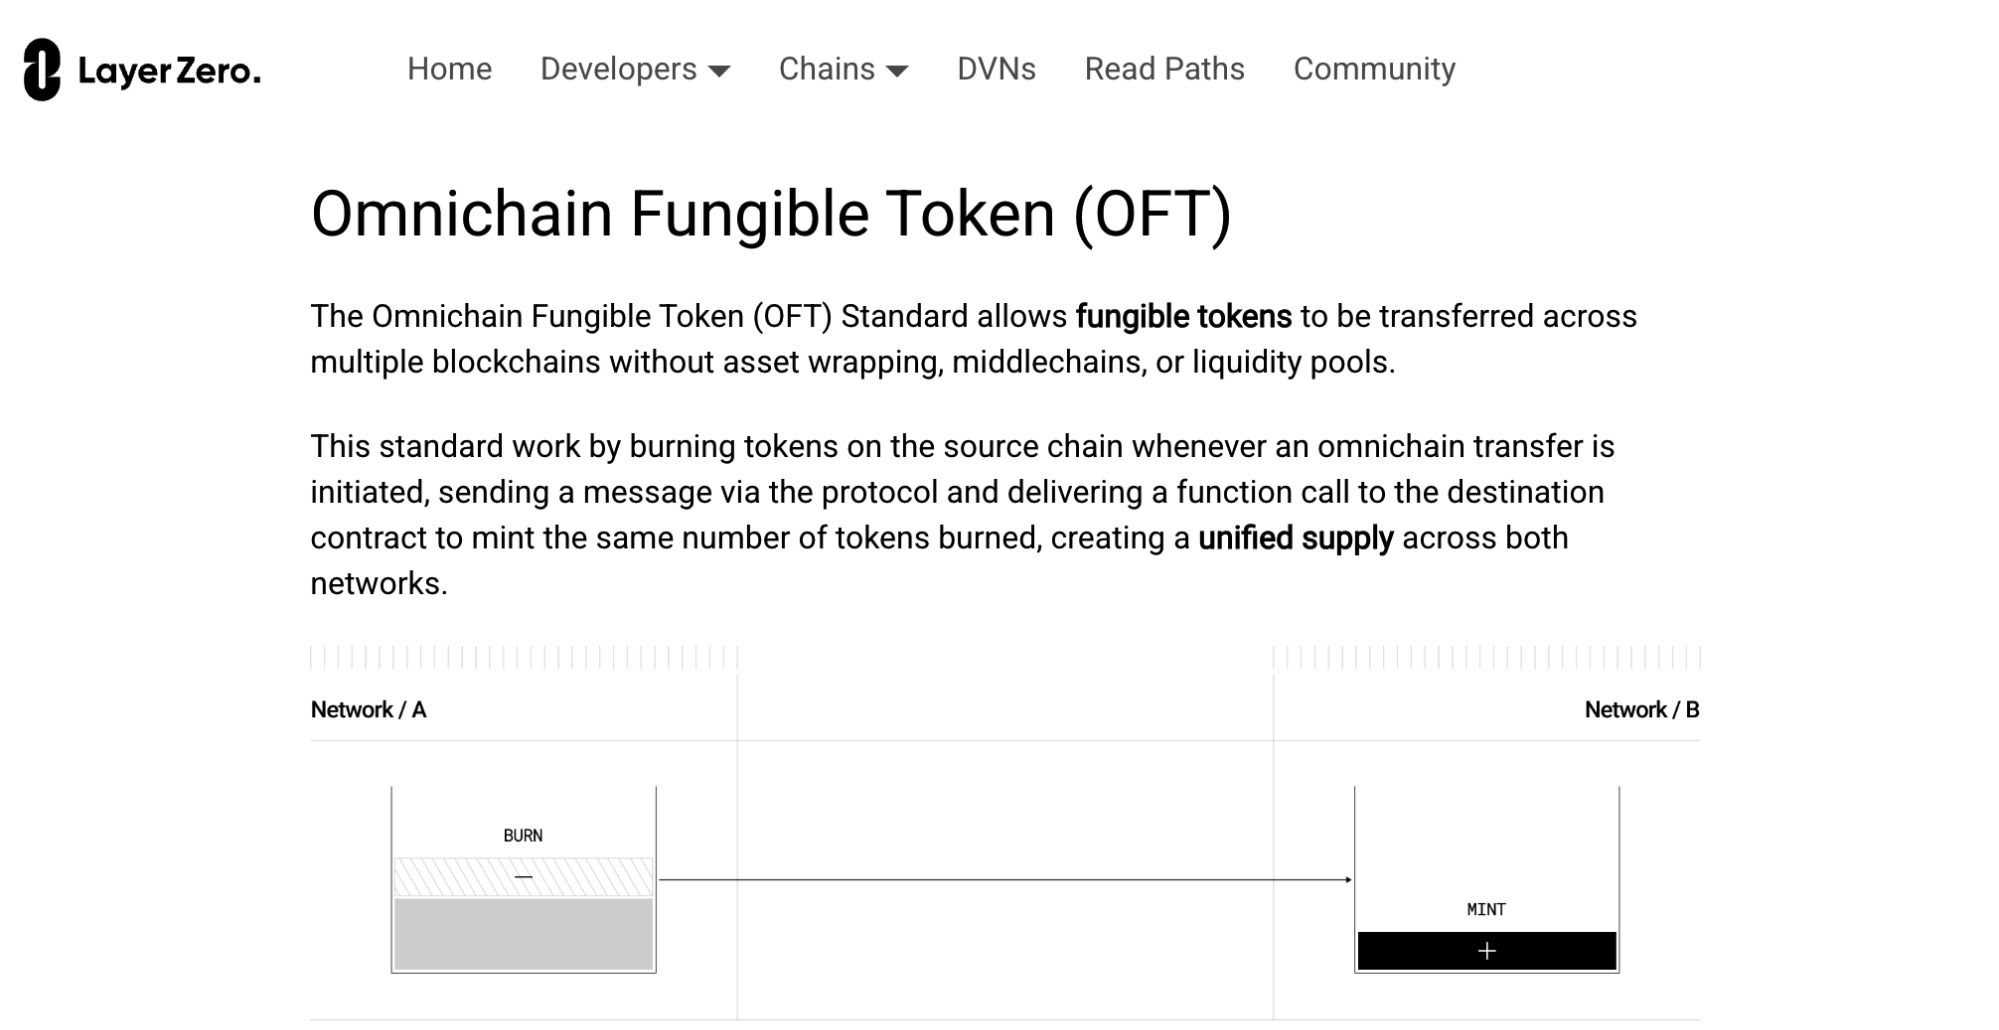
跨链DeFi需要更好的流动性聚合机制,例如LayerZero提出的OmnichainFungibleToken(OFT)模型,或以太坊L2生态的共享排序层(SharedSequencer)方案。
来源:https://docs.layerzero.network/v2/home/token-standards/oft-standard
4.跨链安全风险
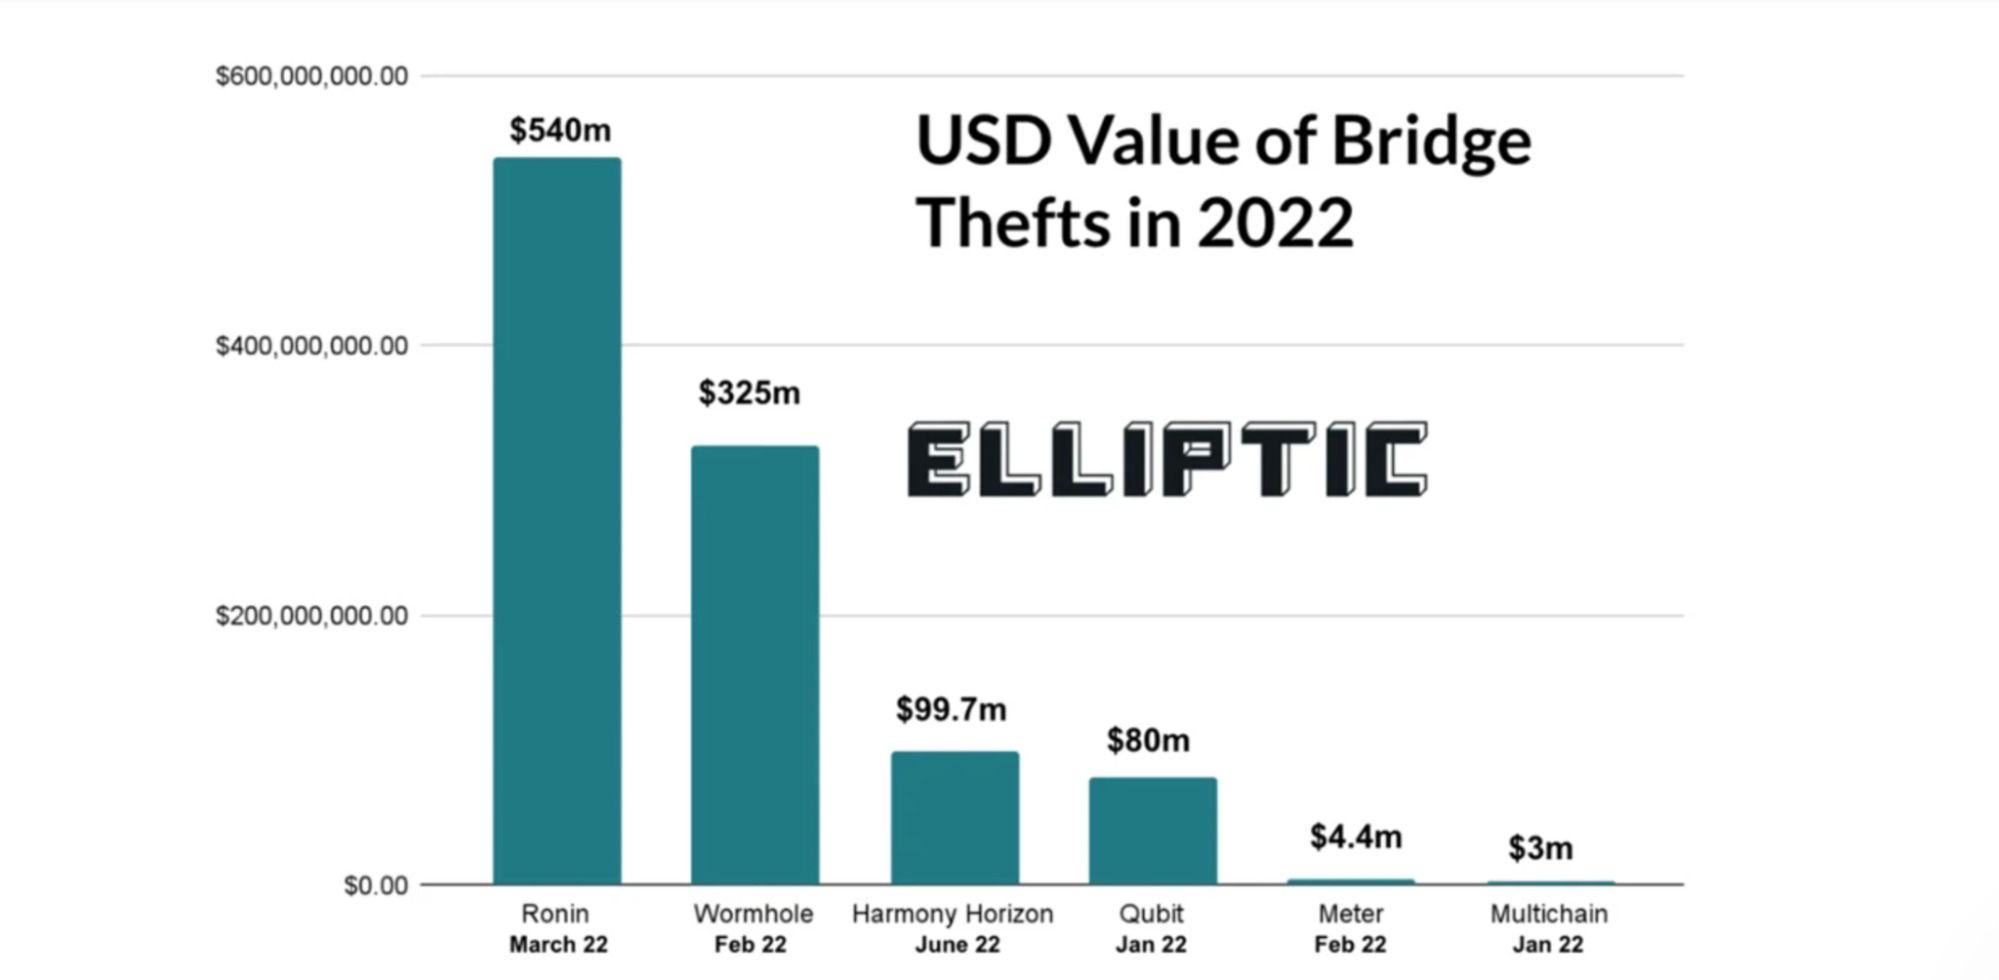
如桥接合约漏洞可能导致大规模资金损失。比如,2022年,Ronin跨链桥遭到黑客攻击,黑客利用私钥权限控制验证节点,盗取6.24亿美元(ETH和USDC)。跨链桥安全性成为重大问题,推动了LayerZero、Axelar等新一代跨链协议的发展,同时引发对更安全桥接技术(如ZK证明)的需求。
5.RWA合规问题
传统金融资产的代币化需要满足监管要求。比如,2022年,MakerDAO通过RWA资产(如美国国债)提升DAI的稳定性,但美国SEC可能将其归类为证券。RWA代币化需要满足监管要求,例如BlackRock旗下的BUIDL代币采用完全合规方式,将美债收益带入链上。
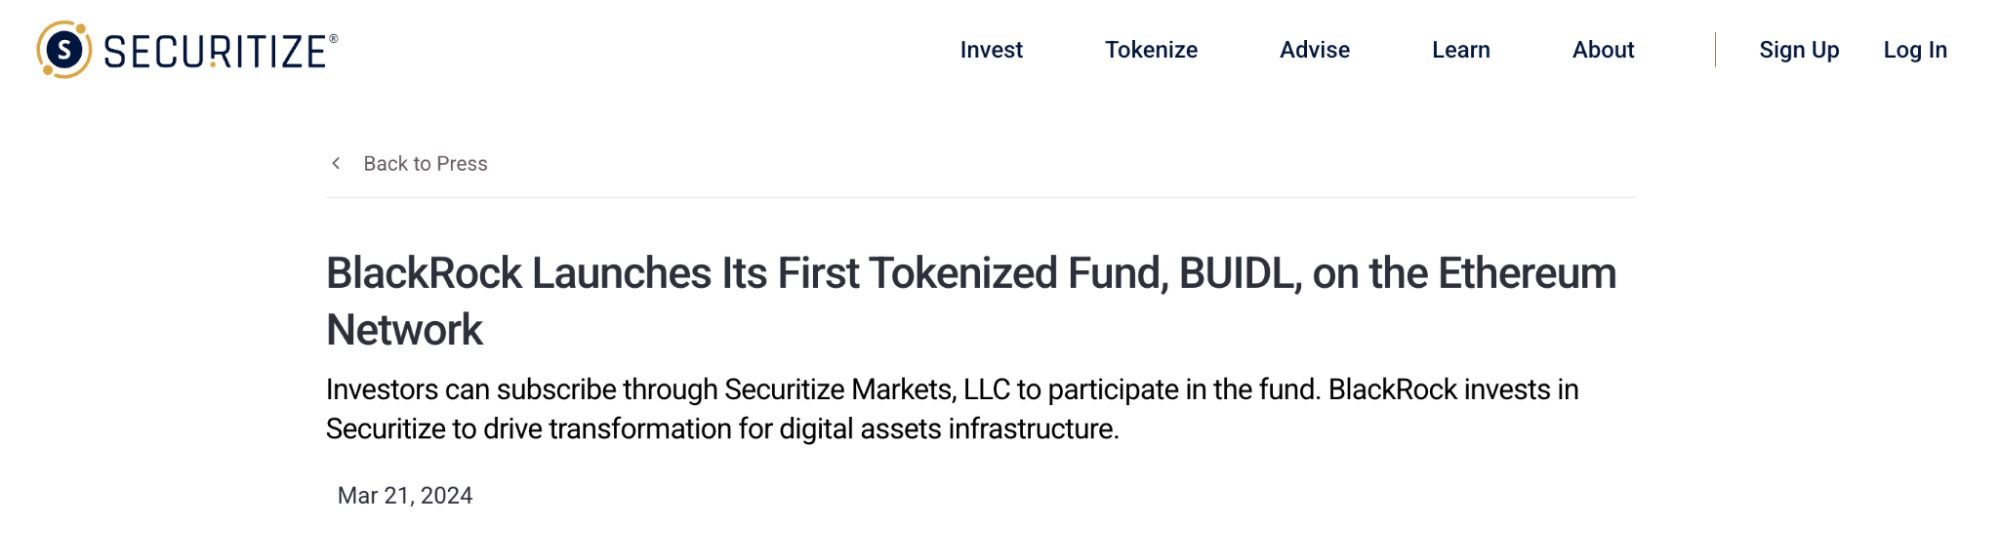
来源:https://securitize.io/learn/press/blackrock-launches-first-tokenized-fund-buidl-on-the-ethereum-network
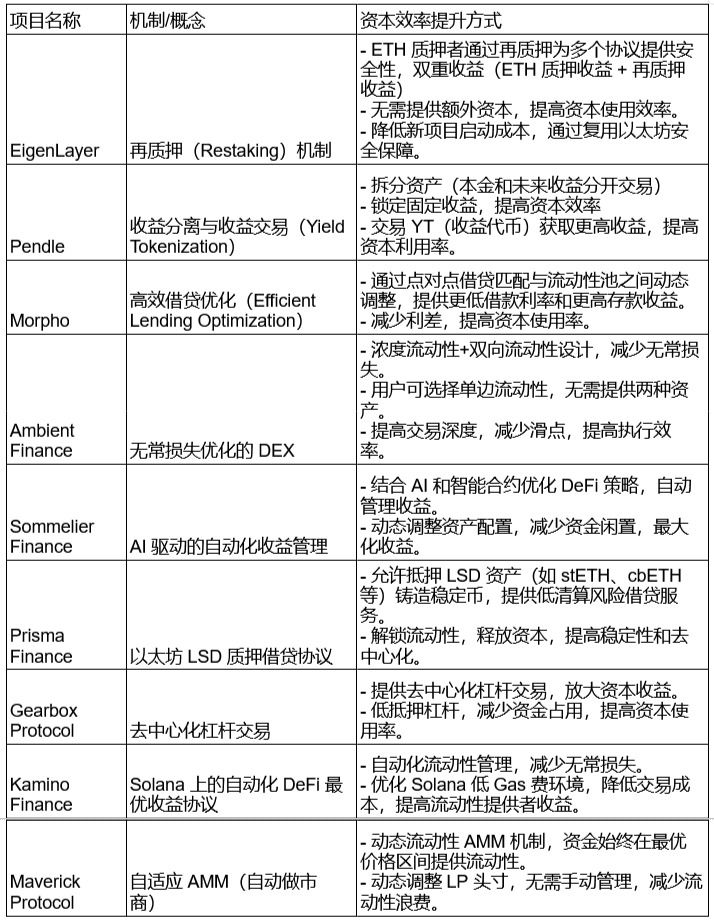
随着DeFi生态的不断演进,新兴DeFi协议正通过创新机制提升资本效率、优化用户体验,并推动加密金融与传统金融的融合。
再质押(Restaking)机制如EigenLayer允许ETH质押者为多个协议提供安全性,提高资金利用率;收益分离(YieldTokenization)方案如Pendle让用户能自由交易未来收益,增强资产流动性。
借贷领域,Morpho通过点对点匹配优化利率,而Prisma Finance则利用LSD资产提供低清算风险的借贷服务。AMM创新方面,Maverick Protocol和Ambient Finance通过动态流动性管理减少无常损失,提高交易深度。
此外,Sommelier Finance借助AI自动优化收益策略,Gearbox Protocol提供去中心化杠杆交易,Kamino Finance则在Solana生态内优化流动性管理。这些新兴协议不仅提升了DeFi的可持续性和资本效率,也为「合规DeFi」的发展提供了新的探索方向。
1.EigenLayer:再质押(Restaking)机制
EigenLayer通过Ethereum质押资产的再利用提高资本效率,让ETH质押者在提供以太坊安全性的同时,为其他去中心化协议提供经济安全支持。
来源:https://www.eigenlayer.xyz/
2.Pendle:收益分离与收益交易(Yield Tokenization)
Pendle允许用户将DeFi资产的本金和未来收益拆分并单独交易,优化资本管理并提高收益率。
拆分资产:用户存入收益资产(如stETH、aUSDC),Pendle会生成OT(OwnershipToken)(本金部分)和YT(YieldToken)(未来收益部分)。
提高资本效率的方式:
来源:https://www.pendle.finance/
3.Morpho:高效借贷优化(Efficient Lending Optimization)
Morpho通过优化DeFi借贷匹配方式,提升存款人和借款人的收益,同时降低资本成本。
工作机制:
Morpho作为Aave和Compound的增强层,在点对点(P2P)借贷匹配和流动性池借贷之间动态调整,确保更优利率。
直接撮合借贷双方(P2P方式),比Aave/Compound的传统池模式提供更低借款利率和更高存款收益。
提高资本效率的方式:
来源:https://morpho.org/
4.Ambient Finance:无常损失优化的DEX
工作机制:
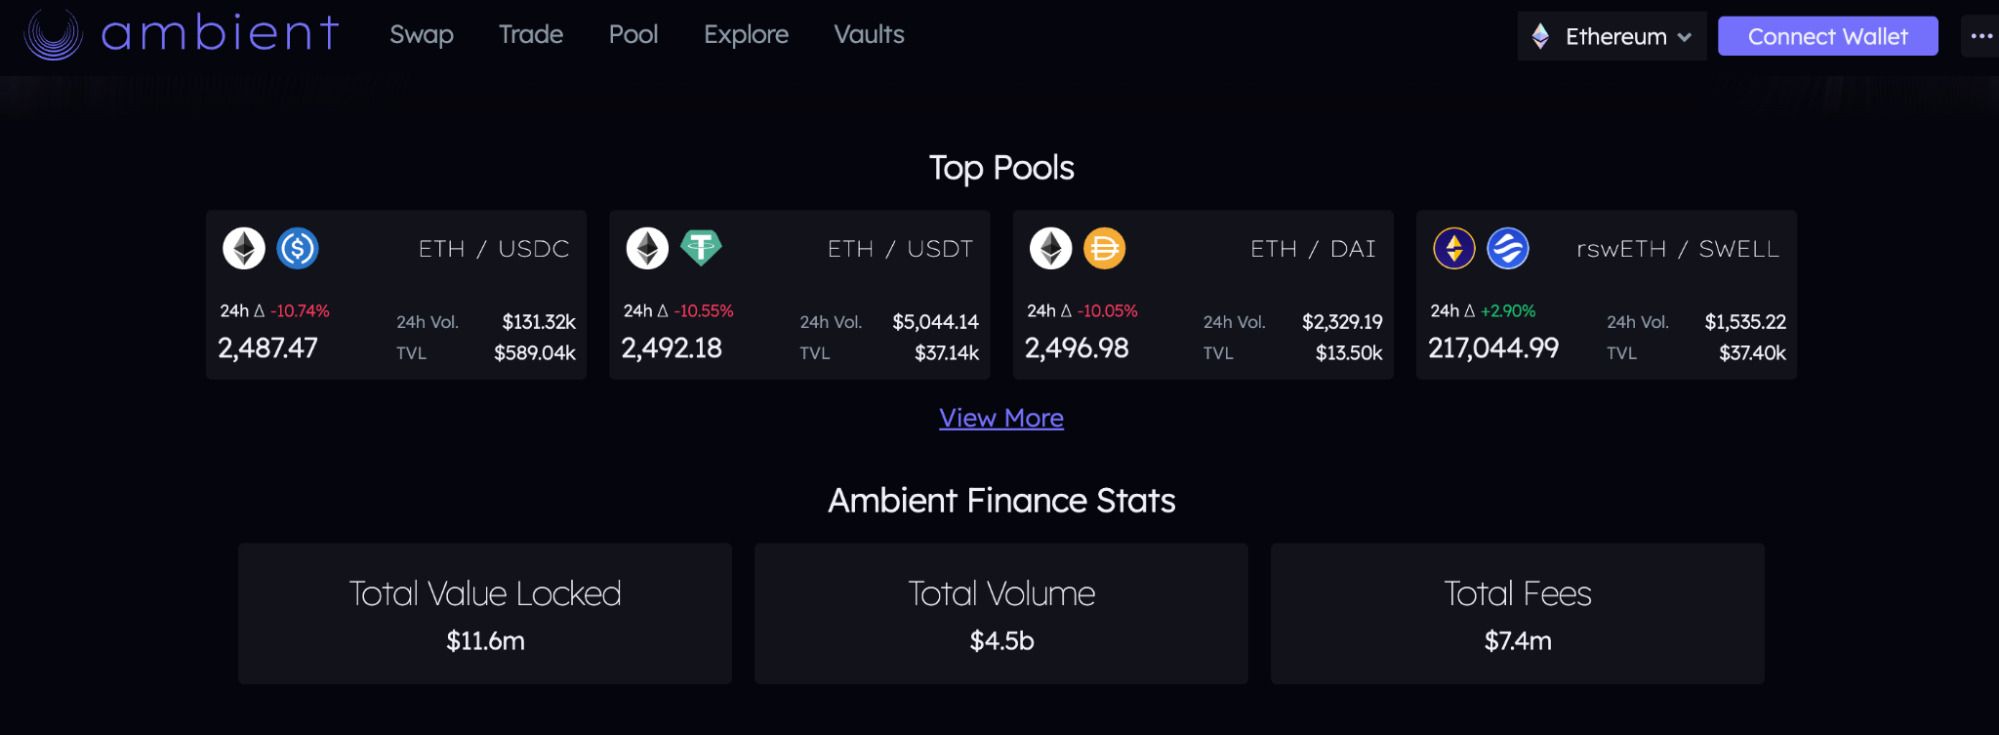
采用浓度流动性(ConcentratedLiquidity)+双向流动性设计,提高LP(流动性提供者)的收益效率,减少无常损失(IL)。
用户可选择单边流动性(single-sidedliquidity),无需同时提供两种资产。
提高资本效率的方式:
减少LP资金浪费,资金集中在更有效的价格区间,提高交易深度。
优化流动性分布,减少滑点,提高交易执行效率。
来源:https://ambient.finance/
5.Sommelier Finance:AI驱动的自动化收益管理
工作机制:
结合AI和智能合约,通过主动管理的DeFi策略Vaults,自动优化用户存入资金的收益。
允许DeFi用户获取复杂收益策略,而无需主动管理。
提高资本效率的方式:
采用AI动态调整DeFi资产配置,确保最佳收益率。
降低资金闲置率,提高收益最大化。
来源:https://www.sommelier.finance/
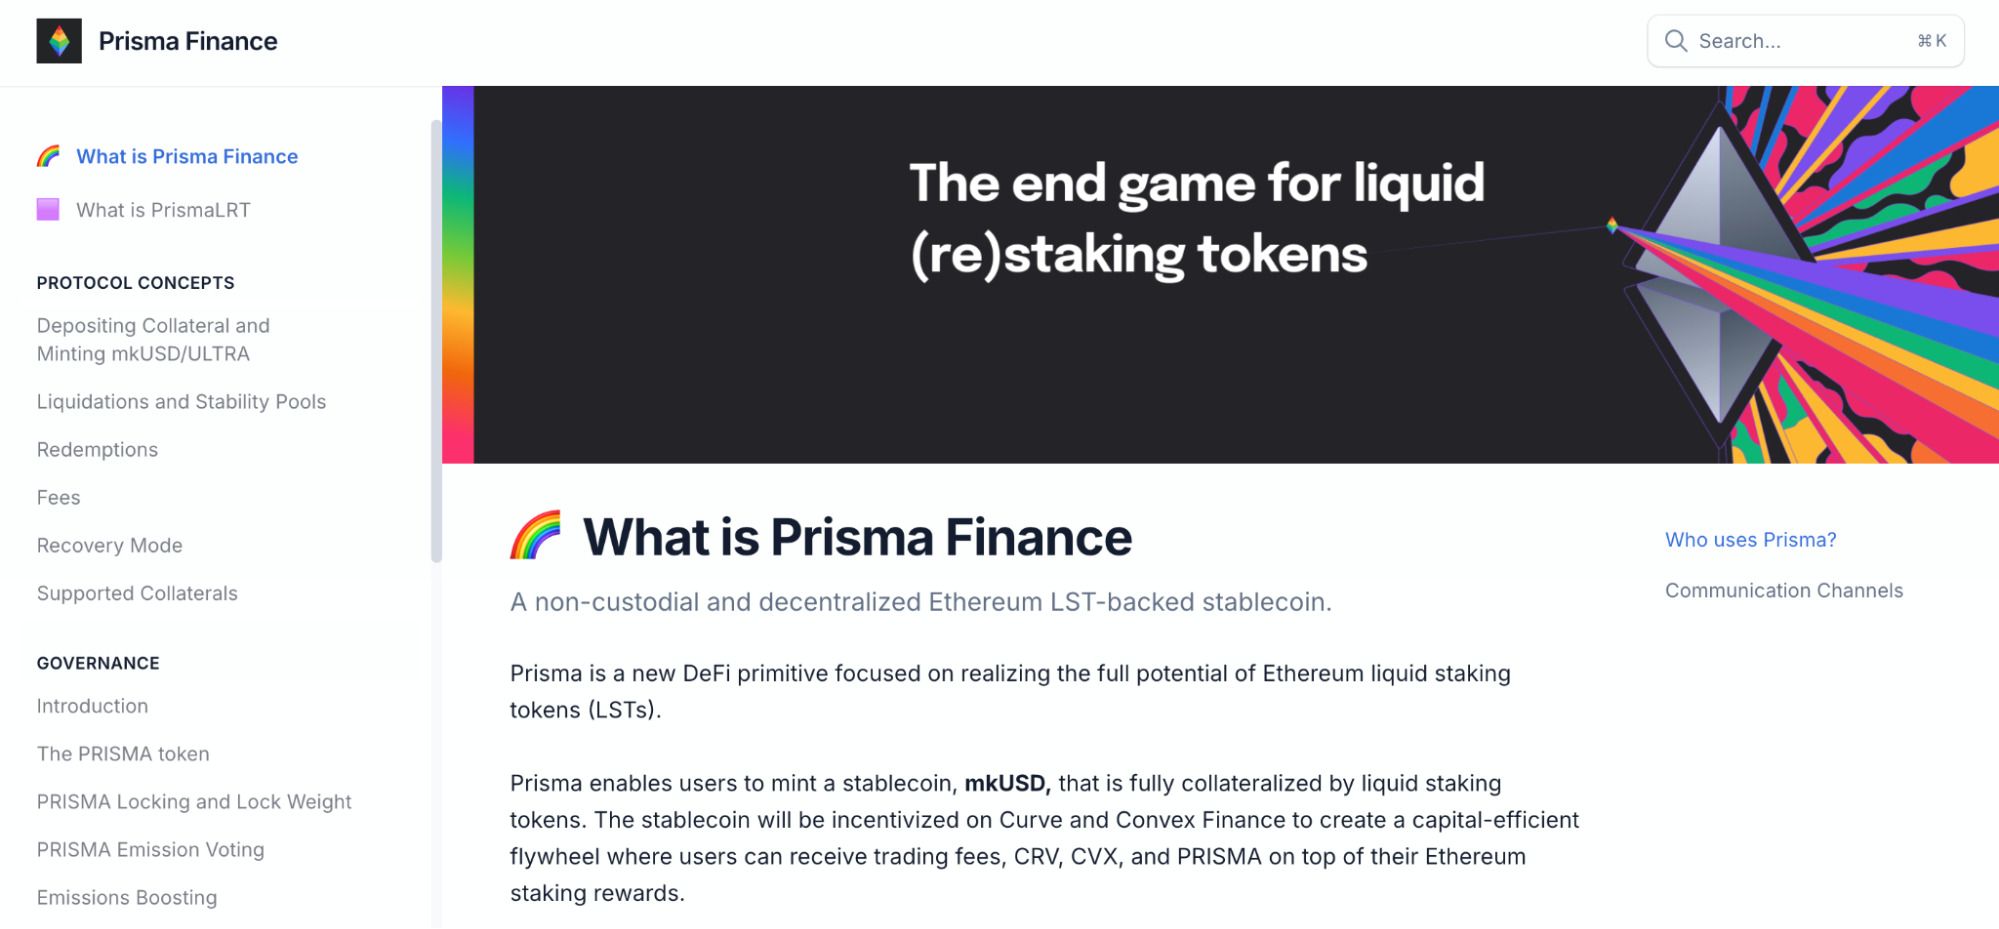
6.Prisma Finance:以太坊LSD质押借贷协议
工作机制:
允许用户抵押stETH、cbETH、rETH等LSD(流动性质押衍生品),铸造稳定币mkUSD。
采用超额抵押+稳定费率机制,提高稳定性和去中心化程度。
提高资本效率的方式:
LSD资产解锁流动性,用户无需卖出stETH也能释放资本。
提供低清算风险的借贷服务,降低用户借贷成本。
来源:https://docs.prismafinance.com/
7.Gearbox Protocol:去中心化杠杆交易
工作机制:
允许用户在Uniswap、Aave、Curve等协议上使用杠杆,实现更高的收益策略。
采用信任最小化的智能合约CreditAccount,提供无信任杠杆交易。
提高资本效率的方式:
杠杆化DeFi交易,放大资本收益。
通过低抵押杠杆,减少资金占用,提高资本使用率。
来源:https://gearbox.fi/
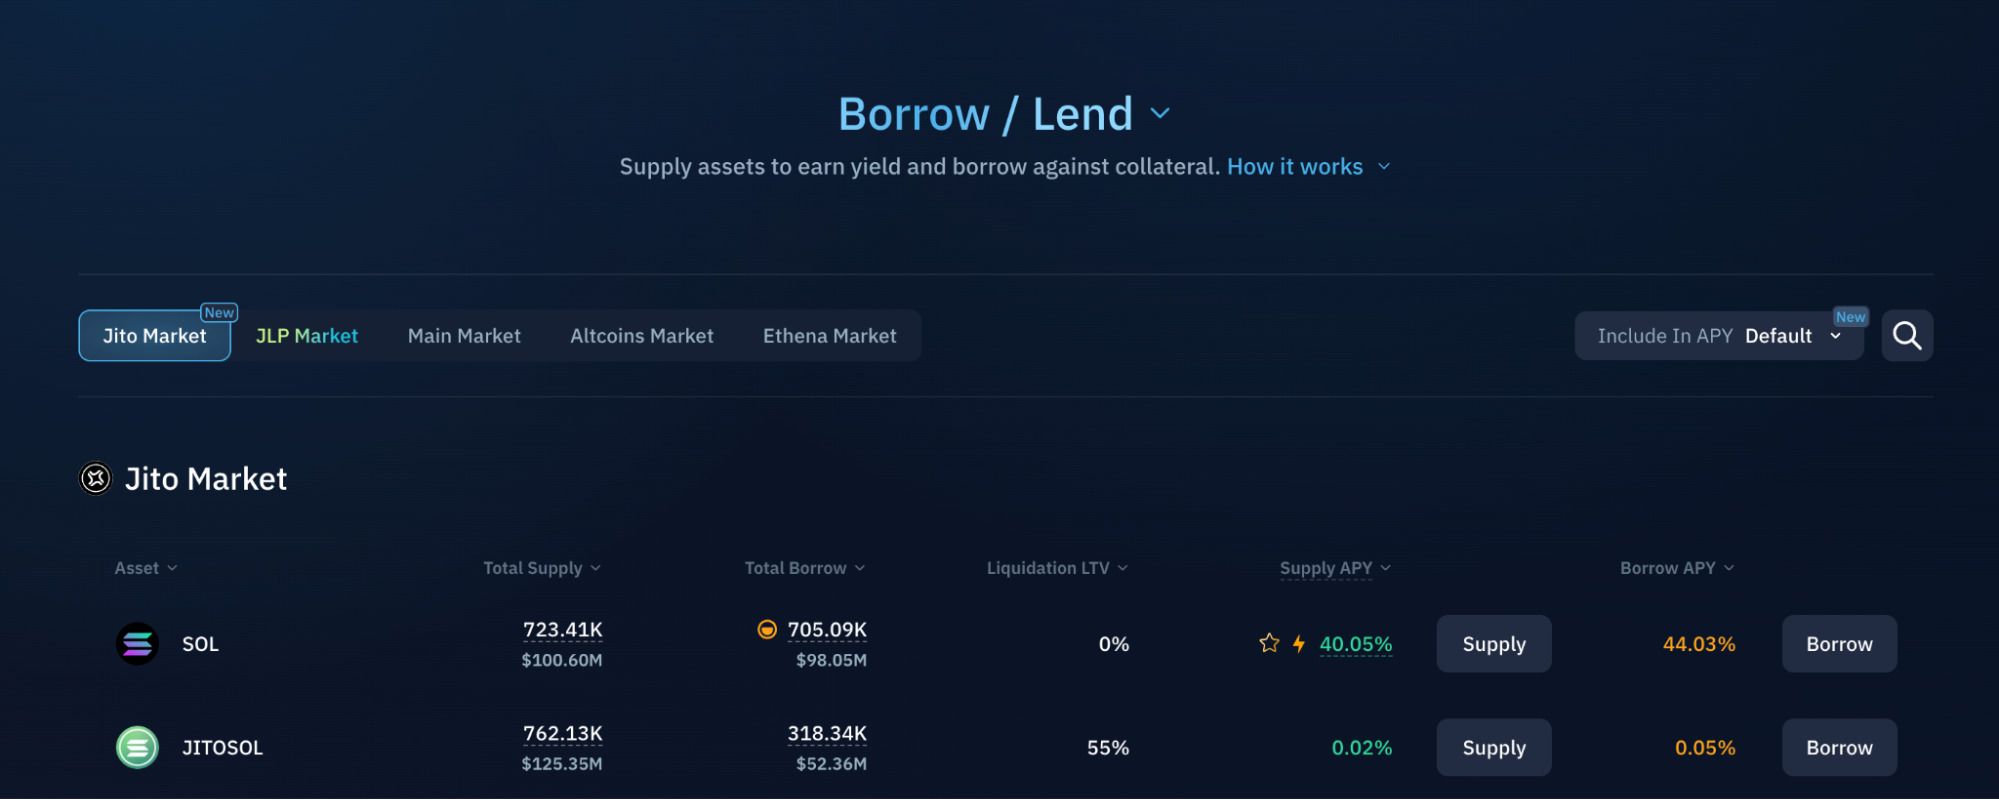
8.Kamino Finance:Solana上的自动化DeFi最优收益协议
工作机制:
采用动态资产管理Vault,提供自动化流动性管理。
主要服务Solana生态,提高流动性提供者(LP)的收益。
提高资本效率的方式:
自动调整LP头寸,减少无常损失。
Solana低Gas费环境,进一步优化DeFi交易成本。
来源:https://app.kamino.finance/
9.Maverick Protocol:自适应AMM(自动做市商)
工作机制:
采用动态流动性AMM机制,使LP头寸自动跟随市场价格变动,提高资本利用率。
允许流动性提供者指定价格区间,并动态调整资产配置。
提高资本效率的方式:
减少流动性浪费,资金始终在最优区间内提供流动性。
动态调整LP头寸,无需手动管理。
来源:https://www.mav.xyz/?panels=solutions,ecosystem,about,community
DeFi3.0未来将围绕更安全、更合规、更智能发展,推动DeFi与传统金融(TradFi)融合。
内核趋势包括合规化DeFi,通过KYC和RWA代币化满足机构及监管要求;以太坊L2生态扩展,降低交易成本并提升跨链互操作性;LRT&LSDfi发展,创新质押收益模式,提高资本利用率;AI+DeFi结合,实现智能化交易、自动化资产管理及AI预测市场;以及RWA代币化,加速传统金融资产上链,促进DeFi进入主流金融体系。
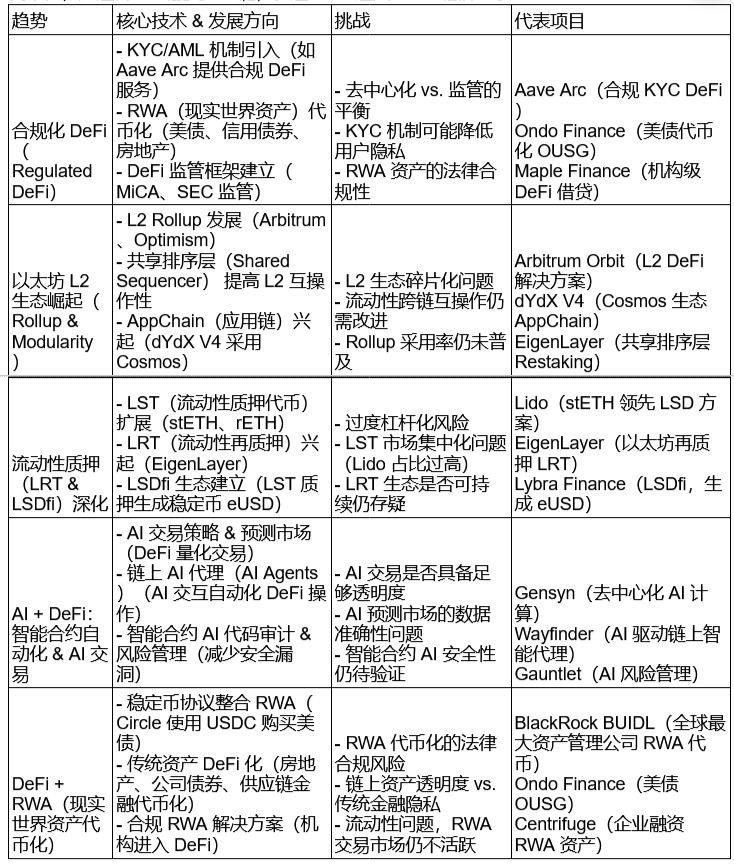
DeFi作为去中心化金融的代表性创新,经历了从DeFi1.0到DeFi3.0的演变,每个阶段都在流动性机制、收益模式、治理方式和跨链互操作性等方面进行优化和突破。
DeFi1.0以AMM和借贷协议为内核,开启了链上金融的新时代;DeFi2.0通过POL和veTokenomics机制提升了资本效率和可持续性;DeFi3.0则融合AI、LRT及模块化架构,推动更智能、更高效的资产管理。
尽管DeFi生态不断进化,但行业仍面临监管合规、安全性及资本效率的挑战。未来,DeFi可能朝着更强的合规性、更智能的治理机制,以及更广泛的现实世界资产(RWA)集成方向发展。随着技术进步和市场成熟,DeFi有望进一步革新全球金融体系,实现真正的去中心化金融愿景。
到此这篇关于DeFi 1.0到3.0:从「资金池」到「智能资本」,谁才是真正的下一代金融?的文章就介绍到这了,更多相关DeFi3.0、DeFi2.0与传统DeFi对比内容请搜索中币网以前的文章或继续浏览下面的相关文章。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
11分钟前 区块团子
22分钟前 昆布布
36分钟前 昆布布
50分钟前 昆布布

DeFi(去中心化金融)正在重塑全球金融体系的底层逻辑。它不依赖银行或券商,而是通过智能合约在链上自动完成借贷、交易、理财等金融服务。本专题从零开始,系统讲解DeFi的核心概念、主流协议(Uniswap、Aave、Lido等)、收益策略(流动性挖矿、质押)以及不容忽视的安全风险(清算、黑客攻击、无常损失),帮助新手建立完整的链上金融认知框架。
近期热门
更多
2026-11-05 链上吃瓜员
2026-11-04 链上吃瓜员
2026-11-04 链上吃瓜员
2026-11-03 链上吃瓜员
2026-10-30 链上吃瓜员
2026-10-29 链上吃瓜员
2026-10-29 链上吃瓜员
2026-10-29 链上吃瓜员
2026-10-28 链上吃瓜员
2026-10-28 链上吃瓜员
精选专题
更多热门标签
更多