作者:辣辣辣条 更新时间:2026-11-21 17:19
买一只加密指数基金,最该留意的往往不是它装了多少个币,而是三件事:怎么加权、套在什么壳里、收多少费。一长串币的名单听着丰富,可在市值加权之下,收益照样大半由比特币和以太坊决定,剩下那些名字更多是把列表拉长了,并不让风险变得更清楚。所以看产品之前,先看规则,再看壳子。买一只加密指数基金,最该留意的往往不是它装了多少个币,而是三件事:怎么加权、套在什么壳里、收多少费。一长串币的名单听着丰富,可在市值加权之下,收益照样大半由比特币和以太坊决定,剩下那些名字更多是把列表拉长了,并不让风险变得更清楚。所以看产品之前,先看规则,再看壳子。本文将带你详细了解加密指数基金的加权方式、包装结构与实际回报来源。
加权方式、产品载体、费率决定你能从加密指数基金获得什么;哪怕是十币种篮子,最终仍可能主要集中在比特币与以太坊。
加密指数基金持有按书面规则选出的一篮子币种,单一个仓位即可同时覆盖多种资产。规则决定哪些币种符合资格、各自权重以及何时调整组合。
包裹篮子的产品载体是另一项独立选择。交易所交易产品(ETP)、私人信托、链上代币可以持有相似币种,但成本与风险并不相同。
加密指数基金没有基金经理挑选币种,基金跟踪指数,但本身并不等于指数。投资后,你持有的是产品载体中的份额、单位或代币,载体力求复刻篮子,同时带来手续费、溢价折价、托管安排、税务文件与准入限制。指数收益剔除了这些费用;正如Bitwise十币种基金说明书指出,你无法直接投资指数。
币种列表长,也不代表均匀分散。一只持有前十大加密资产的基金,仍可能被比特币与以太坊主导,因为二者占据合格市值的绝大部分。小币种拉长名单,并不会让风险更干净、更可预测。
运作起点是指数方法论,也就是基金必须遵守的规则手册。基金随后持有复刻指数所需的币种、衍生品或代币化敞口。
资金到账后,基金买入资产,交由托管方保管或存入智能合约,并按周期再平衡,使权重回归规则要求。手续费与交易成本从中扣除,你最终拿到的是指数收益减去载体新增的全部成本。
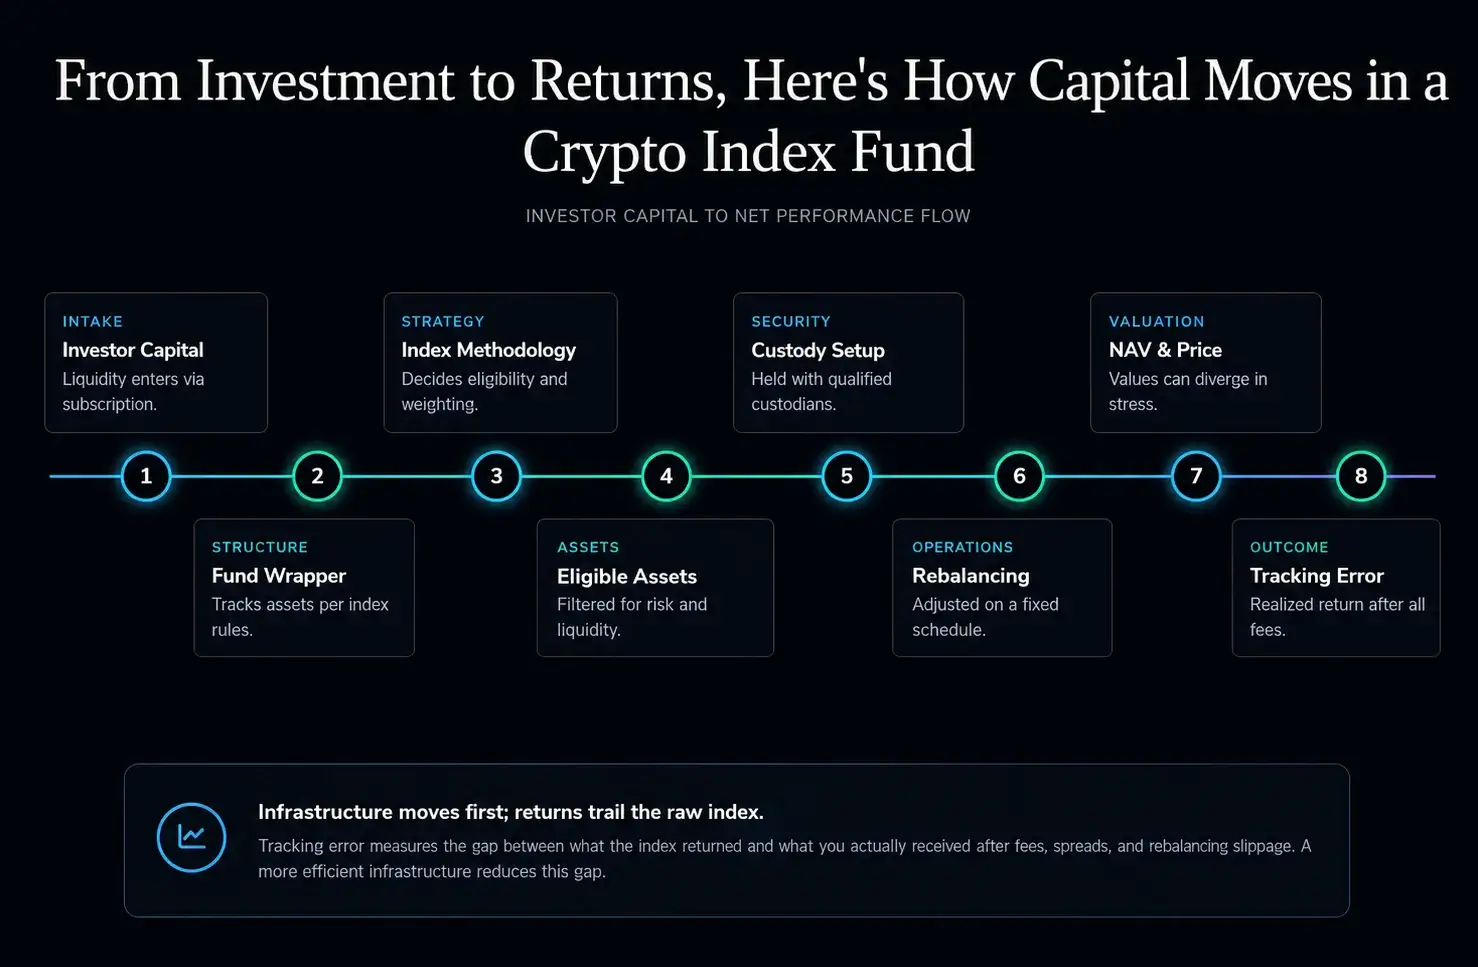
资金在加密指数基金中的流转:投资者资金、基金载体、指数方法论、合格资产、托管、再平衡、净值与价格、跟踪误差。
指数收益与你的实际收益之差称为跟踪误差。Bitwise十币种基金招股书将其描述为基金表现与指数表现之间的偏离,称发起人通过控制成本与交易滑点,力求将偏差维持在低位。基金完全遵守规则,仍可能长年跑输指数。因此,两只产品持有相似篮子时,更低费率、更小偏差,才能让你留下更多指数收益。
载体,即篮子周边的法律与技术结构,决定你的所有权、税务文件、交易时段与故障点。下表将每种载体与带来的变化对应。
| 类型 | 说明 |
|---|---|
| 传统基金或私募信托 | 存在资格限制,并附带认购与赎回条款 |
| 交易所交易产品 | 可通过券商渠道购买,其市场价格可能偏离资产净值(NAV) |
| 链上指数代币 | 通过钱包访问,存在智能合约和流动性风险 |
| 自建篮子 | 由你自己设定权重、管理密钥并进行再平衡 |
先看载体,再看持仓列表。同样的币种,可能包装在普通券商账户产品里,也可能需要加密钱包、特定交易所,并且要接受智能合约。
传统基金或私人信托包装加密敞口,但不会把币种交给你。能否买入取决于产品、你的所在地、准入标准与赎回条款。部分产品完全不公开交易,进出市场不只是下单那么简单。
ETP像股票一样在证券交易所交易,你可以通过券商账户买入。这种熟悉感是主要吸引力。股价仍可能偏离底层资产净值,需求旺盛时你可能高于NAV买入,需求退潮时低于NAV卖出。
单资产交易所交易基金(ETF),例如比特币ETF、以太坊ETF,提供单一主流资产的定向敞口;多资产指数基金则在一个载体上覆盖多个币种。
如今同一个交易所交易载体,在加密ETF市场中同时覆盖单币、篮子与质押策略;Bitwise产品线中,BITW旁还有Solana质押ETF。
链上指数代币将篮子放入区块链智能合约,你在钱包中持有代币。这可以接入去中心化金融(DeFi)工具,移除传统托管方,但同时增加合约风险、预言机风险、治理风险,出事之后几乎没有追索途径。通常没有招股书、没有监管机构、也没有基金经理可联系。
自建篮子不付基金费用,复制指数思路。你自己挑选资产、设定权重、直接买入,并决定何时再平衡;成本更低,币种登记在你名下。
BITW展示同一代码如何更换载体。Bitwise说明书称,该基金在2025年12月9日之前是私募,之后在NYSEArca上市,成为交易所交易产品。
Bitwise基金页面与招股书给出截至2026年11月18日BITW的细节。
| 项目 | 内容 |
|---|---|
| 当前名称 | Bitwise 10 Crypto Index ETF |
| 代码与交易所 | BITW,在 NYSE Arca 上市,上市日期为 2025 年 12 月 9 日 |
| 基准指数 | Bitwise 10 Large Cap Crypto Index |
| 持仓 | 10 种加密资产 |
| 衍生品 | 根据招募说明书,不持有衍生品 |
| 发起人费用 | 每年 0.75%,同时也是总费用率 |
| 数字资产托管人 | Coinbase Custody Trust Co., LLC 和 Anchorage Digital Bank N.A. |
| 市场价格与资产净值(NAV) | 2026 年 11 月 16 日为 $41.12 对 $41.18 |
| 《1940 年投资公司法》 | 未注册,因此该法提供的基金保护不适用 |
Bitwise2026年10月31日说明书显示,BITW在2025年净值下跌12.77%,其指数下跌10.09%,跟踪差距2.68个百分点。Bitwise同时提示,2025年12月9日上市前的收益反映当期费用,不能与后期结果直接比较。
历史信托材料、当前ETF文件与第三方摘要对BITW的描述可能不同,应以当前基金页面与美国SEC文件为准。
如果你买入十币种基金,期待每个币贡献约10%收益,权重结果会出乎意料。很多加密指数按市值加权,每个资产份额跟随总市值。BitwiseBITW指数方法论更进一步,只计算自由流通量,即可交易的供给。
截至2026年11月17日,Bitwise基金页面显示,比特币占BITW持仓77.34%,以太坊占13.21%。二者合计占十币种基金90.55%,其余八个币种无一超过4%。
指数提供方混合多种规则,每种规则都会改变这个比例:
BITW指数在市值加权后,还检查至少87.5%权重投向已有SEC批准单资产ETP的币种;若占比不足,将权重向这些币种倾斜。
权重也决定再平衡需要做什么。假设有两只10000美元基金,持有相同四个币种:一只按市值加权,权重60%、25%、10%、5%;另一只等权重,各占25%。最小币种翻倍,其余保持不变。
市值加权基金中,该持仓从500美元涨到1000美元,占10500美元基金的9.5%。这恰好等于该币在总市值中的新份额,因此无需卖出。等权重基金中,它从2500美元涨到5000美元,占12500美元基金的40%。下一次再平衡时,该基金卖出1875美元该币种,另外三个币种各买入625美元,让所有持仓回到3125美元。
同一轮上涨,等权重基金涨幅25%,市值加权基金涨幅5%;下一轮行情也可能反向。Bitwise按季度再平衡其等权重指数,时间为3、6、9、12月最后一个工作日。
两只假设的10000美元基金持有相同四个币种,一只市值加权,一只等权重。最小币种翻倍时,只有等权重基金偏离目标并需要交易。
币种D翻倍。只有等权重基金需要卖出部分该币。
两只假设的10000美元基金持有相同四个币种,一只按市值加权,一只等权重。随后最小币种翻倍,其余保持不变。
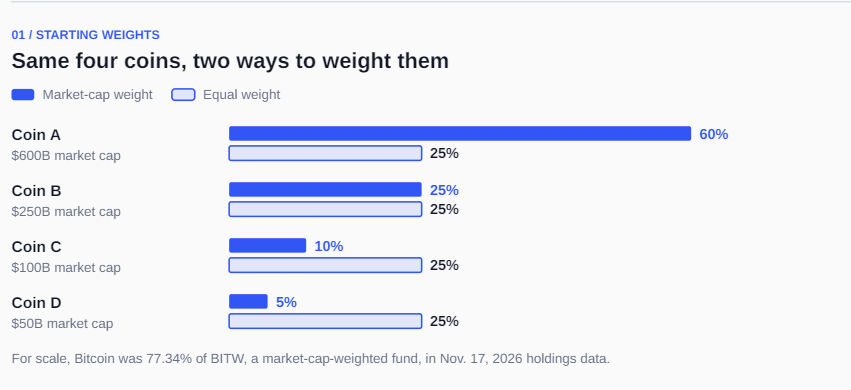
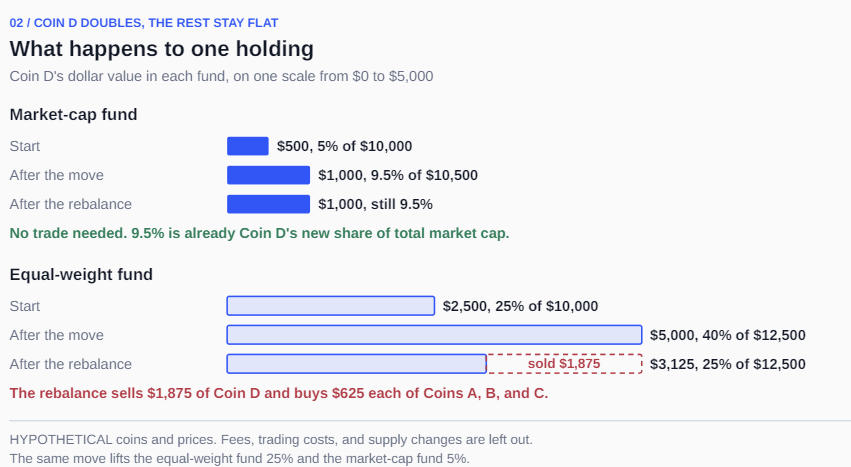
市值加权基金权重随价格移动,价格变动无需交易。等权重基金向赢家偏移,再平衡时将其卖出回落。
以上为假设币种与价格,未计入费用、交易成本、自由流通变化与新入场者。真实市值基金在每次再平衡时仍会因供给变化、成分调整以及BITW将87.5%配置于具备SEC批准ETP币种这类规则而交易。
再平衡在市场波动让配置偏离目标后,重置各资产权重。重构则改变篮子内的资产:新资产符合资格,或持仓未通过准入筛选。二者共同意味着,你今天买入的基金,一年后按设计可能持有另一组币种。
Bitwise在每月最后一个工作日美东时间下午4点重构其市值指数,包括BITW指数。新入场者提前一周确定;连续30天违反准入规则的币种,在下一次重构时退出。
Bitwise2026年10月30日的指数成分历史显示小币种进出频繁:
这类币种所在板块领涨时可以提升收益;但相比比特币、以太坊,它们往往波动更大、流动性更弱,更易暴露于监管或下架风险,让基金更难预测。
准入规则不止规模。下表将常见筛选条件与对篮子的影响对应。
| 筛选条件 | 作用 |
|---|---|
| 市值筛选 | 保留足够大的资产,以代表市场 |
| 流动性筛选 | 剔除难以交易或再平衡的代币 |
| 托管筛选 | 只纳入受监管托管人支持的资产 |
| 交易所上市筛选 | 要求有可靠的交易和价格数据 |
| 自由流通量调整 | 只计算可供交易的供应量 |
| 稳定币处理 | 将类似现金的代币排除在成长型篮子之外 |
| 包装代币处理 | 防止桥接副本被重复计算 |
| 委员会监督 | 对异常市场、托管或法律情形进行人工审查 |
两只都自称前十大加密基金,如果一只对比特币设置25%上限,一只计入包装代币,另一只剔除托管受限资产,表现可能差异巨大。重构频率同样有影响:月度重构基金比季度重构换手更高,会增加交易成本并影响税务。
一个加密指数基金仓位,可以替代一揽子币种购买、钱包设置与手工再平衡;对于只想获得加密市场敞口、不愿管理单个资产的人,减少了大量工作。
买入变简单,其余问题不会自动消失。费用长期复利,税务申报因产品而异,载体还自带故障点。下面每项优势都附带局限。
| 优势 / 表面便利 | 需要权衡之处 |
|---|---|
| 接触多种代币 | 少数大市值币仍可能主导 |
| 操作步骤更少 | 对持仓和时机的控制更少 |
| 基于规则维护 | 规则可能排除你原本以为会持有的币 |
| 券商渠道准入 | 投资者保护因产品包装而异 |
| 选币压力更小 | 费用和跟踪误差会削减回报 |
| 报表更简单 | 税务表格仍可能复杂 |
单独买入五个加密资产、存放在自托管钱包、每季度再平衡,正是基金替你承担的工作。如果你本来只是买比特币并放在可靠交易所,多资产基金增加成本与集中度疑问,却没有对应便利提升。
加密指数基金替你做币种选择,但市场波动依旧存在,载体还自带风险。
上市产品可能长期相对NAV溢价或折价;私人信托可能限制赎回。链上代币可能遭遇智能合约故障、预言机操纵或流动性枯竭。无论哪种载体,薄弱托管都可能因盗窃或破产导致资产损失。
美国金融业监管局(FINRA)称加密资产风险高,往往波动极大。其加密资产页面还警示,即便券商属于SIPC成员,证券投资者保护公司(SIPA)保护也可能不适用于加密资产。
税务文件同样取决于载体。美国券商在1099-DA表格上报数字资产卖出与兑换;被按合伙企业征税的基金,例如BITW,会向每位股东发放ScheduleK-1。
买入前逐项检查:
直接持有币种时,托管就是你的责任:无论是在最安全加密交易所开户,还是使用自己掌控的冷硬件钱包密钥。
基金名称与成分数量本身说明不了多少。两只产品都可宣称“前十大加密”,但持有不同资产、使用不同加权规则、收费差异巨大,税务申报方式也不同。
先看产品持仓。部分直接持有现货加密,部分持有期货、合成衍生品或代币化敞口。部分提供单资产敞口,部分跟踪篮子或DeFi这类窄板块。持仓页面与招股书会说明。
假设你对比两只跟踪前十大加密市值的产品。产品A年费率0.75%,市值加权,通过受监管托管方持有现货。产品B费率0.25%,持有月度期货合约并在到期前展期,底层没有币种。
如果指数一年上涨40%,产品A扣费后接近39%。产品B的结果还取决于每次展期成本,成本随期货价格变化,因此它0.50个百分点的费率优势可能缩小或消失。
下表每个对比问题,对应答案能揭示的信息。
| 需要问的问题 | 关注点 / 说明 |
|---|---|
| 它跟踪什么指数? | 目标敞口是什么 |
| 有多少资产符合条件? | 数量可能掩盖集中度 |
| 资产如何加权? | 市值加权、等权,还是设上限 |
| 多久再平衡一次? | 换手率、税务影响和权重漂移 |
| 费用率是多少? | 每年从回报中扣除的成本 |
| 谁持有这些资产? | 托管和交易对手风险 |
| 在哪里交易? | 交易时段、点差和流动性 |
| 会收到什么税表? | 基金、信托、代币或直接持有的情况不同 |
| 价格是否与 NAV 一致? | 溢价或折价风险 |
| 持仓信息有多新? | 你能在多大程度上信任所披露的敞口 |
追求简单的新手,对上市券商产品的判断,会不同于希望直接托管或使用链上工具的人;合适产品取决于你的准入条件、税务情况与风险承受能力。
你可以通过上市基金或ETP、链上指数代币、自建篮子,或直接托管单个资产获得加密指数敞口。每条路线在工作量、成本与控制权之间的平衡各不相同。
越依赖第三方产品,你的操作工作越少,同时越依赖该产品的费率、托管与披露。
这条路线适合希望通过券商接入、不想管理私钥的投资者。在券商账户搜索代码,像其他上市证券一样买入;基金负责托管、再平衡与记录。你拥有的是载体份额,对底层币种没有直接所有权。
部分投资者将这类敞口放在个人退休账户(IRA)中,比特币IRA选项展示账户级载体如何运作。IRA与指数方法论解决不同问题,可以结合使用。
你需要在代币所在区块链拥有加密钱包,持有支付gas费的币种,以及上线该代币的去中心化交易所。你签名的每一次授权都允许智能合约移动你的代币,确认前检查额度;兑换之后,流动性与预言机风险仍然伴随。
DIY篮子中,你按自己的周期再平衡,其余全部自己处理:选择交易所、保护私钥、跟踪成本基础、应对下架或规则变更。
加密交易所之间费用、支持币种、提现规则不同,频繁再平衡的篮子在不同平台成本不一。如果是第一个账户,从新手加密交易所开始。
直接托管指买入单个资产,自行保管私钥。你和币种之间没有基金载体、年费或经理;所有工作都由你承担,从密钥备份、钓鱼防护到遗产规划。
硬件、软件、托管型加密钱包以不同方式分配密钥控制权,钱包类型决定你承担多少工作。
净值(NAV):基金总资产减去总负债;每股NAV由净值除以流通股数,如Investor.gov定义。上市产品市价高于每股NAV为溢价,低于NAV为折价。长期溢价意味着你为底层敞口多付钱。
自由流通量:实际可交易的供给。Bitwise计算市值加权指数市值前,会剔除仍由开发者、基金会或关联公司控制的币种,以及已知丢失或销毁的币种。
缓冲区间:限制重构换手的规则。按Bitwise10%规则,已在市值指数中的币种继续保留,除非合格挑战者的自由流通市值高出10%。挑战者必须在连续五天保持该领先幅度,截止时间为重构前一周。
什么是加密指数基金?
这是一类跟踪规则化数字资产篮子的投资产品,你把币种选择交给方法论。规则本身也会调整。Bitwise的指数委员会制定并调整方法论,每月开会,时间为每次再平衡前一周。
什么是Bitwise10加密指数基金?
这是BITW的旧名称,SEC文件中仍会与当前名称并列出现。根据招股书,该信托2017年11月22日成立,原名Bitwise Hold 10 Private Index Fund,LLC,向合格投资者出售份额,之后股份在OTCQX市场报价。2025年12月3日更名为Bitwise 10 Crypto Index ETF,随后在NYSE Arca上市;早期摘要可能仍将其描述为私募基金。
加密指数基金等同于加密ETF吗?
不等同。指数基金描述策略,即按固定规则跟踪篮子;交易所交易基金(ETF)描述载体,即在证券交易所交易。Investor.gov将ETF归入更宽泛的ETP类别,与交易所交易商品信托、交易所交易票据并列。单币种ETF只跟踪单一资产,因此加密ETF不一定是指数基金。
加密指数基金比单独买币更安全吗?
它降低了单币种选择风险,也省去管理多个仓位的工作,但篮子内币种依旧波动。Bitwise2026年10月31日说明书显示,过去一年其十币种指数与比特币日均相关系数0.86,因此篮子走势仍主要跟随单一币种。
可以自建加密指数基金吗?
你可以搭建遵循类指数规则的篮子,但它不是法律结构上的基金。每次再平衡都会卖出一个币种换成美元或另一个币种,美国券商会在1099-DA表格上报这些卖出与兑换。IRS同时要求你在申报前自行计算成本基础。
新手买入加密指数基金前要检查什么?
观察每份份额随时间代表多少加密资产。Bitwise表示,由于基金无论份额涨跌,都从加密资产中支付发起人费用,每份BITW份额背后的加密资产持续减少。因此BITW费用体现为每份份额对应币种数量变少,这一点仅看价格图表无法发现。
到这里,加密指数基金的机制与比较方法就讲完了。指数规则决定买什么、各占多少,包装决定你怎么持有、承担什么风险;同样十只币,权重不同,结果可能差很远。别只看名字,先读当前招募书和持仓表。更多内容请关注中币网其他文章。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
5小时前 区块团子
5小时前 昆布布
6小时前 区块团子
近期热门
更多
2026-11-05 链上吃瓜员
2026-11-04 链上吃瓜员
2026-11-04 链上吃瓜员
2026-11-03 链上吃瓜员
2026-10-30 链上吃瓜员
2026-10-29 链上吃瓜员
2026-10-29 链上吃瓜员
2026-10-29 链上吃瓜员
2026-10-28 链上吃瓜员
2026-10-28 链上吃瓜员
精选专题
更多热门标签
更多