作者:辣辣辣条 更新时间:2026-10-19 14:22
OKXICE想把美股做成链上代币,实现全天候交易,并且拿到了SEC的豁免许可。不过有9家公司不愿意,拒绝把自家股票放到这个平台,担心全天交易造成股价乱波动,还怕投资者误以为公司支持这个加密产品。OKXICE想把美股做成链上代币,实现全天候交易,并且拿到了SEC的豁免许可。不过有9家公司不愿意,拒绝把自家股票放到这个平台,担心全天交易造成股价乱波动,还怕投资者误以为公司支持这个加密产品。下面小编简单梳理了OKXICE推进代币化美股交易时遭遇上市公司异议的动向。
过去一年里,RWA一直是加密市场最受瞩目的叙事之一,而“美股上链”更是各大平台探索合规创新的核心方向。当由洲际交易所(ICE)与OKX关联实体联合打造的OKXICE,依托SEC最新发布的创新豁免框架推进代币化美股交易时,迎面撞上了传统上市公司的审慎防线。
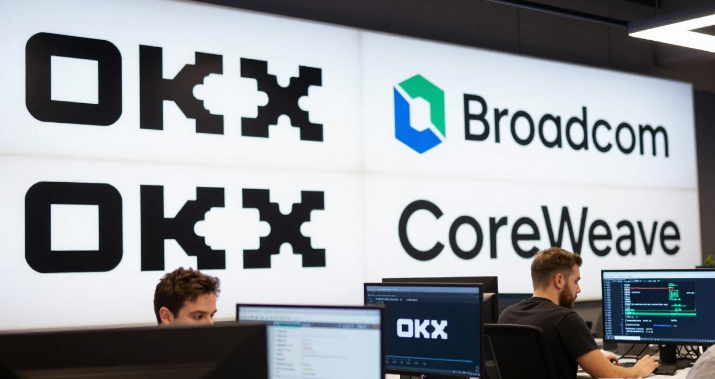
10月15日,包括博通(Broadcom)、CoreWeave、Verizon在内的9家科技与产业巨头正式行使规则赋予的异议权,选择退出该平台的首批代币化交易名单。
这场传统资产与新兴链上交易场所的首次正式磨合,不仅呈现了SEC新规沙盒的真实运行机制,也揭示了“美股上链”进程中资产端与平台方的深层博弈。
要看懂这波冲突,我们得先理清OKXICE到底想干什么。
这原本是一个含着金钥匙出生的合规RWA探索者。OKXICE是一家注册在得克萨斯州的有限责任公司,背后由传统金融巨头洲际交易所(Intercontinental Exchange Holdings)和加密圈的OKCUSA Holding各持股50%。
它的商业构想非常宏大:在XLayer区块链上,通过许可型自动化做市商(AMM)流动性池,提供代币化美股的二级市场交易,并与USDC、USDT、USDG等稳定币24/7全天候配对。
代币由第三方按1:1锚定底层股票发行,完全继承分红、投票和清算权。
为了让这个玩法合规,OKXICE拿到了美国SEC在2026年9月17日刚刚发布的“创新豁免(Innovation Exemption)”。这项豁免允许平台在不注册为国家证券交易所的情况下,开展权限控制的链上股票交易。同时,OKXICE在10月4日公布了首批计划支持的60多个美股代码。
然而,博弈比想象中来得更早。
SEC的创新豁免框架里,为了平衡各方利益,藏着一个关键的“发行方保护条款”:
平台在上线代币化股票前必须通知上市公司,而上市公司有30天的时间提交《发行人反对通知(Notice of Issuer Objection)》。只要公司反对,平台就不能在该场所提供对应代币的交易。
到了10月15日,OKXICE发布公开通知,确认已有9家巨头动用了这项异议权。这份“拒签名单”里包括:
AI算力新贵CoreWeave,Inc。、芯片巨头Broadcom Inc。(博通)、电信巨头Verizon,以及Cerebras Systems、App Lovin、Applied Digital、Rocket Lab、Applied Optoelectronics、United Health。
虽然平台合规起航,但第一批上市公司依然对这种新兴的“链上映射”表达了审慎态度。
在加密圈的惯性思维里,把资产代币化能带来全球流动性、24/7的交易时长,这对任何资产都是天大的利好。但站在传统上市公司的视角,这完全是另一笔账。
在这9家反对的公司中,光电元件制造商Applied Optoelectronics的发言人对媒体坦言了担忧,这恰恰代表了传统企业对加密创新的观望心理:
公司表示,“不确定代币化会对股价、流动性和波动性产生什么影响”。
传统美股是24/5交易(周末休市),而AMM池子是24/7运转的。这种跨市场、跨时区的套利和周末跳空风险,对于一向追求市值管理稳定性的上市公司来说,是一个不可控的黑盒。
此外,公司担心投资者会误以为他们“赞助或认可了这项产品”。
对于博通、CoreWeave这些正处于AI舆论风口的巨头而言,他们不希望在自己未参与的情况下,为第三方代币化产品承担潜在的法律和合规误解。
说白了,对于这些动辄千亿市值的科技巨头而言,目前的链上代币化能带来的增量流动性还不够吸引,却要让他们承担不可控的定价紊乱和合规风险。
笔者认为,OKXICE遭遇的这场“拒签风波”,其实是SEC创新豁免新规下发行方选择权的第一次集中压力测试。
从现在的趋势来看,加密依靠“未经许可强上传统资产”的草莽时代结束了。
过去,链上协议可以随便发一个合成资产去锚定美股;但在如今走向合规的RWA框架下,也必须尊重上市公司的意志。
之前Robinhood链上线与AMC(美国院线)相关的meme时就遭到了AMCCEO的强烈抵制和反对,不过由于主要战场在链上,并不能产生实质的影响;
而如果RWA更多的深入传统金融的主场并做到合规,磨合则是必经之路。大公司的抵触并非意味着代币化美股走向了死胡同,相反,它证明了合规机制的有效性。
OKXICE明确表示,他们将继续按计划推进那些“未提出反对”的股票,包括英伟达(Nvidia)、苹果(Apple)、微软(Microsoft)、亚马逊(Amazon)等绝大多数核心标的的代币化交易。
目前异议权是针对单家场所(Venue-specific)的,这意味着如果未来其他平台能提供更合理的合作模式,这些公司依然可以重新选择。
对于OKXICE而言,首轮测试至少明确了规则的边界。但在剔除了这批高关注度、高波动的科技与AI标的后,仅凭英伟达、苹果等大盘蓝筹,能否在XLayer的AMM池子里沉淀出足够的真实交易深度,才是这场为期五年监管实验接下来真正要面临的商业大考。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
6分钟前 辣辣辣条
22分钟前 辣辣辣条
54分钟前 辣辣辣条
近期热门
更多
1个月前 辣辣辣条
1个月前 辣辣辣条
1个月前 辣辣辣条
1个月前 辣辣辣条
精选专题
更多热门标签
更多