作者:区块团子 更新时间:2026-10-30 14:10
你是否曾看到一个新币市值只有几千万,就觉得自己“买得早”,结果后来发现它的完全稀释估值(FDV)早已高达数十亿?在加密市场,市值常被用来衡量项目规模,但随着代币解锁和归属机制日益复杂,FDV正变得越来越关键。很多项目用低流通市值制造“低估”假象,真正的长期估值却早已被定得很高。你是否曾看到一个新币市值只有几千万,就觉得自己“买得早”,结果后来发现它的完全稀释估值(FDV)早已高达数十亿?在加密市场,市值常被用来衡量项目规模,但随着代币解锁和归属机制日益复杂,FDV正变得越来越关键。很多项目用低流通市值制造“低估”假象,真正的长期估值却早已被定得很高。下面,小编将为大家详细介绍FDV与市值有何不同以及如何正确用它进行代币估值。
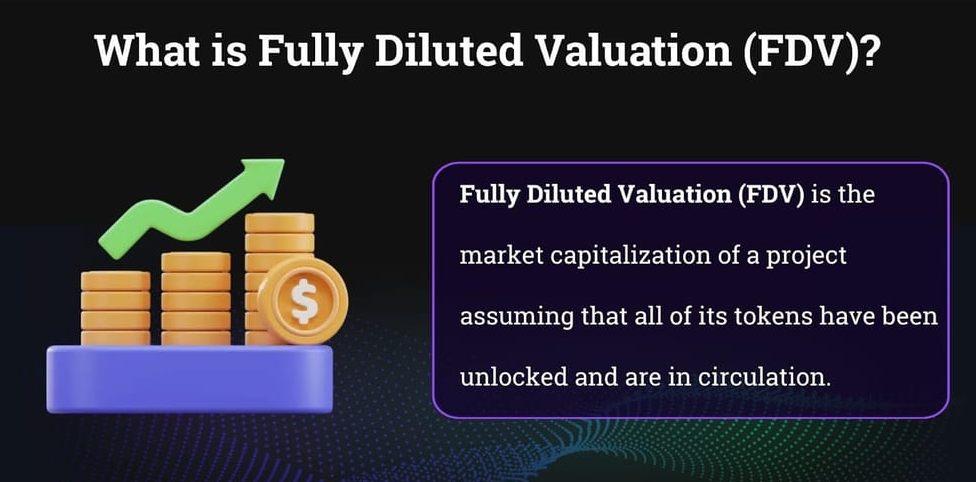
完全稀释估值(FDV)是指假设所有代币均已解锁并在市场流通的情况下,项目的市值。换句话说,FDV反映的是在没有任何代币被锁定或未发行的情况下,项目的“最高”估值。
与此同时,项目的市值仅反映实际流通的代币数量。这种差异在加密货币领域尤为重要,因为很大一部分代币通常会被锁定多年,供团队、早期投资者和生态系统发展基金使用。
完全稀释估值代表最大潜在市场价值
完全稀释估值(FDV)的计算基于以下假设:项目的最大代币供应量已发行完毕,并以当前价格在市场上流通。项目FDV的计算公式很简单:
FDV=当前代币价格×最大供应量
然而,在大多数情况下,并非所有代币都在流通。实际上,只有一部分代币已被发行并在市场上交易。在这种情况下,市值是根据项目的流通供应量计算的,公式如下:
市值=当前代币价格×流通供应量
例如:Hyperliquid(HYPE),截至2026年1月28日,HYPE的市场价格为27.25美元,项目最大供应量为10亿枚代币。Hyperliquid的最终发行价(FDV)计算如下:
FDV=27.25×1,000,000,000=$27.25B
与此同时,HYPE的流通供应量仅约为238,385,315枚,因此目前的市值为:
市值=27.25×238,385,315≈64.9亿美元
市值与最终发行价之间的巨大差距表明,HYPE的大部分供应尚未发行。这意味着未来当剩余代币解锁并进入市场时,稀释压力和抛售压力可能会影响代币价格。
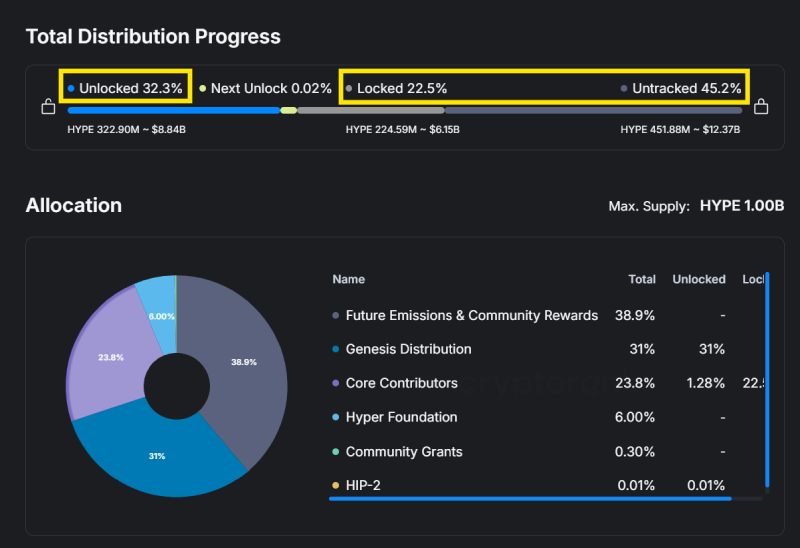
FDV和市值不同是由于代币解锁时间表造成的。
项目上市前通常会经历多轮融资,例如种子轮、私募轮或战略融资,每一轮融资都会进行估值。该估值代表投资基金参与时的最终估值(FDV)。
FDV不仅是一个估值数字,而且是评估潜在回报、代币销售行为和未来供应压力的基础,对散户投资者和风险投资基金的影响各不相同。
对于散户投资者而言
对于二级市场的投资者而言,市值反映了基于流通供应量的项目的当前规模。
同时,FDV允许投资者更深入地了解所有代币解锁后各方持有的代币的最大价值。通过将FDV与代币经济模型相结合,投资者可以估算团队、投资基金和早期投资者的潜在收益,从而评估项目的吸引力及其稀释风险。
例如:Phantom通过多轮融资筹集资金,FDV估值逐轮递增,具体如下:
假设Phantom发行代币并在市场上上市,估值约为30亿美元(相当于C轮融资额),则每一轮投资的理论回??报如下:
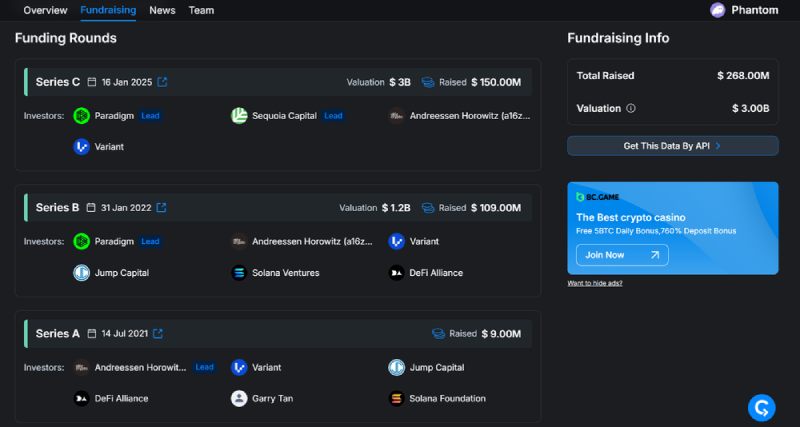
风险投资轮次通常会对项目进行不断提高的最终估值(FDV)水平的评估。
然而,实际上,投资者无法在代币上市后立即出售所有代币。代币通常会在较长一段时间内分批解锁。每批代币的实际收益直接取决于解锁开始时的最终发行价(FDV)以及整个解锁过程中的价格波动。
此时,FDV对二级市场投资者而言就显得尤为重要。它能帮助投资者估算:
如果在解封开始时,市场FDV比初始投资轮次的FDV高出很多倍,那么基金提前实现利润的可能性就非常高,从而造成抛售压力。
反之,如果市场最终成交价仅略高于甚至低于前几轮的最终成交价,则销售激励将会减弱,大量倾销的风险将会降低。
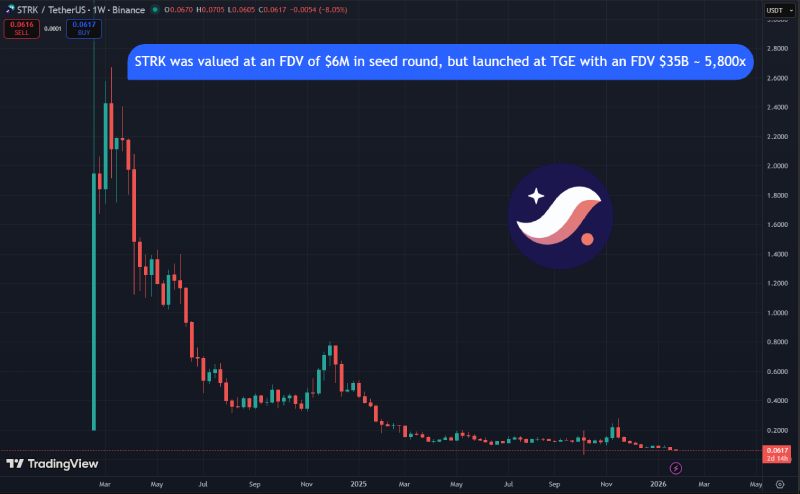
高上市首日价值可产生强大的销售压力
对于风险投资公司(VC)
对于风险投资基金而言,FDV(最终发行价)通常被用作参考指标,但它并不代表投资的实际回报。实际上,风险投资的回报取决于代币的解锁和销售情况,而非任何特定时刻的FDV。
为了说明这一点,请看下面的例子。
假设一家风险投资公司投资了一个项目,该项目的最终估值(FDV)为4亿美元。该基金的代币将在10个月的解锁期内逐步解锁,每月解锁10%。
在这种情况下,基金的实际收益并非由任何单一的最终发行价(FDV,无论是上市价格还是峰值价格)决定,而是取决于整个解锁期内所有代币销售的总价值。
因此,最终回报倍数的计算方法是将所有销售所得总收益除以初始投资,而不是参考单一的最终市值(FDV)数据。
从风险投资的角度来看,风险不仅来自解锁阶段的价格波动,还来自非财务因素。如果项目失败,基金可能面临声誉风险,或者被迫等待很长时间才能发行代币并开始锁定。
OpenSea就是一个典型的例子。种子轮投资者于2018年参与了该项目,但到2026年,该项目仍未进行公开募股(TGE)。在此期间,资金一直处于锁定状态,未能变现。
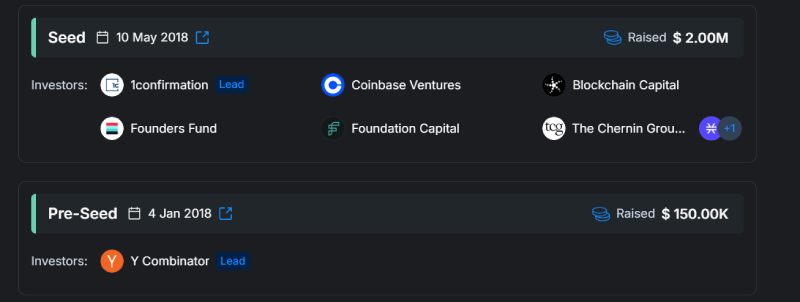
较长的股权授予期可能会锁定风险投资资金多年。
最终发行价值/市值比率反映了项目最高估值与其当前市值之间的差距。换句话说,它表明了已发行供应量与剩余稀释潜力的百分比。
当FDV/市值比率较高时,表明大多数代币尚未进入市场。未来,随着这些代币解锁,供应量的增加可能会对代币价格造成抛售压力。
相反,当FDV仅略高于市值时,表明大部分代币已经发行完毕,稀释风险较低,供应结构也更加稳定。这类项目通常更适合中长期持有策略。
在实践中,FDV/市值比率通常被用作快速筛选指标:
高最终估值并不一定意味着项目不好,但高最终估值总是伴随着极高的市场预期。关键不在于最终估值的绝对值,而在于该估值是否与项目创造价值的能力相符。
对于重大基础设施项目、底层区块链或在生态系统中扮演核心角色的协议而言,较高的FDV可能反映了真正的长期潜力。
在这种情况下,市场愿意为未来的增长支付溢价,如果项目继续扩大用户、收入和生态系统活动,那么较高的FDV就是合理的。
例如:以太坊的估值约为3500亿美元,它作为智能合约的领先平台以及庞大的DeFi、RWA和EVM应用生态系统发挥着重要作用。
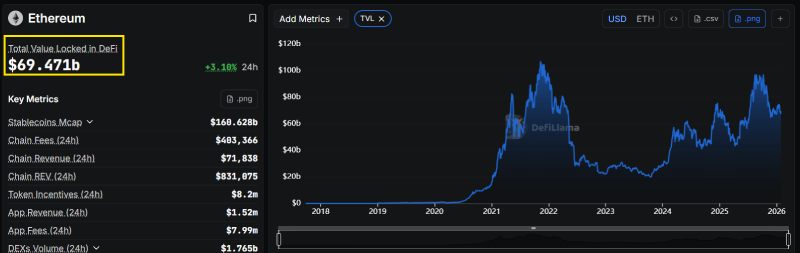
高FDV(初始价值)可以由强劲的长期基本面支撑。
相比之下,对于大多数新推出的项目而言,过高的最终估值往往是一个警示信号。当一个项目仍处于早期阶段,但估值已达数百亿美元时,其实际上涨空间可能有限,而未来价格回调的风险却非常高。
例如:互联网计算机(ICP)在2021年上市时价格约为700-750美元,由于“互联网计算机”模式的热潮,其最终发行价(FDV)一度接近4000亿美元。然而,由于市场接受度不足和技术问题,ICP价格暴跌超过99%,跌至约3美元。目前,ICP的最终发行价仅约为18亿美元,总供应量超过5.47亿枚。
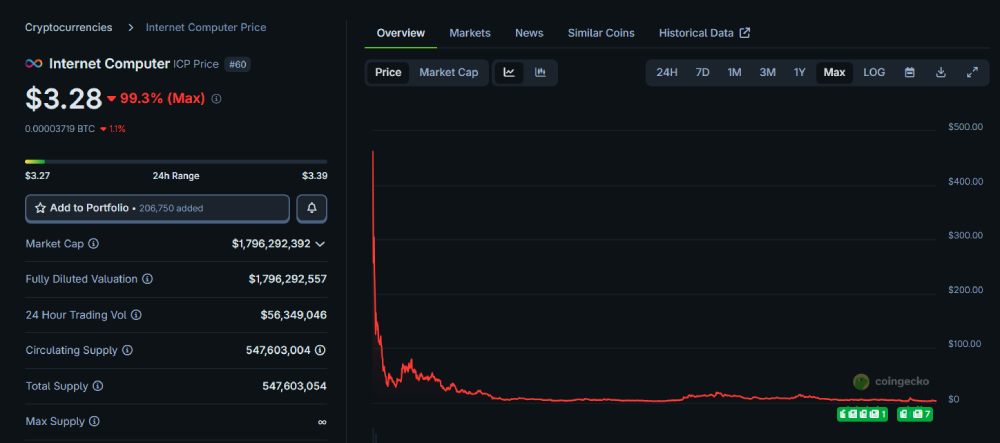
高FDV但未被采用通常意味着估值风险过高。
另一点也很重要,那就是高最终估值会降低二级市场投资者的长期回报潜力。当一个项目在启动时估值已经很高时,要维持价格的进一步上涨,就需要在短时间内创造巨大的新价值,而这几乎是所有项目都无法做到的。
因此,较高的FDV并不总是坏事,但对于一个尚未证明其价值创造能力的项目而言,较高的FDV是一个需要密切关注的重大估值风险。
最常见的误解之一是将FDV视为项目未来肯定会达到的“目标估值”。
最后,一个常见的错误是只关注FDV而不分析代币经济模型。FDV只有在结合代币分配、解锁计划和所有权结构来看才具有真正的意义。将FDV与代币经济模型割裂开来往往会导致对风险和潜力的错误判断。
1、在加密货币估值中,FDV代表什么?
FDV代表如果所有可能的代币都已发行并以当前价格流通,则该代币的总市值。
2、为什么FDV对长期加密货币投资者很重要?
FDV帮助投资者评估未来的稀释风险,并了解随着时间的推移,有多少供应量可能会进入市场。
3、FDV如何影响代币价格表现?
高FDV通常会限制长期上涨空间,并增加锁定代币释放时抛售压力的风险。
4、两个最终交付价值相同的项目,风险等级可以不同吗?
是的。解锁时间表、代币分配和所有权结构可能会造成截然不同的稀释风险和出售风险。
5、较低的最终成交价(FDV)是否能保证良好的回报?
不。低FDV会降低估值风险,但并不能保证产品被市场接受、成功或长期价格增长。
FDV帮助投资者了解稀释风险和大额代币持有者的行为。结合代币经济模型和解锁计划,FDV可以揭示一个项目是真正被低估还是仅仅看起来“便宜”,以及未来潜在的抛售压力。
正确理解FDV有助于投资者避免估值陷阱,并制定合适的投资策略。
到此这篇关于加密货币中的FDV是什么?与市值有何不同?一文详解如何使用FDV进行代币估值的文章就介绍到这了,更多相关加密货币FDV介绍内容请搜索中币网以前的文章或继续浏览下面的相关文章。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
4分钟前 区块小D
15分钟前 昆布布
17分钟前 链上吃瓜员
24分钟前 昆布布
近期热门
更多
2026-10-30 链上吃瓜员
2026-10-29 链上吃瓜员
2026-10-29 链上吃瓜员
2026-10-29 链上吃瓜员
2026-10-28 链上吃瓜员
2026-10-28 链上吃瓜员
2026-10-28 链上吃瓜员
2026-10-27 链上吃瓜员
2026-10-26 链上吃瓜员

2026-10-14 海带
精选专题
更多热门标签
更多