作者:Zhou 更新时间:2026-11-03 17:23
当传统金融在链上搭建市场,监管者开始肯定链上的透明性,CEX 也用链上可验证的方式证明自己,赢家或许已经很难再用 CEX 或 DEX 来区分。作者:Zhou,ChainCatcher
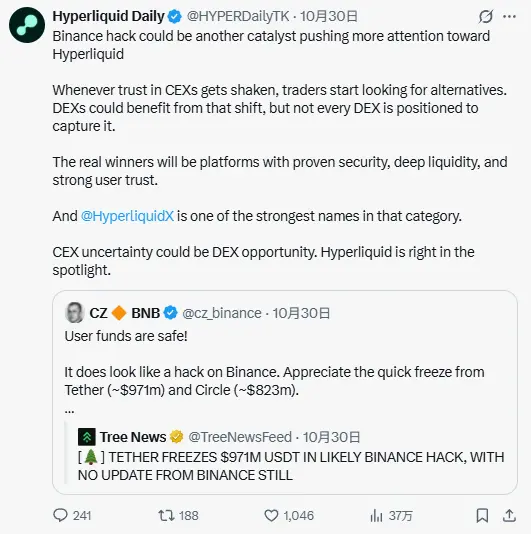
币安发生被盗事件后,关于 CEX 与 DEX 竞争的讨论升温。其中,Hyperliquid 社区账号 Hyperliquid Daily 发文称,每当 CEX 信任受损,交易者便会寻找替代选择,DEX 有望从中受益,而 Hyperliquid 正处于聚光灯下。
这条推文迅速引发争议,有用户批评其“落井下石”,认为在全行业遭受损失之际借机宣传有失格局;也有用户指出,该账号并非 Hyperliquid 官方账号,其言论不代表项目方立场。争议之外,问题本身值得追问。
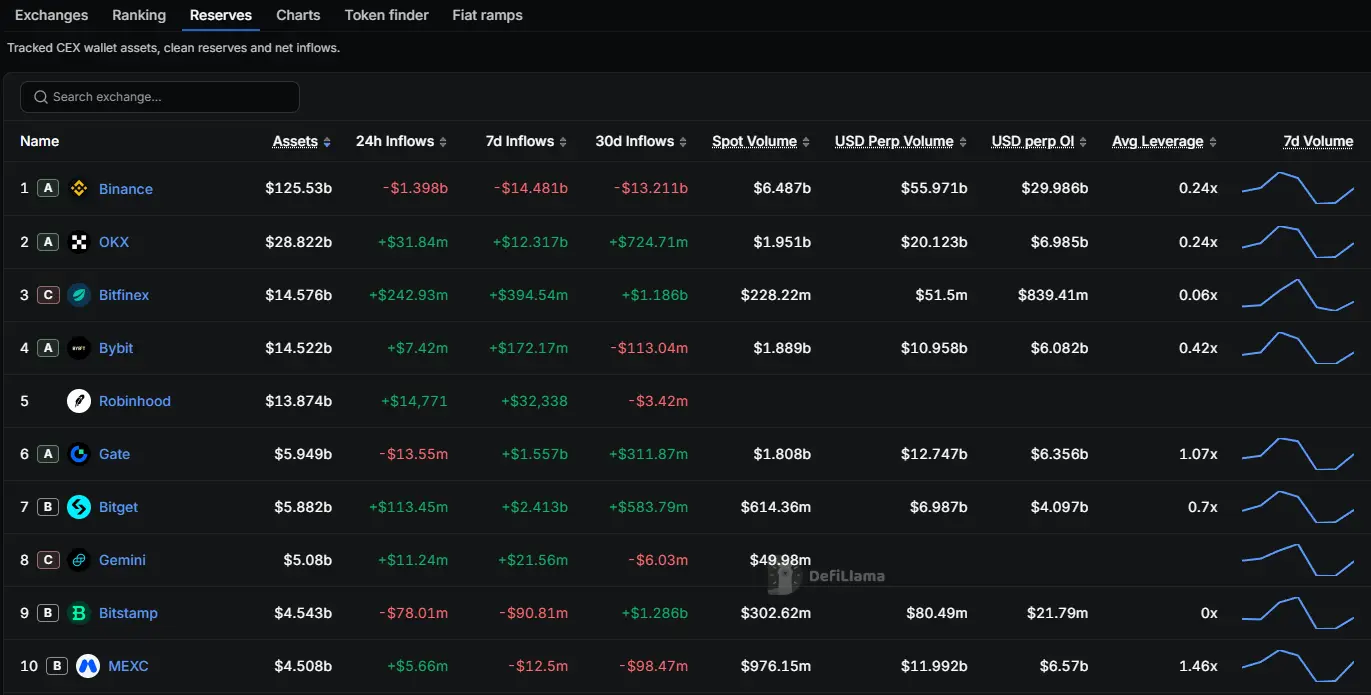
11 月 1 日,币安开始分阶段恢复提币,资金外流随即而来。据币安官方披露,恢复提币首日约 9 个半小时内,平台净流出约 36.4 亿美元,约占平台总资产的 2.1%。
DefiLlama 数据显示,11 月 2 日币安 24 小时净流出一度达到约 63 亿美元,此后逐步放缓。
离开币安的资金,通常有几个去处,包括其他中心化交易所、ETF、DEX 以及用户自己的自托管钱包。
先看其他 CEX。DefiLlama 数据显示,同期 OKX、Bybit、Bitget 等主要交易所的合计净流入,仅相当于币安净流出的一成左右。
为了争夺这部分资金,币安和 Bitget 先后推出高息理财活动,USDC 年化收益最高甚至达到 10%以上。
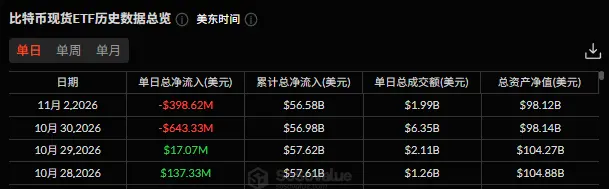
ETF 方面,盗案后的两个交易日,美国比特币现货 ETF 分别净流出约 6.4 亿美元和 4 亿美元。
接下来是 DEX,这也是 Hyperliquid Daily 那条推文的核心判断。渣打银行全球数字资产研究主管 Geoffrey Kendrick 也表示,这一事件可能加速交易向 DEX 转移,Uniswap 将长期受益。
从数据看,Uniswap 过去 7 天的成交量较 30 天周均水平高出约两成,但同期全市场 DEX 成交量的增幅也在两成左右,Uniswap 并未出现额外的资金承接。
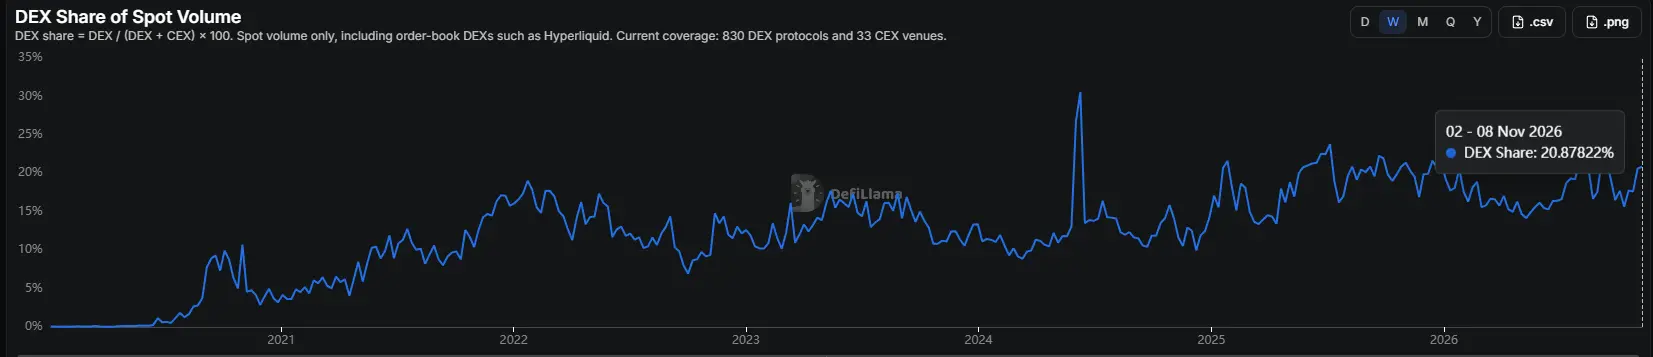
Hyperliquid 的情况也类似。据 DefiLlama 数据,11 月 2 日净流入 Hyperliquid 的资金约 1.25 亿美元,不到币安同期净流出的一成。放大到整个 DEX 市场,盗案所在一周的 DEX 现货成交量占比约 20.6%,有所上升,但仍低于今年夏季的高点。
既然其他 CEX、ETF 和 DEX 都只接住了一小部分,大部分资金去了哪里?
笔者接触到的多位币安用户表示,恢复提币后,他们已将部分资产换成 BTC,转入自己的硬件钱包。
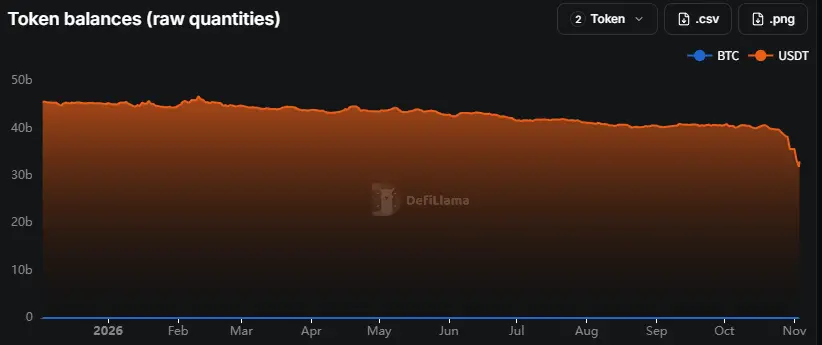
从链上数据看,离开币安的资金确实大多流向了未被标记为交易所的地址,其中相当一部分应是用户的自托管钱包。不过,DefiLlama 数据显示,盗案后币安 USDT 余额的降幅远大于 BTC,更多资金是以稳定币的形式被直接提走的。
综合来看,DEX 并没有成为这轮资金外流的主要承接方。离开币安的资金更多回到了用户自己手中,交易所之间的迁移也很有限。
把时间拉长来看,DEX 的市占率一直在上升。现货市场方面,据 CoinGecko 2025 年度报告,2021 年初,DEX 现货成交量仅相当于 CEX 的约 6%,到 2025 年 11 月已升至约 21%。
The Block 数据显示,进入 2026 年后,这一比值仍在缓慢抬升,今年 10 月约为 23%。其中,Uniswap 仍是绝对的龙头,过去 30 天成交量约 640 亿美元,接近排名第二的 PancakeSwap 的 3 倍。
永续合约市场的走势则更为曲折。2025 年,在 Hyperliquid、Lighter 等新平台的带动下,永续 DEX 迎来爆发式增长。但这轮增长很大程度上依赖各平台的积分激励,过去一年,永续 DEX 与 CEX 的成交量比值从约 21% 回落至约 12%。
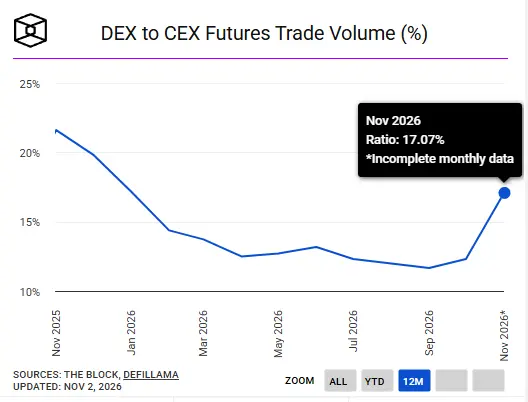
其中,Hyperliquid 却是例外,今年 10 月其永续成交量约 2450 亿美元,相当于币安的约 14%,高于去年同期的约 11%。
无论现货还是永续,DEX 份额的变化与 CEX 的安全事件都没有明显的对应关系。2022 年 11 月 FTX 倒闭后,DEX 与 CEX 的现货比值并未随之上升,直到 2023 年 3 月美国监管收紧时才回到 10%。这一次币安被盗后,DEX 份额同样只是小幅波动。
从过去两年的变化看,推动 DEX 份额上升的力量,至少有三条线索。
第一条线索来自 CEX 自身。2025 年 5 月,币安推出 Binance Alpha,将用户的交易路由至 PancakeSwap。据 CoinGecko 统计,当年 6 月 DEX 与 CEX 的现货比值冲上 37.4% 的历史高点,PancakeSwap 也一度超越 Uniswap,市场份额高达 64.5%。但随着激励退潮,PancakeSwap 8 月成交量环比骤降 44.7%,Uniswap 重新夺回第一。
今年 4 月,PancakeSwap 又接入 Coinbase 旗下的 Base App。两家最大的中心化交易所,都在主动把用户的交易导向链上。这类导流能在短时间内带来爆发式增长,但能否沉淀为长期份额,还要看激励之外的真实需求。
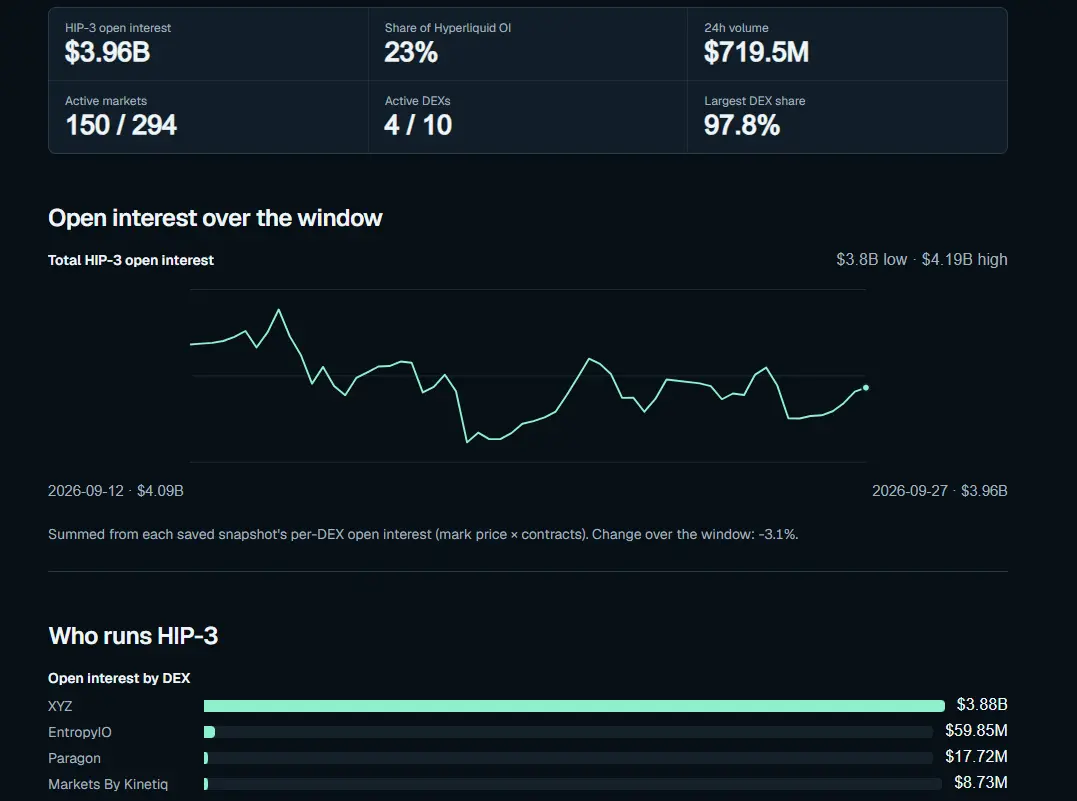
第二条线索,是交易品种在向链上迁移。2025 年初,Solana 上的 Meme 币热潮让 DEX 现货成交量创下新高,比值首次突破此前多年的区间。如今,Hyperliquid 又通过 HIP-3 机制,允许第三方部署股票、商品和外汇等传统资产的永续合约。
据 HypeBasis 统计,截至 9 月底,HIP-3 市场的持仓量约 40 亿美元,约占 Hyperliquid 总持仓量的 23%。其中股票类合约持仓约 25 亿美元,其次是大宗商品和指数,持仓量最大的单一合约是标普 500 指数永续合约。这也是 Hyperliquid 能在永续 DEX 整体退潮时逆势增长的原因之一。
第三条线索,是一种更宏大的叙事。加密博主 Barker Intern 认为,金融史上每一次危机的应对方式,都是寻找一个更大的兜底者,Hyperliquid 则试图让系统规模越大,越不需要兜底者。这一判断仍有争议,但它代表了相当一部分链上用户对 DEX 的期待。
从这三条线索看,DEX 份额的变化,更多来自交易入口、交易品种和市场叙事。
从前两部分的数据看,币安被盗本身很难成为 DEX 的拐点。资金没有大规模流向链上,DEX 份额也只是小幅波动,这与 FTX 倒闭后的情形相似。
如果拐点存在,或许更可能来自另一个方向。
就在币安被盗的同一天,纽交所母公司 ICE 宣布与 TradeXYZ 签署最终协议,并对其进行战略投资。TradeXYZ 是 Hyperliquid 上最大的 HIP-3 部署方,其持仓量约占 HIP-3 市场的 98%。
根据协议,双方计划在美国搭建一套基于 Hyperliquid 的交易与清算体系,提供股票、指数、大宗商品、外汇及加密资产的 7×24 小时永续合约。ICE 将担任该市场的独家运营方,分发渠道包括 ICE 与 OKX 的合资公司。这一计划仍需获得监管批准。
然而,据彭博社今年 5 月报道,CME 与 ICE 的高管曾向 CFTC 官员和国会议员表达担忧,认为 Hyperliquid 上快速增长的原油永续合约可能扭曲全球石油基准价格,并要求其在 CFTC 注册。五个多月后,ICE 选择亲自下场,成为链上永续合约在美国的合规运营方。
监管层面,CFTC 主席 Michael Selig 在接受 CNBC 采访时表示,币安被盗正好印证了 CFTC 本月提出的加密市场监管规则。他认为,问题的根源在于离岸交易所缺乏美国金融市场的保障措施,并提出让这类平台在 CFTC 注册、遵守美国网络安全标准的联邦选项。他同时认为,链上交易可追溯,反而给了监管者更大的执法空间。
如果这条路走通,DEX 面对的将是一个此前无法触及的市场,也就是受美国监管保护的零售用户和机构资金。这一变量的影响,可能远大于任何一次 CEX 安全事件。
回到最初的问题,DEX 会是赢家吗?
当传统金融在链上搭建市场,监管者开始肯定链上的透明性,CEX 也用链上可验证的方式证明自己,赢家或许已经很难再用 CEX 或 DEX 来区分。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
1小时前 辣辣辣条
1小时前 辣辣辣条
1小时前 辣辣辣条
1小时前 Zhou
近期热门
更多
2026-09-22 海带

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多