作者:链上吃瓜员 更新时间:2026-11-12 13:55
黄仁勋的四万亿帝国与正在登基的Anthropic,背后是一场关于家族、华尔街与AI时代财富定价权的终极博弈。最近一系列事件的真相,远不止表面看到的罢免传闻或IPO数字。小编通过下文,主要为各位梳理这场继承之战的核心矛盾与潜在变局。黄仁勋的四万亿帝国与正在登基的Anthropic,背后是一场关于家族、华尔街与AI时代财富定价权的终极博弈。最近一系列事件的真相,远不止表面看到的罢免传闻或IPO数字。小编通过下文,主要为各位梳理这场继承之战的核心矛盾与潜在变局。
一个商业帝国最危险的时刻,往往不是它深陷泥潭的寒冬,而是它如日中天、全世界都不得不仰赖它呼吸的巅峰。因为当一座帝国庞大到成为全球经济的底座时,所有人都会在心底盘算同一个问题:如果王座上的那个人突然离开,谁来接管他的权杖?
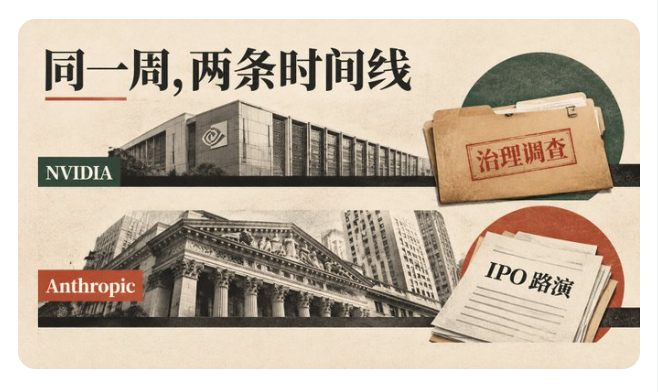
2026 年 11 月的第二周,硅谷与华尔街在短短四天之内,同时见证了两场足以改写全球人工智能产业史的剧震。
在圣克拉拉,统领英伟达(NVIDIA)三十三年、将一家游戏显卡公司锻造成四万亿美元算力帝国的黄仁勋(Jensen Huang),正遭遇创业以来最严峻的公司治理危机。11 月 8 日,黄仁勋向全体员工发出公开道歉信,承认自己对妻子不忠;同日,英伟达董事会宣布就媒体提及的“外国情报活动潜在目标”启动独立调查。仅隔三天,《纽约时报》再爆猛料,指称黄仁勋与一名直接向他汇报的公司高管存在另一段婚外关系;《华尔街日报》与路透社随即披露,董事会已紧急磋商其去留问题。消息传出当日盘后,英伟达股价一度重挫约 8%,单周市值蒸发估算高达 6000 亿美元量级。
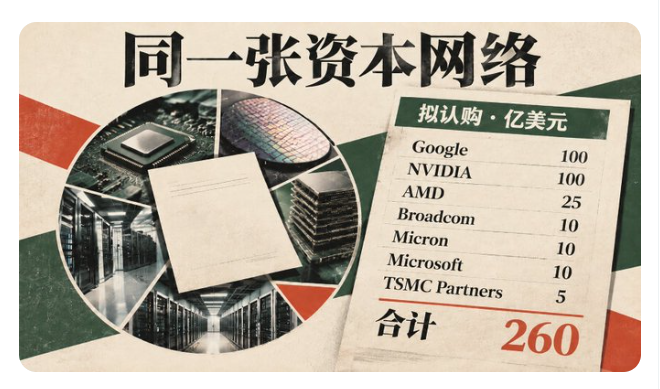
而在几十公里外的旧金山,另一家成立仅五年的前沿 AI 实验室,正以前所未有的估值叩响华尔街的大门。11 月 10 日,Anthropic 正式启动 IPO 路演,拟以每股 70 至 78 美元发行 8.25 亿股股票(代码:ANT)。按全面摊薄口径估算,其最高估值直指 1.4 万亿美元,并伴随高达 260 亿美元的科技巨头同步私募认购。
一家创立三十三年的“算力帝国”,被迫直面创始人的权力边界与接班困局;一家成立仅五年的“智能帝国”,正携万亿估值登基公开资本市场。把这两幕戏剧叠放在同一个历史取景框里,真正值得深究的早已超越了硅谷名人的桃色绯闻:全球 AI 产业,是否正在同时经历两场关乎命脉的“继承之战”?
第一场发生在英伟达高墙之内——谁能继承黄仁勋集于一身的技术远见、扁平组织、产业统治力与市场叙事权?第二场则发生在整个华尔街与科技生态之间——谁将继承英伟达过去四年近乎垄断的 AI 资本定价权?
更耐人寻味的是,这并非一出“新王弑旧王”的单向度爽文。因为翻开 Anthropic 的招股书就会发现,站在新王身后豪掷百亿美元的最大战略金主之一,恰恰就是英伟达自己。
审视黄仁勋的危机,首先必须确立一条冷峻的事实准绳:我们之所以高度关注这一事件,绝非出于对亿万富豪私生活的窥探欲,而是因为当一家市值四万亿美元、扼守全球最先进算力咽喉的战略级企业,其最高统帅的个人行为触及国家安全、出口合规与内部人事公正时,私人生活便不可避免地演变成了公共治理危机。
截至 2026 年 11 月 12 日,公开证据链呈现出三个层次分明的事实梯度:
即便严格限定在已确认事实与主流媒体归因报道的边界内,这场风暴的破坏力也已足够惊人。在现代美国上市公司治理框架中,独立董事跳过内部法务、直接引入 Wachtell 律所与前联邦检察官级别的外部调查人,意味着事态早已超出“创始人发信道歉、家庭内部谅解”的范畴。
英伟达不是一家卖饮料或运动鞋的消费品公司。它的 GPU 是地缘政治博弈的战略物资。如果第一段关系涉及重要算力客户背景,董事会就必须向监管机构与股东证明公司的客户分配、芯片流向与出口合规不存在任何利益输送或安全漏洞;如果第二段涉及直接下属的指控被查实,问题更将直指公司内部的权力不对等、高管晋升公正性、内控失效以及潜在的诉讼风险。
危机刺破了一个长期被高增长掩盖的真相:当一家帝国把几乎所有战略判断都系于一位“神级创始人”身上时,创始人个人的判断力与自律边界,本身就会成为帝国最大的系统性风险。
要理解为什么华尔街对黄仁勋的去留如此恐慌,就必须拆解英伟达独特甚至反常的权力结构。
一个常被外界忽视的基本事实是:黄仁勋并不是英伟达的控股股东。 根据路透社与 SEC 监管文件披露,黄仁勋持有英伟达约 3.6% 的股份,且英伟达采用同股同权结构,他并不掌握类似 Meta 扎克伯格或 Google 创始人的超级投票权(Super-voting shares)。从法理上讲,英伟达董事会绝非黄氏家族的家臣委员会,黄仁勋更无法凭血缘直接指定王位继承人。
然而,在过去三十三年里,这位仅持股 3.6% 的创始人,却在英伟达内部建立起了远超常规职业 CEO 的统治力。究其根本,是因为他将四种非股权性质的隐性权力,高度熔铸在了自己一个人身上:
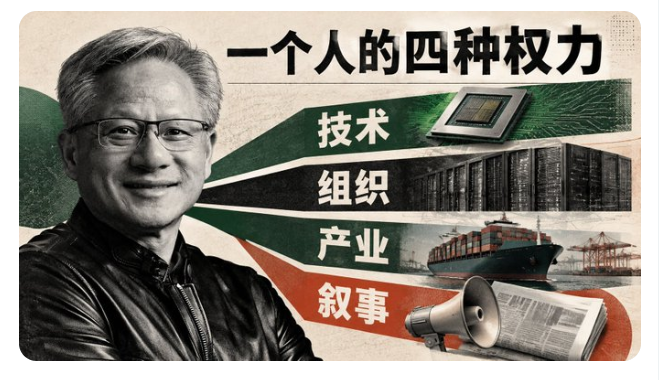
黄仁勋既是英伟达过去三十三年最昂贵的无形资产,也是这家四万亿帝国最大的“关键人物风险(Key-Man Risk)”。 由此可见,英伟达的继承之战,本质上根本不是“谁搬进黄仁勋办公室”的问题,而是如何把一个人的四维神权,安全拆解并制度化地移交给一套现代组织体系。
在任何商业帝国的继承剧本中,创始人的家族成员都会被置于聚光灯下。黄仁勋与妻子 Lori Huang 的两名成年子女——长女 Madison Huang 与长子 Spencer Huang,连同女婿 Nico Caprez,目前均在英伟达供职。
更有意思的是,这三位年轻一代并没有待在传统的游戏显卡部门,而是精准卡位在英伟达面向未来的战略新边疆:
把三人的版图拼合在一起——Madison 触达未来平台定位与技术叙事,Spencer 负责机器人产品落地,Nico 连接新兴算力客户与资本生态——很容易让人产生一种“黄氏家族正在悄然接管下一代英伟达”的戏剧联想。
但严谨的治理分析必须给这种浪漫想象泼一盆冷水。翻开英伟达 2026 年 5 月向 SEC 提交的代理投票文件(DEF 14A),在“关联方交易(Transactions with Related Persons)”章节中有极为明确的法律界定:Madison 与 Spencer 在 FY2026 的总薪酬分别约为 123.2 万美元和 132 万美元;公司声明相关薪酬完全遵循同等资历员工的标准制定,黄仁勋未参与薪酬决策;更重要的是,两名子女均不具备公司法定高管(Executive Officers)身份,且在组织架构上并不直接向黄仁勋汇报。
百万美元级年薪在硅谷巨头中对应的是总监至资深总监级专业岗位,绝非掌握数十亿美元预算与独立损益表(P&L)的事业群统帅。在当前董事会严查内部治理与利益冲突的敏感时刻,若强行将缺乏大型工程研发管理与集团经营履历的家族二代推上 CEO 宝座,不仅无法服众,反而会瞬间引爆机构股东与监管层的信任危机。
然而,如果我们把“继承 CEO 的日常经营权”与“继承创始人的未来叙事权”拆开来看,Madison 的战略位置就耐人寻味了。正如苹果在乔布斯时代之后,由蒂姆·库克承接了供应链与帝国运营,而产品美学与设计叙事则由设计团队分担;英伟达下一阶段的增长故事,核心在于将算力从数字世界推向物理世界(Physical AI、工业仿真、人形机器人)。在这条需要极强跨行业解决方案整合、生态布道与商业化包装的赛道上,具备商业与营销背景、又耳濡目染父亲战略视野的 Madison,完全有机会逐步成长为英伟达 Physical AI 战略的对外旗手与事业级负责人。
一句话总结黄氏二代:短期内,他们绝不是合规且现实的 CEO 接班人;但在五到十年的长周期里,他们是黄氏家族在英伟达延续战略叙事与新业务存在感的重要火种。
如果黄仁勋因调查结果被迫在短期内交出权杖,英伟达董事会面临的首要任务绝不是“家族传承”,而是防止这台精密运转的算力机器在交接瞬间失速。
每天,英伟达都要协调台积电最先进的晶圆制程与封装产能、处理全球云巨头数十亿美元的机柜交付、推进下一代架构流片,并应对极其严苛的跨国出口管制。能够在这场风暴中稳住阵脚的,只能是英伟达现有的核心高管与元老矩阵:
Colette Kress 的职责覆盖财务与资本市场沟通,Debora Shoquist 负责运营与供应链,Ian Buck 代表加速计算与 CUDA 技术体系,Nick Parker 连接全球客户与商业交付。Chris Malachowsky 所承载的创始团队文化,以及 Tim Teter 的法律与合规职责,也都是权力交接时需要保住的组织能力。
这些职责可以帮助理解谁能承接哪一部分工作,但不能据此认定谁已进入董事会的 CEO 候选名单。接班真正需要解决的,是让经营、技术、供应链与合规在失去单一仲裁中枢后仍能协同。
基于上述筹码分布与现代公司治理逻辑,英伟达未来的权力演变可以收敛为四种情景假说:
结局一:国王留任,但戴上制度的王冠(温和改良)
如果 Wachtell 律所的独立调查最终确认不存在泄密、违背出口管制或严重侵害公司利益的行为,董事会极可能允许黄仁勋留任 CEO。但“一个人说了算”的时代将宣告终结:董事会将强制植入更严密的关联交易与大客户合规审查、收紧高管行为准则,并设立常设 COO 或执行委员会来分担 60 多名高管的汇报流。黄仁勋守住战略方向盘,但日常权力被关进制度笼子。
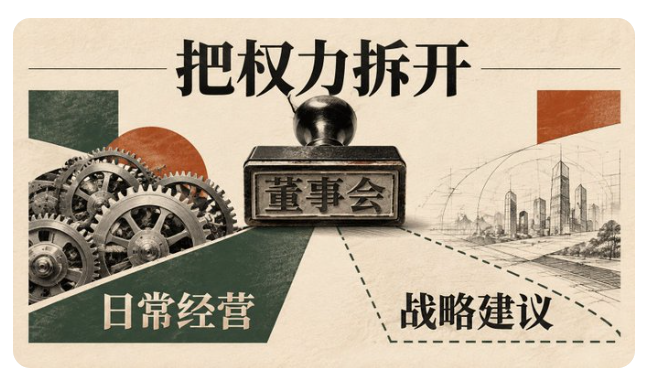
结局二:创始人退居战略幕后,职业 CEO 挂帅分权(最具研究价值的基准重构)
将黄仁勋身上的四维权力一分为二:长期技术愿景与产业外交保留给退居非执行董事长或首席战略顾问的黄仁勋;集团日常经营、财务纪律、供应链与人事合规交由 Colette Kress 等职业经理人或技术元老组成的联席班子。同时,打破现有的超级扁平结构,重组为五大清晰核算的业务单元(本文构想模型,非官方已宣布架构):AI Computing(核心芯片)、AI Infrastructure(网络与整机集群)、AI Software(CUDA 与推理软件栈)、Physical AI(机器人与数字孪生) 以及 全球商业与战略合作体系。但这一模式最大的暗礁在于“影子 CEO(Shadow CEO)”效应——如果创始人名义退位,却依旧在幕后越过新 CEO 直接向 60 名老部下发号施令,新管理层将沦为傀儡,组织反而会陷入双头政治的内耗。因此,“退居幕后”的成败,在于董事会能否划出不可逾越的权责红线。
结局三:彻底去创始人化,走向成熟巨头的制度统治(激进切割)
一旦调查坐实严重的合规、治理或国家安全隐患,董事会将被迫与黄仁勋彻底切割。短期内,公司的唯一使命是保交付、稳路线、留住核心架构师;长期来看,英伟达将彻底转型为制度化的现代科技巨头。但代价同样高昂:当事业群壁垒森严、预算博弈加剧,英伟达过去赖以称霸的“芯片——网络——软件——系统”跨部门闪电协同能力,随时可能退化为大企业常见的官僚主义。去创始人化,绝不能演变成去创新化。
结局四:跨越五至十年的家族代际接班(远期小概率情景)
唯有当 Madison 或 Spencer 在没有父亲庇护的前提下,独立掌管百亿美元级营收的事业部、打赢残酷的市场仗,并赢得华尔街机构与内部工程师团队的真心折服,家族传承才具备现代公司治理的合法性。在此之前,任何关于“父女直接交班”的猜测,都只是脱离现实的剧本创作。
成立五年直奔 1.4 万亿美元:改写华尔街坐标系的超级 IPO
就在英伟达董事会为创始人危机焦头烂额的同一周,Dario Amodei 与 Daniela Amodei 兄妹创立仅五年的 Anthropic,正在改写全球科技资本市场的历史。
回看时间线,这绝非一场仓促的闪电战:2026 年 6 月 1 日,Anthropic 宣布向 SEC 秘密提交 S-1 草案;10 月 26 日正式公开招股书;11 月 10 日全面启动上市路演,预计于 11 月 19 日前后在纳斯达克挂牌交易,股票代码 ANT。
根据 11 月 10 日最新提交的 S-1/A 第 2 号修正案及官方路演公告,本轮公开发行共计 8.25 亿股 A 类普通股(其中公司新发约 8.0135 亿股,现有股东献售约 2365 万股),发行指导价区间为 每股 70 至 78 美元。按发行价上限计算,仅公开市场募资规模就高达 643.5 亿美元;若叠加上市后同步交割的 260 亿美元战略私募(Concurrent Private Placement),本轮总融资规模将逼近惊人的 900 亿美元。
在估值口径上,我们必须穿透媒体标题的迷雾,严格区分三把不同的标尺:
无论采用哪一把标尺,一个万亿美元级原生大模型帝国的诞生,都具有分水岭式的象征意义。过去四年,全球二级市场投资者若想重仓 AI 浪潮,最纯粹、流动性最强的核心载体几乎只有英伟达——因为“不管哪家大模型赢,都得买老黄的铲子”。而 Anthropic 的挂牌,第一次为公开市场提供了一个体量超万亿、纯粹以“出售前沿智能与 Agent 能力”为主业的超级标的。
华尔街终于可以把两份截然不同的资产负债表摆在同一张桌子上:到底是卖“智能生产资料”的英伟达更值钱,还是卖“智能本身”的 Anthropic 更有未来?
把英伟达与 Anthropic 的核心财务数据并排拆解,我们会看到两种截然不同的商业物种——一个是在当下兑现恐怖暴利的“现金印钞机”,另一个是以天量算力承诺换取未来指数级预期、兼具软件高增长与重工业资本密度的“新物种”。
这组财务数据揭示了理解 AI 下半场最关键的三个财务真相:
第一:必须穿透 Anthropic“九个月巨亏 1040 亿美元”的会计幻觉。 初看招股书,许多人会惊呼一家亏损上千亿美元的公司凭什么估值万亿?但仔细阅读 S-1/A 就会发现,这 1040.39 亿美元的 GAAP 净亏损中,绝大部分来自公司估值暴涨引发的可转换工具及融资相关金融衍生品的公允价值变动(属于非现金性质的会计账面调整)。若剔除这类资本结构重估影响,Anthropic 在 2026 年前九个月的经营亏损(Operating Loss)仅约 13 亿美元,而经营活动现金流(Operating Cash Flow)更是达到了正 66 亿美元。随着 Q3 单季收入冲上 170 亿美元、10 月底年化收入运行率(ARR)飙升至约 810 亿美元,其核心主业的造血拐点已清晰可见。
第二:近 9000 亿美元的长期算力承诺,彻底击碎了“大模型是轻资产软件公司”的迷思。 尽管经营现金流转正,但 Anthropic 绝不能像传统 SaaS 公司那样躺着数钱。招股书披露,为了支撑下一代模型训练与全球推理网络,Anthropic 签署的跨周期长期计算与基础设施采购承诺总额逼近 9000 亿美元,其中仅未来 12 个月内预计需履行的合同付款义务就高达 700 亿美元量级。
这意味着什么?传统软件公司写好一套代码,每多服务一个客户,边际成本趋近于零;但前沿大模型与 Agent 公司每为企业完成一项复杂任务——比如多轮代码重构、长文档检索与工具调用——背后都在实时燃烧着昂贵的 GPU 算力、HBM 显存与数据中心电力。Anthropic 的前端长着一张性感的 API 软件脸,后端却绑着人类工业史上最吞金的算力重资产契约。
第三:英伟达卖的是“今天确定的暴利”,Anthropic 卖的是“明天智能替代劳动的期权”。 英伟达单季 962.2 亿美元营收、75% 毛利率和近 600 亿美元净利润,是已经落袋的真金白银;而华尔街之所以愿意给尚未实现年度 GAAP 盈利的 Anthropic 开出最高 1.4 万亿美元的价码,赌的是一个更宏大的经济学公式:当模型推理成本持续下降、而 AI Agent 完成复杂任务的可靠度跨越临界点时,模型公司将从“按 Token 收过路费”,跃升为直接切分全球数十万亿美元白领与专业服务预算的超级平台。
当英伟达董事会的逼宫传闻与 Anthropic 的万亿路演在同一个星期精确碰撞,市场不可避免地涌现出一种极具诱惑力的叙事:这会不会是华尔街精心策划的一场“弑神行动”——先用丑闻打压旧王英伟达的估值,逼出沉淀其中的数千亿长线资金,再顺势接盘新王 Anthropic 的天量 IPO?
越是充满戏剧张力的时刻,越需要用严密的商业逻辑与证据链将问题拆解为三个层次:
第一层(确凿的商业利益):华尔街确实有全力推高 Anthropic 的强烈动机。
本次 IPO 由高盛(Goldman Sachs)与摩根士丹利(Morgan Stanley)等顶级投行担任核心主承销商。面对一单公开募资最高逾 640 亿美元、总估值逾万亿美元的世纪交易,承销佣金、战略配售、做市交易、衍生品创设以及后续并购顾问服务,意味着投行与一级市场早期基金共同迎来了数年一遇的资本盛宴。这完全符合华尔街逐利的商业本能,无需任何阴谋论加持。
第二层(可检验的市场假说):Anthropic 上市确实正在瓦解英伟达的“稀缺性溢价”。
过去几年,英伟达之所以能维持极高的估值水位,除了基本面强劲外,还享有一层特殊的“AI 核心资产稀缺性溢价”——当全球数万亿美元的主动型基金必须配置 AI 赛道、却在二级市场找不到纯正的前沿大模型标的时,英伟达就成了唯一的超级蓄水池。如今,Anthropic 携万亿体量入场,机构投资者终于拥有了“基础设施(NVDA)vs. 前沿模型(ANT)”的组合再平衡工具。但这里必须纠正一个常见的金融常识谬误:英伟达单周蒸发约 6000 亿美元市值,绝不等于有 6000 亿美元现金从英伟达流出并排队去买 Anthropic。 股票市值是由边际交易价格乘以总股本决定的,盘后少量恐慌盘以低 8% 的价格成交,就能在账面上抹去数千亿美元市值。真正的“机构资金大轮动”是否发生,必须在 Anthropic 挂牌交易后,通过后续季度的 SEC 13F 机构持仓报告与长线资金流向来实证检验。
第三层(被时间线证伪的阴谋论):没有证据表明华尔街人为制造了黄仁勋危机。
指控华尔街为了护航 IPO 而策划创始人丑闻,在客观时间线上根本站不住脚:Anthropic 早在 2026 年 6 月 1 日 就已向 SEC 秘密提交 S-1 草案,并于 10 月 26 日 正式公开招股书;而黄仁勋承认不忠与董事会调查则发生在 11 月 8 日。一家万亿美元级企业的跨国审计、监管问询、基石谈判与路演排期长达半年以上,绝不可能在几天内根据一场突发的个人危机临时拼凑。
最接近真相的商业判断是:华尔街根本不需要亲自制造危机,但它极其擅长利用危机。 当英伟达的关键人物风险恰好在 Anthropic 定价前夕暴露,精明的机构投资者自然会顺水推舟,重新校准这两大帝国的风险折现率。
如果故事只停留在“英伟达 vs. Anthropic”的对立叙事,那还远远没有触及硅谷资本权力的核心。整场大戏最精彩的反转在于:英伟达自己,恰恰是把 Anthropic 推上万亿王座的核心战略投资者。
早在 2025 年 11 月 18 日,微软、英伟达与 Anthropic 就曾联合宣布过一项震动业界的战略结盟:英伟达承诺向 Anthropic 投资最高 100 亿美元,微软承诺投资最高 50 亿美元;作为交换,Anthropic 承诺采购高达 300 亿美元的微软 Azure 算力,并与英伟达在 Grace Blackwell 及下一代 Vera Rubin 计算系统的工程优化上深度绑定(同时保留亚马逊 AWS 作为其主要云与训练合作伙伴)。
而在 2026 年 11 月 10 日披露的最新 S-1/A 招股文件中,一张更加庞大的“260 亿美元同步私募(Concurrent Private Placement)”认购名单浮出水面:
看看这张股东名册吧:全球最强的 GPU 霸主(英伟达)、最大的 GPU 挑战者(AMD)、定制芯片与网络霸主(博通)、HBM 内存巨头(美光)、晶圆代工之王(台积电),再加上三大云巨头中的 Google 与微软(另一大云巨头亚马逊早已是其重仓股东与主训练云)——整条 AI 硬件与云计算产业链的巨头们,正在集体凑钱,把一家大模型公司送上万亿王座!
这哪里是什么你死我活的王朝更替?这分明是一场全球 AI 寡头的精密合谋与相互制衡:
当我们审视英伟达的治理风暴时,同样不能把 Anthropic 理想化为一个毫无治理隐患的乌托邦。恰恰相反,Anthropic 正在把一套极其特殊、从未在万亿美元规模上经受过检验的治理实验带入华尔街。
与黄仁勋子女在成熟帝国中任职不同,Anthropic 的最高权力由联合创始人 Dario Amodei(CEO)与妹妹 Daniela Amodei(总裁) 兄妹共同执掌。而在法律架构上,Anthropic 注册为特拉华州公共利益公司(Public Benefit Corporation, PBC),并在董事会之上架设了名为“长期利益信托(Long-Term Benefit Trust, LTBT)”的特殊制度,辅以 Founder LLC 及特殊类别股份的投票权安排;2026 年 10 月,公司还宣布设立公共利益基金(Public Benefit Fund),划拨部分股权服务于公共福祉。
根据招股书披露,在一定条件与公司章程框架下,LTBT 通常拥有选举和罢免多数董事会成员的权力,旨在确保公司在追逐股东财务回报的同时,不偏离“安全、负责任地开发 AI”的公共利益使命。
这套设计看似完美地规避了“创始人一言堂”或“华尔街唯利是图”,但它也埋下了另一颗定时炸弹:
英伟达的难题,是“一个人的权力太大,如何分权”;Anthropic 的考题,则是“把权力分给创始人、信托和华尔街三方之后,如何避免体系死锁”。 两个帝国,殊途同归地站在了现代公司治理的无人区。
如果把视野从眼前的董事会风波与 IPO 路演拉长到未来十年的产业周期,英伟达与 Anthropic 的博弈,实质上映射着 AI 经济体正在经历的三次核心能力商品化(Commoditization)浪潮。这三波浪潮并非简单的线性替代,而是层层叠加、相互吞吐,并在每一个层级重塑着万亿美元的定价权归属。
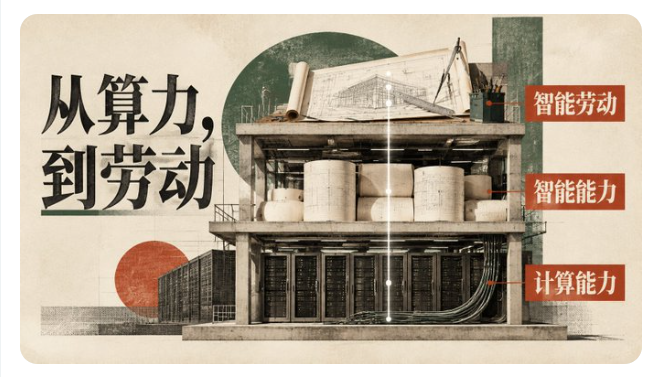
第一阶段:计算能力商品化(英伟达的黄金时代)
在 AI 爆发初期,算法百花齐放,唯独底层的先进 GPU、HBM 显存、先进封装与集群网络极度短缺。谁掌握了稀缺的生产资料,谁就拥有对全行业征收“算力税”的绝对定价权。英伟达 75% 的惊人毛利率,正是这一阶段稀缺性溢价的巅峰体现。
第二阶段:智能能力商品化(Anthropic 崛起的跳板)
当算力通过大模型转化为标准化的认知、推理与代码生成能力,企业无需自建数据中心,只需通过 API 按 Token 付费即可调用“智能”。但这一阶段的商业模式面临一道残酷的剪刀差:智能能力的溢价 vs. 模型同质化与推理成本下降的速度。 如果开源模型与各家闭源模型的能力差距不断收窄,客户切换 API 只需修改几行代码,那么单纯“卖 Token”就会迅速沦为低毛利的公用事业(水电煤化)。这正是为什么 Anthropic 绝不能止步于做一个聊天框或裸 API 供应商。
第三阶段:智能劳动商品化(Intelligent Labor——决定终局的胜负手)
未来企业真正愿意掏出天价预算购买的,从来不是几百万个 Token,而是“一份已经完成、经过验证、可直接交付的工作成果”。以软件工程为例:早期的辅助编程工具只是帮程序员补全几行代码;而以 Claude Code 及新一代企业级智能体为代表的形态,正在演进为自主理解需求、检索全量代码库、制定重构方案、编写代码、拉起沙箱运行测试、根据报错自动修复直至生成完整 Pull Request 的闭环系统。在这里,决定胜负的不再仅仅是裸模型的智商,而是整套 Agent Harness(智能体运行与工程化交付体系):模型提供认知大脑,工具链(Tools)赋予手脚,长短期记忆(Memory)维持跨任务上下文,权限与沙箱(Permissions)划定安全边界,工作流(Workflow)拆解复杂步骤,自动化评估(Evals)把关交付质量,人类监督(Human-in-the-loop)负责关键节点兜底。当这套体系成熟,AI 公司的收费逻辑将发生根本性跃迁——不再按 Token 计费,不再按传统 SaaS 的人头席位(Seat)计费,而是按“成功解决的工单、合入的功能模块、跑通的审计报告”按结果付费。 届时,AI 争夺的将不再是全球数千亿美元的 IT 软件预算,而是高达数十万亿美元的全球企业人力与外包服务预算。
假设一家企业为 AI 自动完成的一项复杂研发或法务任务支付 100 美元(示意性分析模型),这 100 美元的蛋糕会在产业链上如何切分?
但切忌陷入“楼上吃肉、楼下喝汤”的零和思维。经济学著名的“杰文斯悖论(Jevons Paradox)”在 AI 时代正展现出惊人的威力:当单次模型推理成本下降 10 倍时,硬件需求非但不会萎缩,反而因为长周期、多智能体(Multi-Agent)自主循环任务的普及,激发出 100 倍以上的总 Token 与总算力消耗。一个在后台连续运行数小时、反复调用工具与自我校验的复杂 Agent,其吞噬的算力远超人类手动提问十次。因此,智能劳动的商品化越繁荣,底层算力底座的总盘子反而可能越膨胀。
谁若以为英伟达只会傻傻待在第一层卖裸芯片、坐视 Anthropic 独占上层红利,那就彻底低估了黄仁勋的战略纵深。
近年来,英伟达一直在疯狂向第二层与第三层渗透:在数字世界,它不仅有 CUDA,更推出了专门针对大规模多节点推理与智能体调度的 Dynamo 推理软件栈,以及涵盖全栈企业级 AI 的软件平台,力图让长周期 Agent 的内存调度、KV Cache 管理与高速通信牢牢锁死在英伟达系统上;在物理世界,它更是通过 Omniverse 工业仿真平台、Isaac 机器人平台与 Physical AI 解决方案,抢先卡位了“具身智能劳动商品化”的底座。
如果说 Anthropic 的 Claude 是数字世界里的白领 Agent,那么英伟达押注的 Physical AI,则是要把工厂机械臂、物流无人车与人形机器人变成物理世界里的蓝领 Agent。这也再次解释了为何黄仁勋的女儿 Madison 与儿子 Spencer 会双双扎根在 Omniverse、Physical AI 与机器人业务线。
然而,这也正是英伟达此次治理危机中最令产业界揪心的地方:这些横跨五年、十年的平台级豪赌,往往在早期需要承受巨大的研发投入与商业化亏损。 在创始人掌舵时代,黄仁勋可以凭一己之威压服短期利润焦虑,强行推进 CUDA 与 Physical AI;但如果英伟达在此次危机后全面转向由财务与运营主导的职业经理人统治,新管理层为了迎合华尔街每个季度的 EPS(每股收益)考核,还会不会有魄力继续为五年后的机器人帝国输血?
失去黄仁勋,英伟达短期内不会丢掉 GPU 的订单;但若失去那种“在无人相信时押注下一代计算范式”的创始人胆魄,算力帝国才会真正开始老去。
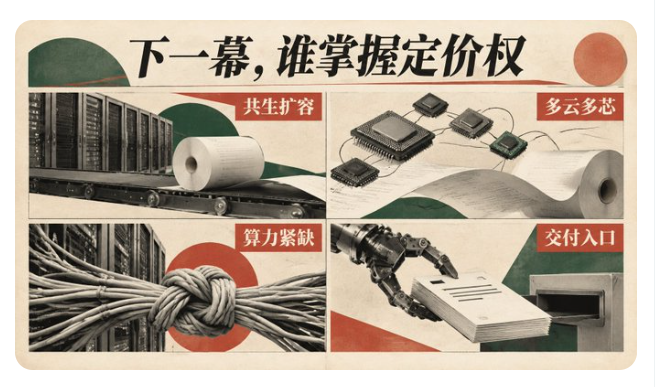
站在 2026 年 11 月的十字路口向前推演三年,英伟达与 Anthropic 所代表的产业力量,将围绕算力稀缺度、模型同质化速度与 Agent 落地深度,演化出四种截然不同的格局:
终局一:双帝国共生扩容(基准高概率情景)
Anthropic 等前沿模型的商业化爆发持续拉动海量推理算力需求,英伟达则凭借软硬一体的集群系统继续统治高端算力市场。双方形成“模型越强 → Agent 消耗算力越多 → 芯片与模型双双扩表”的正向飞轮,二级市场同时容纳四万亿级的算力霸主与万亿级的智能霸主。
终局二:多云异构芯片崛起,模型帝国夺取议价权
随着 Google TPU、AWS Trainium、AMD GPU 以及博通协助研发的各类定制 ASIC 芯片在推理端大规模成熟,Anthropic 借助“多云多芯”策略成功降低对单一 GPU 架构的依赖。算力硬通货属性边际弱化,高毛利向掌握高频企业入口的模型与 Agent 层转移。
终局三:Agent 算力黑洞强化“算力帝国”统治
各大实验室在基础模型能力上陷入贴身肉搏与价格战,而长周期 Agent 的普及导致全球算力、HBM 显存与电力再度极度紧缺。Anthropic 虽实现千亿级营收,但大部分现金流被迫用于履行近 9000 亿美元的算力采购承诺——“打工者”赚足了吆喝,最终还是给英伟达和台积电交了重税。
终局四:Agent Harness 平台颠覆前两者,应用与工作流称王(最具长期颠覆性情景)
基础模型能力趋于标准化商品,底层算力成为廉价水电。真正攫取最高利润的,是那些深度嵌入企业私域数据、掌握业务流程权限、能够为最终交付结果兜底的垂直或通用 Agent 平台。谁控制了“智能劳动”的交付验收标准,谁就成为 AI 时代真正的终极甲方。
一篇严肃的商业研究,必须给出能够被未来事实检验甚至证伪的观测坐标(Falsifiable Signals)。在接下来的数周至数个季度里,我们可以通过以下三组硬指标来验证本文的核心推演:
第一组:英伟达治理与接班信号(关注 SEC 8-K 与董事会公告)
第二组:华尔街资本迁徙信号(关注 IPO 最终定价与 SEC 13F 持仓)
第三组:产业经济与毛利分配信号(关注双方后续季报)
1993 年,当 30 岁的黄仁勋与两位合伙人在圣何塞的丹尼餐厅(Denny's)喝着咖啡、决定创办英伟达时,没人能想到这家做图形加速卡的小公司,会在三十三年后成为整个人类智能革命的发动机。
黄仁勋商业生涯最伟大的成就,从来不是造出了某一款算力怪兽芯片,而是他一次又一次在产业无人区按下赌注,并用强大的个人意志拖拽着整个组织穿越周期。然而,所有的传奇创始人都逃不过时间的法则:一个靠个人神权与直觉运转的帝国,终究要学会在没有神谕的日子里独立行走。
无论这场始于 2026 年 11 月的治理风暴,最终以黄仁勋受限留任、退居幕后还是挥别王座收场,英伟达关于“如何告别一个人统治”的成年礼都已经提前敲响。
与此同时,大洋彼岸的钟声正为 Anthropic 鸣响。它不造一颗芯片,却签下了人类历史上罕见的近九千亿美元算力契约;它出售最前沿的数字智能,却要同时在华尔街的利润饥渴与长期利益信托的安全使命之间走钢丝。
在 AI 革命的第一幕,英伟达掌握了生产智能的机器;在正在上演的第二幕,Anthropic 开始在公开市场大规模兜售机器所生产的智能;而在大幕初启的第三幕,真正的终极王座,将属于那些能够把智能组织成可靠的劳动、把劳动转化为真实商业成果的架构者。
黄仁勋的危机提醒我们,没有任何一座商业帝国可以永远依靠一个人的肩膀;Anthropic 的登基则提醒我们,再宏大的技术叙事,最终都要在现金流与成本账本上完成自我证明。
旧王是否退位,尚待终审;新王能否坐稳江山,亦需实战检验。但有一件事已经无比清晰:
真正的继承之战,从来不是谁来继承黄仁勋的办公室,而是谁能继承整个 AI 时代的价值创造权。
到这里,关于继承之战:黄仁勋四万亿帝国与正在登基的Anthropic的介绍就结束了,各位想要了解更多AI相关热点,请关注中币网其他文章。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
21分钟前 ChainCatcher 精选
8小时前 推荐阅读
9小时前 推荐阅读
11小时前 中币网
近期热门
更多
2026-11-12 链上吃瓜员

2026-09-22 海带

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多




