作者:链上吃瓜员 更新时间:2026-11-14 13:40
Anthropic要上市了,按官方IPO页面的时间表:11月18日(美东)定价,11月19日在纳斯达克开始交易,代码ANT。招股书300多页,光风险因素就写了大约94页。大部分人只会看到两个标题:「收入暴涨」和「亏损几百亿」。这两个标题都对,但只看标题会看错。这篇挑出6个数字,讲清楚它们各自说明了什么,不荐股,只帮你把数字看懂。Anthropic要上市了,按官方IPO页面的时间表:11月18日(美东)定价,11月19日在纳斯达克开始交易,代码ANT。招股书300多页,光风险因素就写了大约94页。大部分人只会看到两个标题:「收入暴涨」和「亏损几百亿」。这两个标题都对,但只看标题会看错。这篇挑出6个数字,讲清楚它们各自说明了什么,不荐股,只帮你把数字看懂。
官方 IPO 页面公布的 2026 年第三季度数据:
往前看:据 Fortune 对招股书的报道,2026 年上半年收入 163 亿美元,去年同期只有约 12 亿。
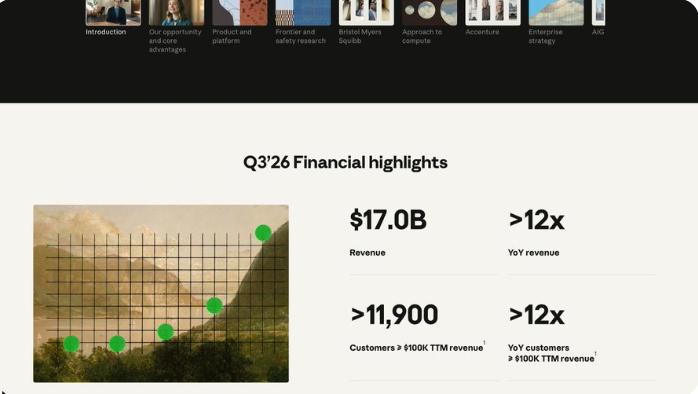
别把「ARR」和「收入」混在一起。
过去一年你在各种文章里看到的「Anthropic 年化收入 300 亿、470 亿」,大多是 ARR(年化运行率),是拿某个时点的收入乘出来的,没经过审计。
招股书里的是审计口径的实际收入。引用的时候,先看清楚是哪一种。
第三季度净亏损 233 亿美元,听起来吓人。
但官方在同一页写明:其中 219 亿美元是非现金费用,来自可转债、衍生负债和 SAFE 的公允价值变化。
翻译成人话:公司估值涨得越快,早年那些「按未来估值换股」的融资工具在账上就越贵,这部分要记成亏损,但并没有真金白银流出去。
真正反映生意本身的是另外两个数:
上半年也是类似结构:据 Fortune,上半年净亏损 807 亿美元,其中 724 亿是同一类非现金费用;同期经营现金流是正的 39 亿美元。
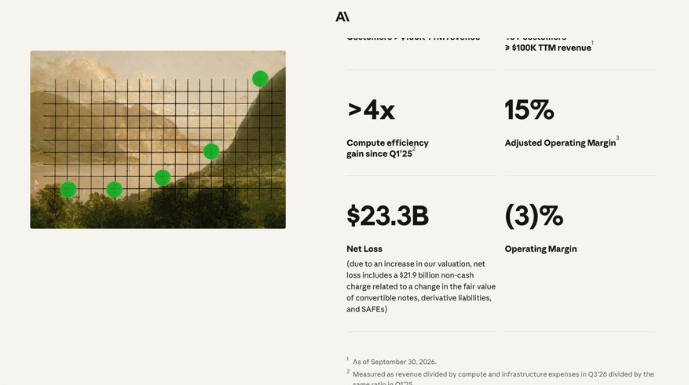
结论:主营业务接近打平,巨额亏损主要是会计处理。
大模型公司最大的成本是算力。
据 Fortune 报道,招股书显示:第二季度算力支出 56 亿美元,收入 116 亿美元,相当于每 1 美元算力换回 2.08 美元收入。
官方页面还给了一个效率指标:和 2025 年第一季度相比,「收入 ÷ 算力和基础设施支出」这个比值提升了 4 倍以上。
但还有另一面。据 financer 对修订版招股书的整理,Anthropic 和微软、亚马逊、谷歌、SpaceX 旗下 AI 公司签下的算力合同,承诺支出合计约 8954 亿美元,最长签到 2036 年。
一份 AI 行业白皮书里有句话说得很准:对 Anthropic 来说,几家云厂商既是投资者,也是供应商。
这是招股书里最容易被忽略、但很关键的一条。
据 Fortune:2026 年前 9 个月,前 5 大客户贡献了约 25% 的收入;而且将近一半收入,是通过亚马逊、谷歌、微软的云市场进来的。
有些大客户,本身也是竞争对手。
客户集中,意味着增长快的时候很快,任何一个大客户调整采购,影响也会很直接。
招股书自己写了:据公司估算,今年前 9 个月的收入里,约 5%–7% 来自后来被发现违反使用政策的客户。
上市文件里主动披露这一条,说明两件事:
博主 @fly3nn在招股书公开当天就翻到了这一段,那条帖子拿了 300 多赞。
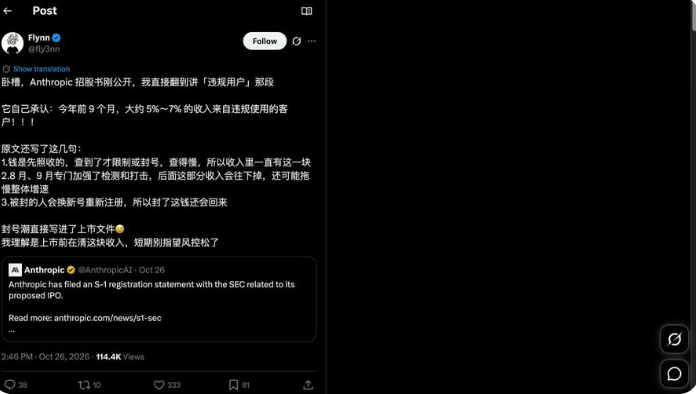
对普通用户来说,信号很直接:上市前后,风控只会更严,不会更松。
公众在 IPO 里买到的是 A 类股,一股一票。
而据 Fortune 和 financer 的整理:
这种安排叫「同股不同权」。刘润在讲小米香港上市时专门拆过:谷歌上市用的是 AB 股,B 股投票权是 A 股的 10 倍;阿里用的是合伙人制度,由合伙人提名董事会。核心逻辑都一样:公司做什么决定,不完全由资本说了算。
Anthropic 把这套逻辑又往前推了一步:除了创始人,还有一个信托在董事会里占多数。
6 个数字放在一起看:
到这里,关于Anthropic下周上市:招股书里最值得看懂的6个数字的介绍就结束了,各位想要了解更多AI相关内容,请关注中币网其他文章。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
21分钟前 ChainCatcher 精选
9小时前 推荐阅读
14小时前 链上吃瓜员
14小时前 链上吃瓜员
近期热门
更多
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-12 链上吃瓜员

2026-09-22 海带

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多




