作者:链上吃瓜员 更新时间:2026-11-16 13:57
如果你在券商、财富管理或加密交易所负责产品和增长,这篇只回答一个问题:当所有券商都能买比特币,加密交易所还剩什么?券商又能从中赚到什么?现在1万美元的比特币,嘉信仍收75美元佣金,这是零佣金时代里少数还在明码标价收钱的地方。各位想看清券商靠什么赚钱、交易所的差异化还剩在哪的,通过下文就能详细了解。如果你在券商、财富管理或加密交易所负责产品和增长,这篇只回答一个问题:当所有券商都能买比特币,加密交易所还剩什么?券商又能从中赚到什么?现在1万美元的比特币,嘉信仍收75美元佣金,这是零佣金时代里少数还在明码标价收钱的地方。各位想看清券商靠什么赚钱、交易所的差异化还剩在哪的,通过下文就能详细了解。
2026 年 4 月 16 日,嘉信理财宣布推出 Schwab Crypto,5 月开始向客户开放比特币和以太坊的现货交易。嘉信的客户资产约 13 万亿美元,是美国最大的券商之一。同一时期,摩根士丹利旗下的 E*Trade 开始试点比特币、以太坊和 Solana 交易,计划年内向 860 万客户全面开放。
两家的收费是:嘉信每笔交易收 0.75%,E*Trade 收 0.50%。
对比一下:美国券商的股票和 ETF 交易,早就是零佣金。
这就是券商急着上线加密的第一个原因:在零佣金时代,加密是最后一块还能收佣金的地。一笔 1 万美元的股票交易,券商的佣金是零;一笔 1 万美元的比特币交易,嘉信收 75 美元。
但这块地的收成并不稳定。
Robinhood 是美国最早让散户在同一个 App 里买股票和比特币的券商,它的财报就是加密交易这门生意的体检表。
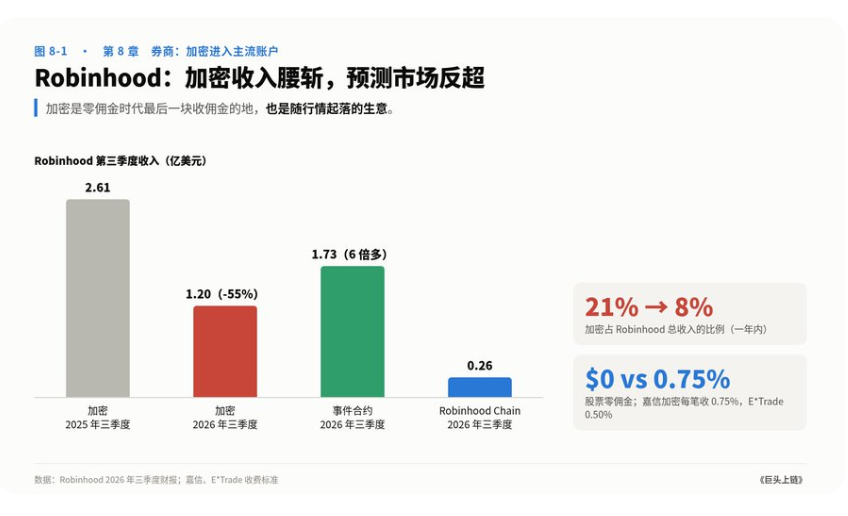
2026 年第三季度,Robinhood 总收入创纪录,达到 14.2 亿美元,同比增长 12%。但其中的加密交易收入只有 1.2 亿美元,比一年前的 2.61 亿美元下降了 55%。加密收入占总收入的比例,从一年前的约 21% 降到约 8%。
同一季度,Robinhood 的预测市场(事件合约)收入是 1.73 亿美元,同比增长六倍多,已经超过了加密。
加密收入为什么腰斩?Robinhood 的加密名义交易额同比下降 38%,降到约 500 亿美元;比特币价格比 2025 年 10 月的高点低了约四成。交易少了,按交易额收费的生意就跟着缩。
这次尸检说明了加密交易的本色:它是高毛利的生意,也是随行情起落的生意。行情好的季度,它能贡献券商五分之一的收入;行情冷的季度,它会被一个新出现的预测市场超过。
Robinhood 的应对不是加码加密交易,而是把加密变成平台的一部分:推出自己的区块链 Robinhood Chain,在欧洲发行股票代币,三季度又新增 100 只股票代币。三季度来自 Robinhood Chain 的收入是 2,600 万美元,规模还小,但它和行情的关系不像交易佣金那么直接。
既然加密交易的收入不稳定,为什么嘉信、摩根士丹利这些巨头还要做?
因为它们要守的不是加密的佣金,而是客户的账户。
一个客户在券商开户,存进去的钱会用来买股票、基金、债券,也会闲置成现金,券商从每一部分都能赚钱:交易佣金、基金管理费、融资利息,还有闲置现金的利差。对嘉信来说,最大的一块收入来自客户的现金。如果客户为了买比特币,要把钱转到 Coinbase,他转走的不只是买比特币的那部分,而可能是一整个账户。
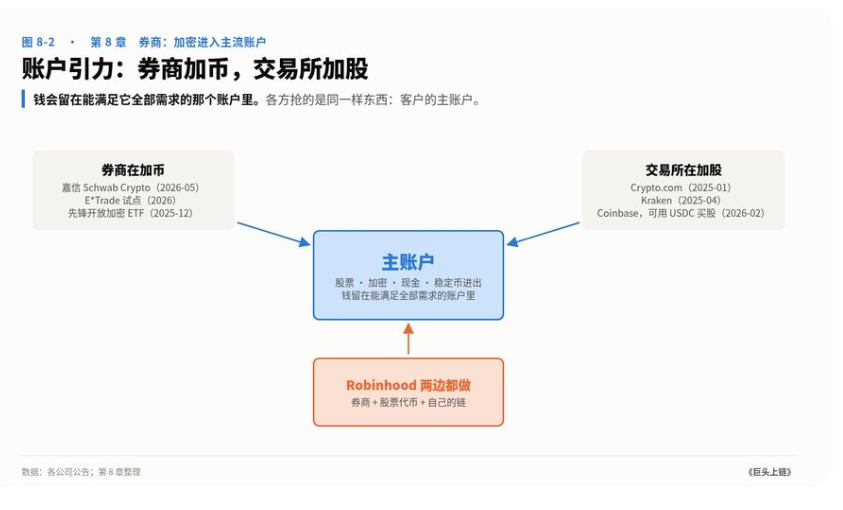
先锋 2024 年拒绝让客户买比特币 ETF,一部分客户就带着资产转去了别家。这就是我说的“账户引力”:钱会留在能满足它全部需求的那个账户里。哪个账户能同时买股票、买币、存现金、做支付,钱就往哪里聚。
所以,这场竞争是双向的:
各方都在抢同一样东西:成为客户的主账户。
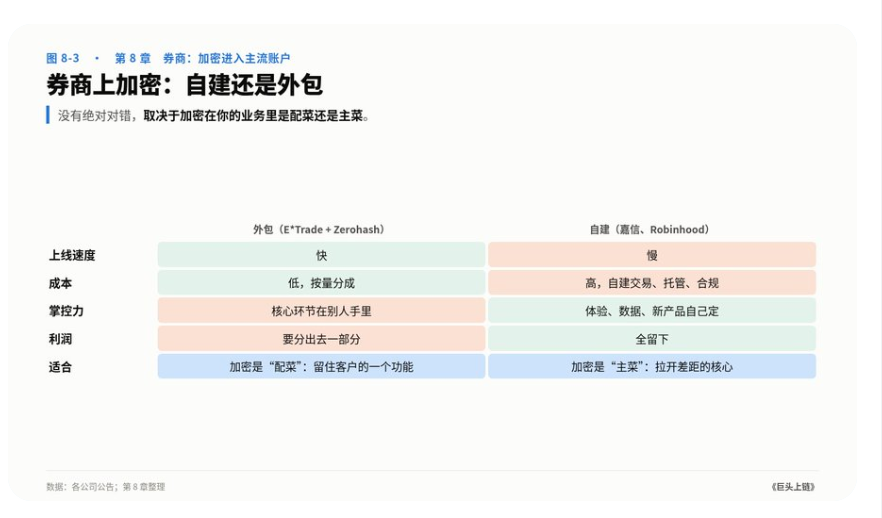
券商要上加密,面对一个基本选择:自己建,还是找人代建。
外包派是大多数。E*Trade 的加密交易由 Zerohash 提供流动性、托管和结算,摩根士丹利不必从零建一个交易所。这种方式上线快、合规责任清楚,代价是核心环节在别人手里,利润要分一部分出去。
自建派是嘉信和 Robinhood。嘉信通过自己的嘉信高级银行(Charles Schwab Premier Bank)提供加密交易和托管。Robinhood 走得更远,从交易、托管一直做到自己的区块链。自建慢、贵,但能掌握客户体验和数据,以后加新币、加质押、加稳定币都不用看别人脸色。
两种打法没有绝对的对错,取决于加密在你的业务里是“配菜”还是“主菜”。对 E*Trade,加密是帮客户留在平台上的一个功能;对 Robinhood,加密和链上资产是它和传统券商拉开差距的核心。
2026 年纳斯达克和纽交所的代币化股票规则获批,DTCC 的代币化服务上线,SEC 也发布了代币化股票的创新豁免。这对券商意味着,竞争正在从“能不能买币”,转到“能不能 24 小时交易股票、能不能用稳定币入金、能不能把股票当链上抵押品”。
在这一轮竞争里,Robinhood 和 Coinbase 这类既懂券商又懂链上的公司起步更早;嘉信、E*Trade 这类传统券商的优势是客户资产和信任。2026 年三季度,Robinhood 推出了 7×24 小时股票交易;Coinbase 让客户用 USDC 直接买股票。传统券商要跟上,下一步要接的就是稳定币入金和代币化股票。
如果你在券商、财富管理或加密交易所负责产品,先问三个问题:
1、加密在你这里是配菜还是主菜?
配菜就外包,快速上线,目的是留住客户;主菜就自建,接受更长的周期和更高的成本。
2、你的收入能不能扛住熊市?
只靠加密交易佣金,收入会随行情腰斩。要配上托管、质押、稳定币余额、代币化资产这些和行情关系没那么直接的收入。
3、你的账户能不能成为主账户?
客户能不能在你这里同时买股票、买币、存现金、用稳定币进出?少一项,客户的钱就可能被另一个能做全的账户吸走。
一句话:券商卖加密不是为了加密的佣金,而是为了不让客户的账户被搬走;谁成为主账户,谁就赢下这一轮。
到这里,关于零佣金时代最后收佣金的地:1万美元比特币嘉信收75美元?的介绍就结束了,各位想要了解更多券商加密内容,请关注中币网其他文章。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
2小时前 链上吃瓜员
6小时前 链上吃瓜员
7小时前 辣辣辣条
近期热门
更多
2026-11-16 链上吃瓜员
2026-11-07 链上吃瓜员
2026-11-05 链上吃瓜员
2026-11-04 链上吃瓜员
2026-10-27 链上吃瓜员
2026-10-26 链上吃瓜员

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多