作者:链上吃瓜员 更新时间:2026-11-16 14:45
黄仁勋辞职第四天,市场还在争论他为什么走。下文主要给出反向答案:不是他走了AI才要放缓,是AI要放缓,他才走。三季度数据既撑了这句话也拆了它:四家云厂商烧掉2020亿美元,创单季纪录;五家合计自由现金流转负320亿美元,一年前同期还是正614亿美元。黄仁勋辞职第四天,市场还在争论他为什么走。下文主要给出反向答案:不是他走了AI才要放缓,是AI要放缓,他才走。三季度数据既撑了这句话也拆了它:四家云厂商烧掉2020亿美元,创单季纪录;五家合计自由现金流转负320亿美元,一年前同期还是正614亿美元。可开支本身还在涨,微软砍的是交付延迟不是需求,谷歌和亚马逊的2027年开支指引反而上调。放缓是真的,但通道才刚打开,刹车还没踩下去。
11月12日,英伟达宣布黄仁勋辞去总裁、CEO及董事会成员职务,结束33年任期;CFO科莱特·克雷斯任临时CEO并兼任CFO。股价上周跌12.75%,收162.85美元,较10月6日纪录收盘239.24美元跌约32%。周二盘后,英伟达交三季报,市场预期营收约1,080亿美元。
专栏的判断是反过来的:不是黄仁勋辞职导致AI放缓,而是AI要放缓,黄仁勋才辞职。作者把英伟达比作AI基建的“央行”,云厂商的开支是它撑起来的;开支撑不住,领袖先走。这个判断没有办法证实,也没有办法证伪——董事会公告没给辞职理由,调查还在进行。但开支的数字可以核对。
数字是:今年三季度,亚马逊、谷歌、微软、Meta四家现金口径资本开支合计2,020亿美元,创单季纪录,同比涨108%。其中亚马逊773亿美元、谷歌514亿美元、微软394亿美元、Meta 339亿美元。2026年全年,四家指引合计约7,200亿到7,450亿美元。微软三季度资本开支(含租赁)452亿美元,低于市场预期的507亿美元,但原因是第三方产能交付延迟、推迟到2027年上半年,不是需求砍单;微软只是把2026年指引从约1,750亿微调到约1,700亿。谷歌维持1,950亿到2,050亿美元指引,并说2027年“显著增加”;亚马逊说2027年开支将“显著高于”2026年。
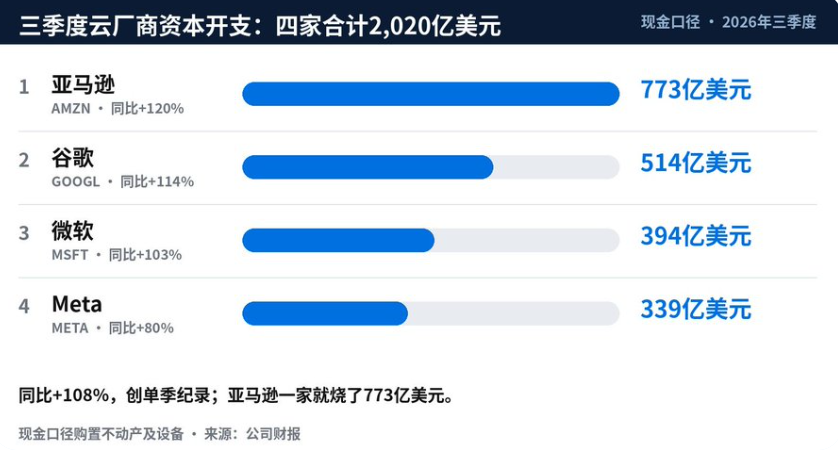
矩鼎视点:开支的绝对值还在创纪录,“放缓”先别急着下结论。真正变了的是增速的构成:亚马逊三季度环比多烧231亿美元,是设备到货集中,不是常态;微软的 miss 是交付延迟,不是需求砍单。放缓通道的入口不是需求,是交付和钱——下一节的现金流,才是这篇专栏真正站得住脚的地方。
三季度,亚马逊、谷歌、Meta、微软、甲骨文五家合计自由现金流转负约320亿美元。这是高盛统计里自2024年以来第一次转负:亚马逊负348亿美元、谷歌负91亿美元、甲骨文负54亿美元、Meta负12亿美元,只有微软还为正,+186亿美元。一年前同期,五家合计是正614亿美元,一年摆动约930亿美元。资本开支占经营现金流的比例,去年三季度是61%,今年二季度已经到了96%——谷歌、亚马逊当季花的比挣的还多。
钱不够,就借。美国银行预计,2026年云厂商相关发债约1,750亿美元,是过去五年均值的约6倍。Apollo首席经济学家斯拉克9月警告,云厂商信用违约互换与银行的利差自去年10月以来扩大约60个基点,债市在为杠杆定价。甲骨文已经被标普下调到BBB-,理由就是AI承诺带来的杠杆;穆迪去年9月已把甲骨文展望调到负面。
表外还有一本账。日经测算,五家科技巨头的表外AI基建承诺约1.65万亿美元,已超过它们账面债务1.35万亿美元。其中最大一块是已签但未开工的数据中心租赁,约1.1万亿美元——按会计准则,租约没开工就不进负债,只在附注里披露。微软一家未开工租赁3,291亿美元,是一年前的3.5倍;Meta路易斯安那州Hyperion园区通过合资公司发债273亿美元建设,Meta的最大敞口684亿美元,包括415亿美元担保,表上同样不记负债。原文说“表外隐形债务大约4万亿美元”,这个数不对:约3万亿美元是多年建设总账,不是债务;债务口径的测算是1.65万亿美元——按恒大约2.4万亿元人民币总负债算,相当于约五个恒大,不是十个。
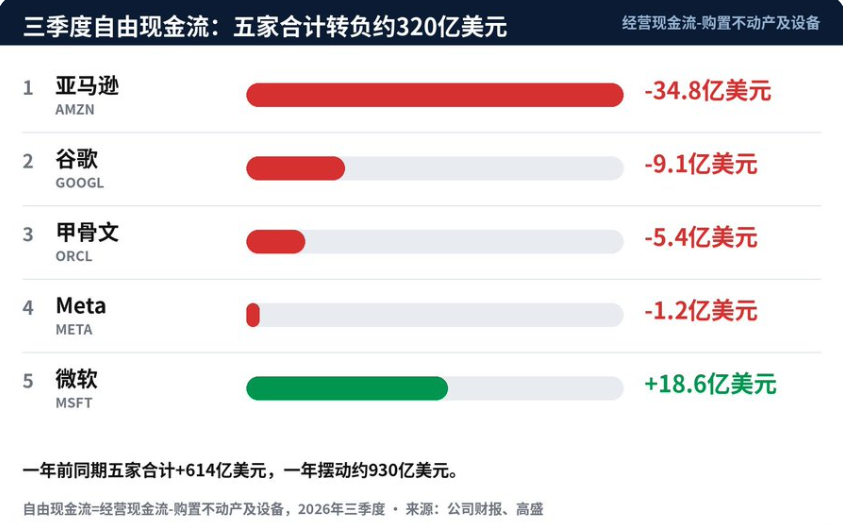
矩鼎视点:现金流转负不是“没钱了”,是“挣的钱不够烧的”。五家手里还有巨额现金和信用额度,短期违约风险不在讨论范围。真正的变化是模式:过去十年,云厂商用经营现金流自己供血;现在,供血要靠发债和表外结构。发债能续上,故事就继续;发债贵了,故事就得改——10年期国债收益率已在5.1%上方了
开支的另一个约束是电。美国居民电价从2020年1月的每度13.4美分涨到今年9月的19.6美分,六年涨46%,跑赢同期整体物价约30%的涨幅。涨价最猛的是PJM电网——覆盖13个州、6,700多万人:容量电价从2024/25年度的每兆瓦·日28.92美元,涨到2025/26年度269.92美元,再到2026/27年度329.17美元,三年涨超11倍;2027/28年度拍卖也触及333.44美元的监管上限,仍有6,623兆瓦没买够。PJM自己的市场监测机构测算,数据中心需求让2026/27年度容量市场多收了约72.7亿美元,占增量的82%。
电价涨,抗议也涨。ACLED统计,今年以来全美已有340多场反数据中心抗议,分布在42个州以上,其中八成以上发生在今年;7月18日一天就有142场。8月民调显示,75%的选民反对在家附近建数据中心,一年前是42%;皮尤7-8月调查:60%的成年人对附近建数据中心感到不舒服。11月3日中期选举,至少33个社区投票支持限制数据中心。2025年全年,约900亿美元数据中心项目被取消,其中约420亿美元主因是社区反对;另有至少1,300亿美元项目被阻或延迟。
要说明的是,电价压力是区域性的。全国层面,2015到2024年,数据中心反而小幅拉低了平均零售电价——新建负荷分摊了电网固定成本。涨价集中在PJM这种需求最集中、电网最紧张的地方:新泽西家庭账单自去年6月起涨17%到20%。劳伦斯伯克利实验室预计,美国数据中心用电到2030年将达到521到843太瓦时,占全美用电的9.5%到15.3%,2023年是176太瓦时、占4.4%。电网建得慢,电价就得先涨。
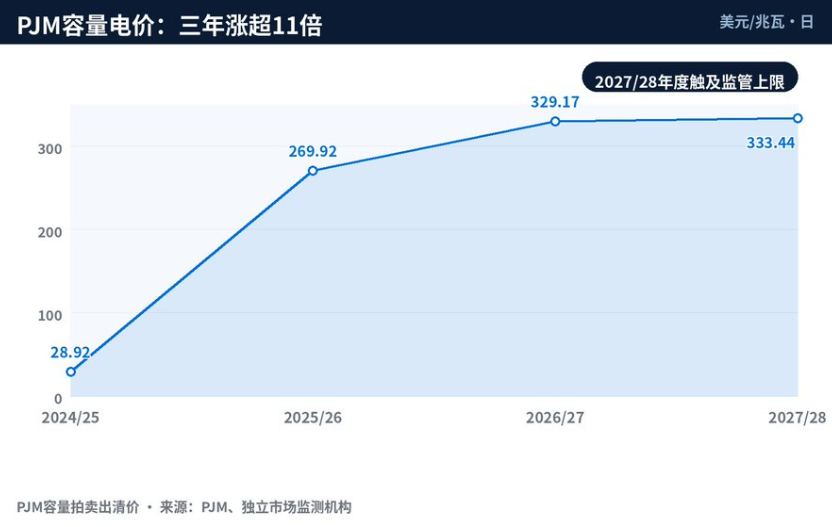
矩鼎视点:缺电是这篇专栏里最硬的一条约束,因为它不靠预期,靠物理。芯片可以等交付,电网等不了——PJM的容量拍卖已经告诉你,电不够了。数据中心可以搬到电便宜的地方,但搬家本身也要时间;这段时间内,电价和抗议就是开支的隐形上限。
专栏给的下一步是“开源节流”。节流这边,作者推测新管理层会收紧对数据中心项目的融资支持——这只是推测,没有公开消息证实。能核实的是两点:一是克雷斯以财务纪律著称,路透社说她多年来敢于挑战黄仁勋的大额冒险押注;二是客户已经在分散供应商:OpenAI去年10月与AMD签了6吉瓦供货协议,Meta今年2月跟进同样6吉瓦,Anthropic今年7月签了最多2吉瓦,甲骨文去年10月订了5万块MI450芯片,OpenAI去年10月还与博通合作10吉瓦自研芯片。但MI400系列量产已推迟到2027年,截至10月还没有客户真正跑起来——“去英伟达化”目前是合同,不是已部署的份额。
存储涨价是节流的另一面:AI抢走了内存产能,消费电子在买单。TrendForce统计,常规DRAM合约价去年四季度涨45-50%,今年一季度再涨93-98%,二季度涨58-63%,到年底约是年初的4倍;四季度预计再涨10-15%,NAND涨15-20%。三星三季度营业利润107.44万亿韩元,同比增783%;海力士营收104.62万亿韩元,同比增328%,营业利润率80%,并预计供不应求持续到2030年。三星Galaxy S26今年已两次涨价,10月那次多数机型贵了100美元。内存占手机成本的比重,已从一成多涨到三四成。
开源这边,作者的逻辑是DeepSeek等开源模型以低成本路线,压住了美国大模型靠垄断定价的空间。去年1月DeepSeek低成本模型问世当天,英伟达单日跌17%,市场已经验证过一次开源路线的冲击。美国对华芯片出口管制也在收紧:去年4月H20被禁,同年8月才以15%收入分成换回销售许可。作者的结论是“美国在科技上领先中国的尝试,结束了”——这是作者的判断,不是事实:领先没有结束,但领先的代价(开支、负债、电价)第一次被完整地算进了账里。
矩鼎视点:这篇专栏的价值不在结论,在算账。它把三本账摊在了一起:现金流的账、表外的账、电的账。结论“结束了”说得太满——开支还在涨,2027年指引还在上调。但账本身是真的:烧钱的模式变了,从自己供血变成借债和表外供血。周二英伟达财报,是第一块试金石。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
1小时前 Zhou
4小时前 ChainCatcher 精选
4小时前 辣辣辣条
4小时前 辣辣辣条
近期热门
更多
2026-11-16 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-12 链上吃瓜员

2026-09-22 海带

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多