作者:链上吃瓜员 更新时间:2026-11-16 15:11
从9月初空仓到现在,我每周都在写AI基建的融资裂缝、资金面收紧和科技股破位。文章发多了,经常收到两类留言。一类觉得我在图上瞎画线、无脑看空。另一类更直接:你不买十几倍市盈率的半导体、不买科技股,难道去买接近50倍市盈率的Costco吗?这个已经出现好几次的问题,其实问的是我重新买回半导体的条件到底是什么。从9月初空仓到现在,我每周都在写AI基建的融资裂缝、资金面收紧和科技股破位。文章发多了,经常收到两类留言。一类觉得我在图上瞎画线、无脑看空。另一类更直接:你不买十几倍市盈率的半导体、不买科技股,难道去买接近50倍市盈率的Costco吗?这个已经出现好几次的问题,其实问的是我重新买回半导体的条件到底是什么。想看清我现在还在等什么、什么信号才会让我把仓位加回来的,这篇把判断标准摊开了。
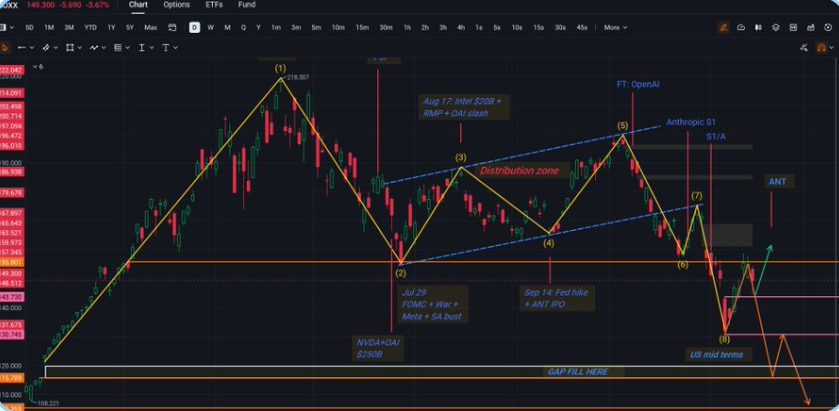
先说我贴出来的这张半导体ETF(SOXX)走势图。这张图是我后知后觉补画的。每一个拐点走出来之后,我回头去对照那天发生了什么宏观和行业事件,把它们标在 K 线上:
我每天阅读多个渠道的付费研究跟数据。看不同交易员的盘评、盯期权持仓、核对国债拍卖和回购利率,本质上是在捕风捉影,做几天到一两周维度的推演。短期涨跌受太多偶然因素左右。如果周二英伟达电话会超预期安抚了市场,或者空头回补把美股突然拉涨一波,完全有可能发生。
本周还有三张牌要翻开:周二英伟达财报、周四Anthropic带着超 900 亿美元总融资规模上市、同日荷兰国际集团(ING)挂牌的 5 亿美元数据中心贷款包截标定价(里面包含被甲骨文发过不可抗力通知的新墨西哥州 Stargate 项目贷款)。
面对这种局面,高风险意识的做法不是去猜这三件事会不会爆雷,而是承认这里不确定性太高,不在牌桌上硬扛。
上周高盛北美利率交易联席主管Mohamed Kubba在采访里说了一段话,基本就是这个问题的机构版本描述。他说:接受现实吧,这是一个单因子市场(One-factor market),一切都围绕大市值科技股运转,你终究得持有科技股这个因子。
读者的疑问也顺着这里来:目前 Costco的预期市盈率高达 47 倍(静态市盈率约 50 倍),每年盈利增速只有10%左右。而半导体板块跌下来之后,很多公司的预期市盈率只有十几个点。不买科技和半导体,难道去买50倍的Costco?
我的答案是:我不买现在的半导体,更不会去买50倍的Costco。这里面有三个被混淆的逻辑。
公募基金和相对收益机构的合同里写死了业绩基准(标普 500 或纳斯达克)。科技巨头占指数权重超过三分之一,基金经理如果像我一样从9月初空仓科技股,只要大盘反弹三天,跑输基准就会面临客户赎回甚至失业。高盛说“你必须持有大科技”,是因为机构投资者没资格下桌。
散户没有排名考核。散户唯一的考核是自己的本金亏没亏。当赔率不划算的时候,散户最大的优势就是可以空仓。
Kubba 在采访里并不是让人裸买科技股硬扛。他在前面刚刚讲完高利率对高杠杆企业是一张付不起的融资账单,紧接着给出的交易方案是:买入大科技正股的同时,买入虚值股指看跌期权和美元看跌期权做保护(Own the factor, and rent the insurance)。机构用衍生品把尾部大跌的风险锁死了,散户如果只学前半句“除了科技没东西可买”,把后半句买保险省掉,一旦遇到去杠杆下跌,承受的是全部回撤。
“不买科技就得买 Costco”是一个假选择题,它默认你手里的钱每一天都必须换成某只股票。
在美联储把基准利率维持在近 4%、还在讨论加息的今天,3 个月到 1 年期的美国国库券(T-Bills)和货币市场基金,提供着4.15%到4.65%的无风险年化利息。拿着短期国债看戏,不是让钱闲置贬值,而是每年稳拿 4% 以上的正收益,同时避开47倍Costco 的补跌风险,保留随时在低位买回科技股的全部购买力。
感兴趣的朋友可以买BOXX/SGOV,两个都是短债ETF,基本零回撤。
在我的SOXX图上,如果指数跌破 130.75前低,下方对应的年初跳空缺口区间在 115 到 124(缺口下沿在 105)。按目前的华尔街一致预期算,SOXX的预期市盈率已经在16到17倍附近,费城半导体指数(SOX)在13到14 倍,英伟达单只股票甚至只有11到12倍。
为什么十几倍还不买?因为周期性成长股在下跌上半场,市盈率(股价 P 除以预期盈利 E)里的分母 E 是虚高的。
现在的低市盈率,建立在华尔街分析师还没有下调 2027 年盈利预测的前提下。市场一致预期假设美国云巨头 2027年的资本开支会涨到1.56万亿美元,而目前的实际年化运行速度只有约1.2万亿美元。一旦英伟达收紧新增融资担保、二线算力商推迟建机房、国会堵死海外转口芯片需求,分析师就会开始下调明年的收入和利润预测。
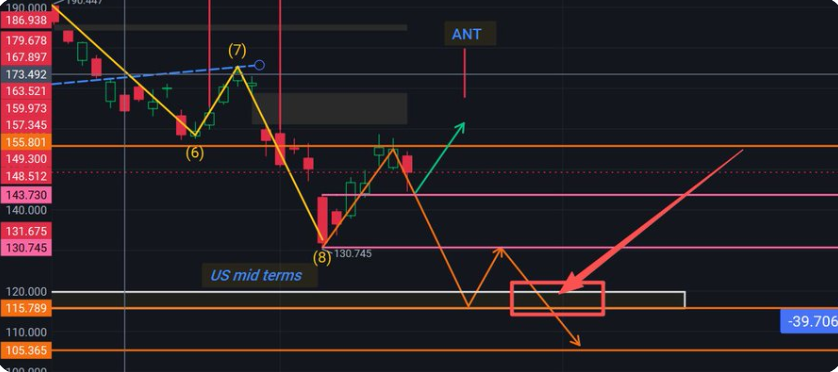
假设SOXX从149 跌到缺口上沿116,股价跌去 22%.同一时间,分析师把明年的行业盈利预测下调 20%。股价跌到116 的时候,除以砍掉后的盈利,市盈率算出来依然是16到17倍。
过去四轮半导体下行周期,平均跌幅 32%,平均持续约 250 天(本轮从 6 月高点算起刚走了约 140 天),真正的周期底部都出现在分析师下调完盈利预期之后。现在看到的十几倍,是分母还没被砍过的数字。
价格与情绪出清:补掉缺口,或逼出恐慌极值(VIX甚至没破30)。SOXX 回落到 115至124的年初跳空缺口区间(或英伟达回到133+美元的历史成交密集区)。在这个位置,就算把明年的盈利预期打八折,估值也已经包含了降速风险。
基本面预期落地 + 出现坏消息不跌:上周五AMAT/CSCO演的是好消息被卖,这是下跌中继的特征。底部特征正好相反。当坏消息再也砸不动股价时,说明分母下修已经被市场消化完毕。
资金面拐点:熬过 11 月底抽水,迎来12月中下旬TGA放水。
右侧认错条款:如果市场直接向上突破怎么办?如果接下来两周市场在英伟达财报和Anthropic上市后非但没跌,反而顶着高利率放量上攻,SOXX 连续三个交易日收盘站稳156旧颈线上方,且QQQ 重新站稳 680(200 日均线)并突破上周高点695,说明市场找到了我没有看到的增量资金或基本面支撑。出现这种走势,我会承认对这轮调整深度的判断偏保守,直接按右侧突破建仓跟进。
到这里,关于9月初空仓到现在:我什么时候会重新买回半导体?的介绍就结束了,各位想要了解更多股市内容,请关注中币网其他文章。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
1小时前 Zhou
3小时前 ChainCatcher 精选
4小时前 辣辣辣条
4小时前 辣辣辣条
近期热门
更多
2026-11-16 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-12 链上吃瓜员

2026-09-22 海带

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多