作者:链上吃瓜员 更新时间:2026-11-17 13:31
小鹏汽车2026年第三季度,车型组合推高了整车毛利率,但亏损同比仍在扩大。这篇按自然季度(7月1日至9月30日)解读,把公司披露、业绩说明会表述和DOMI计算分开标注,GAAP与non-GAAP也不混算。金额为人民币。想看清毛利率改善为什么没能压住亏损扩大、背后是哪些因素在起作用的,通过下文了解细节。小鹏汽车2026年第三季度,车型组合推高了整车毛利率,但亏损同比仍在扩大。这篇按自然季度(7月1日至9月30日)解读,把公司披露、业绩说明会表述和DOMI计算分开标注,GAAP与non-GAAP也不混算。金额为人民币。想看清毛利率改善为什么没能压住亏损扩大、背后是哪些因素在起作用的,通过下文了解细节。
一句话结论:交付回升,车型组合改善,整车毛利率随之回升。服务毛利回落,综合毛利率降至 18.9%(A/C)。
经营亏损环比收窄,调整后经营亏损同比仍扩大;规模效应缺少单位成本或产能利用率数据,本季无法量化(A/C;DOMI 判断)。
DOMI 核心命题(可证伪):交付回升后,毛利增量能否盖过研发与销售费用增量,让经营亏损环比收窄。
1. 增长:交付和收入落在指引什么位置,增量来自哪里?
2. 利润与现金:毛利率为何跌破两成,经营亏损和现金怎么变?
3. 战略执行:新车型、海外和物理 AI 推进到哪一步?
指标记分卡(只列公司披露数与 DOMI 计算,2026 Q3 对照 2026 Q2,不作判定):
|
记分卡项
|
2026 Q3
|
2026 Q2 / 对照
|
来源等级
|
|---|---|---|---|
|
交付量
|
118,390 辆
|
103,295 辆;Q3 指引 115,000–121,000 辆
|
A
|
|
总收入
|
242.76 亿元
|
197.44 亿元;Q3 指引 217 亿–234 亿元
|
A
|
|
毛利率
|
18.9%
|
20.7%
|
A
|
|
整车毛利率
|
13.1%
|
12.1%
|
A
|
|
经营利润(亏损)
|
−7.52 亿元
|
−11.43 亿元
|
A
|
|
调整后经营利润(亏损,non-GAAP)
|
−7.72 亿元
|
−10.43 亿元
|
A
|
|
研发费用率
|
11.75%
|
14.76%
|
C
|
|
现金及投资合计(公司口径)
|
454.1 亿元
|
404.8 亿元
|
A
|
|
Q4 增长来源(业绩说明会)
|
11 月月销预计首超 60,000 辆;Q4 海外目标超 40,000 辆
|
Q4 交付指引 169,000–174,000 辆(A)
|
B
|
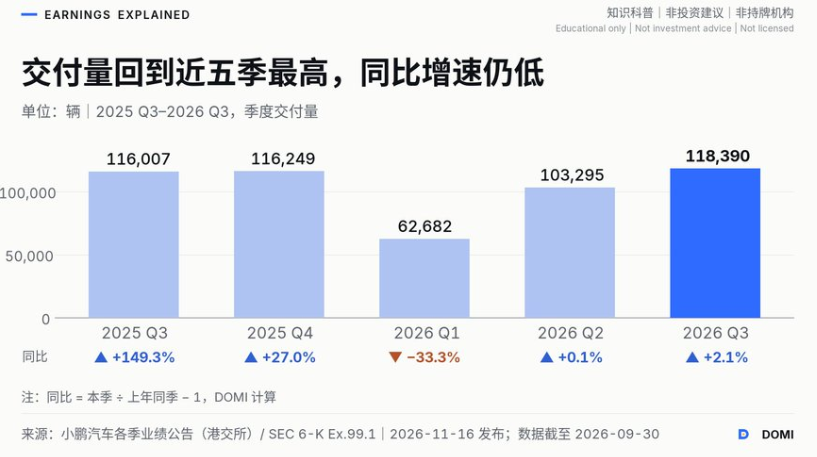
发生了什么:Q3 交付 118,390 辆,同比 +2.05%,环比 +14.61%(A/C)。
7、8、9 月分别交付 38,027 辆、39,107 辆、41,256 辆,逐月走高(A)。
10 月交付 50,237 辆,比 9 月 +21.77%,是公司公告的单月新高(A/C,事后信息)。
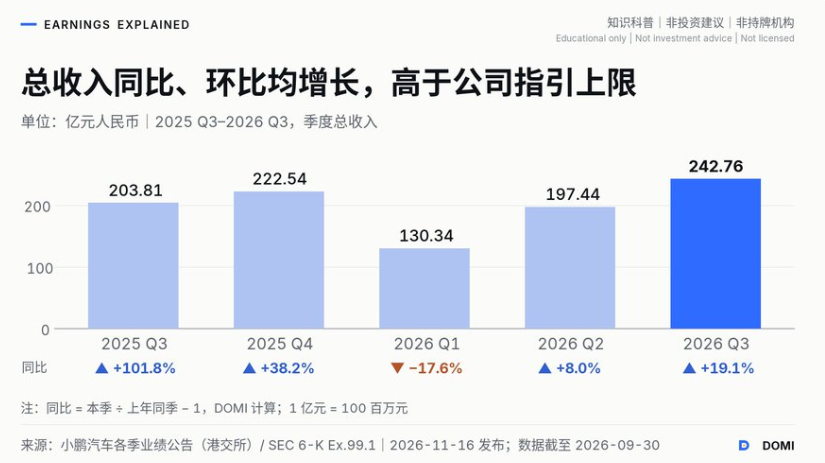
总收入 242.76 亿元,同比 +19.11%,环比 +22.96%(A/C)。
其中汽车销售收入 216.30 亿元,同比 +19.81%,环比 +26.89%(A/C)。
服务及其他收入 26.47 亿元,同比 +13.72%,环比 −1.88%(A/C)。
DOMI 测算:同比增量的构成。总收入同比增加 38.95 亿元,其中汽车销售收入 +35.76 亿元,占 91.80%(C)。
服务及其他收入同比 +3.19 亿元,公司归因于碳积分交易收入增加(A/C)。
本季 92 天,上季 91 天,去年同期 92 天(C)。按日均收入折算,总收入环比 +21.62%,同比不受影响(C)。
日均收入 = 季度总收入 ÷ 当季天数;公司未单独说明天数差异的影响(C)。
|
指标
|
2025 Q3
|
2025 Q4
|
2026 Q1
|
2026 Q2
|
2026 Q3
|
|---|---|---|---|---|---|
|
交付量(辆)
|
116,007
|
116,249
|
62,682
|
103,295
|
118,390
|
|
总收入(亿元)
|
203.81
|
222.54
|
130.34
|
197.44
|
242.76
|
|
汽车销售收入(亿元)
|
180.54
|
190.72
|
109.99
|
170.46
|
216.30
|
|
服务及其他收入(亿元)
|
23.27
|
31.82
|
20.34
|
26.97
|
26.47
|
|
单车收入(万元,C)
|
15.56
|
16.41
|
17.55
|
16.50
|
18.27
|
来源:小鹏各季业绩公告与 SEC 6-K(A);单车收入 = 汽车销售收入 ÷ 交付量(C)。
首次解释:单车收入是汽车销售收入除以交付量,即平均每辆车卖了多少钱,会随车型组合变化(C)。
服务及其他收入是卖车以外的收入。公司本季提到其中包括技术研发服务和碳积分交易(A)。
为什么重要:交付同比只多 2.05%,收入却多 19.11%(A/C)。同比差额多数来自每辆确认收入变化,见下方测算(C;DOMI 判断)。
单车收入 18.27 万元,同比 +17.39%,环比 +10.71%(C)。
公司把汽车收入增长归因于交付增加,以及车型结构改善带来的均价上升(A)。
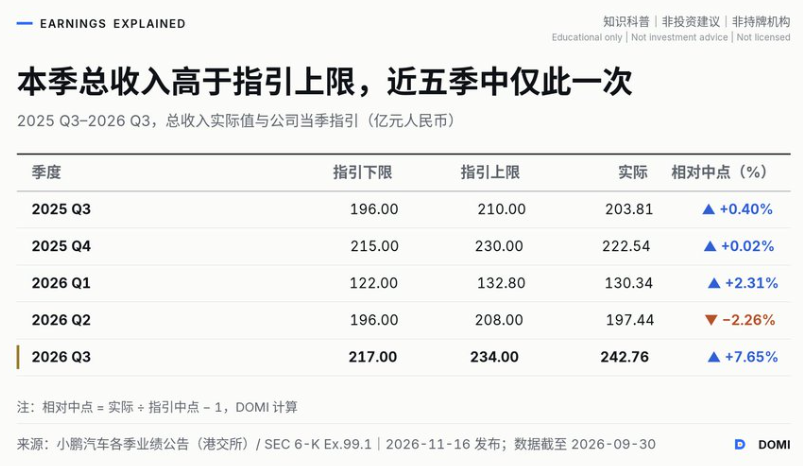
DOMI 测算:收入超指引能解释到哪一步。确认交付 118,390 辆在原指引内,只比中点 118,000 辆高 0.33%(A/C)。
总收入比指引中点 225.5 亿元高 7.65%,比上限 234 亿元高约 3.74%(A/C)。
公司未公开拆分超指引的原因,也未披露指引中的服务及整车分项(A)。
按上年同季每辆确认的汽车销售收入 15.56 万元估算,交付增加 2,383 辆约带来 3.71 亿元(C)。
汽车销售收入同比增量 35.76 亿元中,其余约 32.05 亿元来自每辆确认收入变化(C)。
后者含车型组合及其他因素;该拆分只解释同比,不能用来解释超指引(DOMI 判断)。
服务及其他收入占总收入 10.90%,上季为 13.66%(C)。
指引记录:数据范围内已到期的 8 次收入指引,2 次高于上限,6 次落在区间内(C)。
同期 8 次交付指引,2 次高于上限,5 次落在区间内,1 次低于下限(C)。
管理层说法与数据对照:董事长及首席执行官何小鹏(Xiaopeng He)在业绩公告中表示,汽车业务已进入快速增长期(B)。
他把动力归于多款爆款车型和全球化(B)。
公司没有披露分车型或海外的季度交付,这一说法目前只能用总交付和单车收入核对(DOMI 判断)。
何小鹏在业绩说明会上说 Q3 小鹏 GX 交付超过 2 万辆,10 月 MONA L03 交付超过 2 万辆(B)。
他还预计 11 月月销首次超过 6 万辆(B)。
财务与会计副总裁吴佳铭(James Wu)说,GX 约占 Q3 销量的两成,出口已超过总销量的 20%(B)。
吴佳铭还表示,Q4 随 MONA L05 交付占比上升,均价会略低于 Q3(B)。
用数据检验业绩说明会表述:按 GX 交付 2 万辆的下限,约占 Q3 交付 16.89%,与“约两成”不矛盾(C)。
公司未披露季度海外交付;10 月海外占比 26.53%,与出口超两成的说法方向一致(A/C)。
若 Q4 交付按指引中点,11–12 月月均需约 60,632 辆,与 11 月超 6 万辆的预期相当(DOMI计算,条件推算)。
指引隐含每车总收入比本季低 11.56%,但该数含服务收入(DOMI计算,条件推算)。
它不是整车均价,不能与“均价略低”直接比较;Q4 均价要等公司披露(DOMI 判断)。
反方观点:交付同比只增 2.05%,环比回升也有 Q1 低基数的因素(A/C)。
单车收入抬升可能只是阶段性的车型组合。Q4 指引隐含的每车总收入(含服务收入)反而下降,见第六节(DOMI 判断)。
接下来:Q4 交付能否落在指引区间内,单车收入能否守住本季水平(DOMI 判断)。
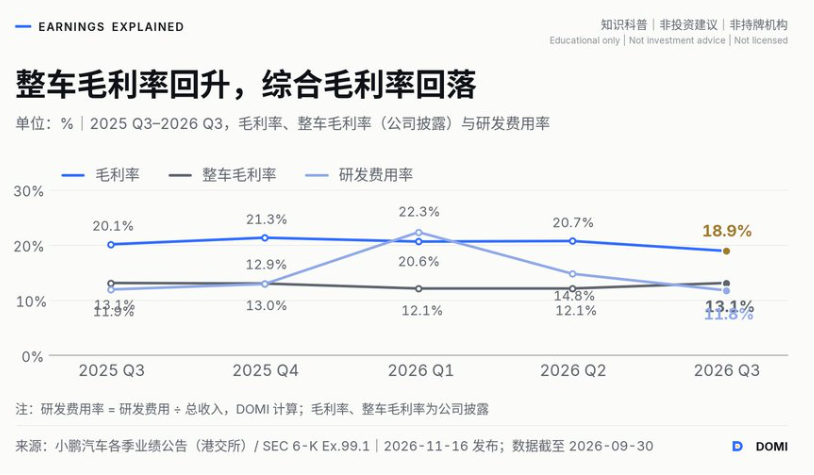
发生了什么:毛利率 18.9%,同比降 1.2 个百分点,环比降 1.8 个百分点(A/C)。
整车毛利率 13.1%,与去年同期持平,环比升 1.0 个百分点(A)。
公司把整车毛利率环比回升归因于车型组合改善(A)。
研发费用 28.53 亿元,同比 +17.48%,环比 −2.10%(A/C)。
销售、一般及行政费用 27.76 亿元,同比 +11.36%,环比 +11.20%(A/C)。
经营亏损 7.52 亿元,上季 11.43 亿元,去年同期 7.51 亿元(A)。
净亏损 8.68 亿元,上季 13.37 亿元,去年同期 3.81 亿元(A)。
|
指标
|
2025 Q3
|
2025 Q4
|
2026 Q1
|
2026 Q2
|
2026 Q3
|
|---|---|---|---|---|---|
|
毛利率
|
20.1%
|
21.3%
|
20.6%
|
20.7%
|
18.9%
|
|
整车毛利率
|
13.1%
|
13.0%
|
12.1%
|
12.1%
|
13.1%
|
|
服务及其他毛利率(C)
|
74.65%
|
70.83%
|
66.49%
|
75.07%
|
67.10%
|
|
研发费用率(C)
|
11.92%
|
12.92%
|
22.30%
|
14.76%
|
11.75%
|
|
经营利润(亏损,亿元)
|
−7.51
|
−0.44
|
−18.74
|
−11.43
|
−7.52
|
|
净利润(亏损,亿元)
|
−3.81
|
3.83
|
−17.84
|
−13.37
|
−8.68
|
|
non-GAAP 净利润(亏损,亿元)
|
−1.52
|
5.05
|
−16.86
|
−12.37
|
−8.87
|
来源:小鹏各季业绩公告与 SEC 6-K(A);服务及其他毛利率、研发费用率为 DOMI 计算(C),算法见文末口径。
首次解释:整车毛利率是卖车毛利占卖车收入的比例,只看卖车本身赚不赚钱(A)。
non-GAAP 净亏损剔除股权激励和或有对价衍生负债公允价值变动,是公司自定义口径(A)。
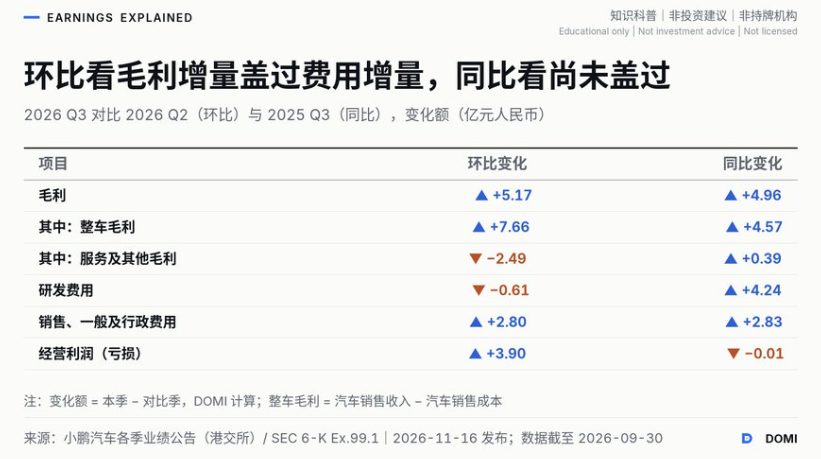
DOMI 测算:毛利增量拆分。毛利环比增加 5.17 亿元(C)。
其中整车毛利 +7.66 亿元,服务及其他毛利 −2.49 亿元(C)。
服务及其他毛利率由 75.07% 降至 67.10%(C)。
公司解释为本季技术研发服务收入减少;上季有较大的研发服务里程碑收入,抬高了比较基数(A)。
高毛利的服务收入占比下降,拉低了综合毛利率(C;DOMI 判断)。
单车毛利约 23,858 元,上季约 19,932 元,去年同期约 20,405 元(C,整车毛利 ÷ 交付量)。
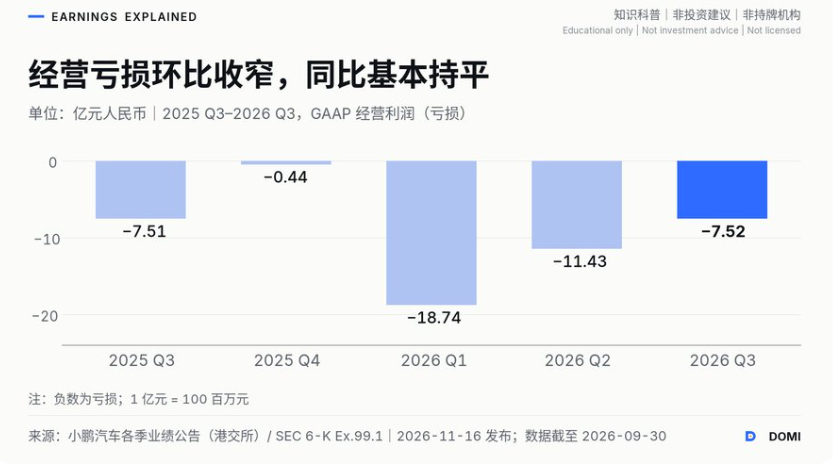
DOMI 测算:经营改善与会计收益分开看。经营亏损环比少约 3.90 亿元(C)。
经营项目:整车毛利多 7.66 亿元、服务毛利少 2.49 亿元,研发少 0.61 亿元(C)。
销售、一般及行政费用多 2.80 亿元;毛利多 5.17 亿元,经营项目合计改善 2.98 亿元(C)。
会计项目:非现金的或有对价公允价值收益多 1.14 亿元,其他收入少 0.23 亿元(A/C)。
公司调整后经营亏损 7.72 亿元,上季 10.43 亿元,上年同季 5.22 亿元(A)。
调整后口径环比改善,同比仍恶化(DOMI 判断)。
同比看,毛利多 4.96 亿元,研发与销售、一般及行政费用合计多 7.08 亿元(C)。
三项合计恶化 2.12 亿元,所以经营亏损同比没有收窄(C;DOMI 判断)。
研发费用率降至 11.75%,主要因为收入变大,研发绝对额环比基本持平(C;DOMI 判断)。
本季能确认研发费用率下降、整车毛利增加;没有单位成本或产能利用率数据,规模效应无法量化(DOMI 判断)。
净亏损为何同比扩大:经营亏损同比基本持平,差别在经营以外(A/C)。
税前亏损减经营亏损,去年同期为净收益 3.57 亿元,本季为净损失 1.02 亿元(C)。
本季构成:利息净收益 1.26 亿元、衍生工具公允价值收益 0.77 亿元、其他 0.14 亿元(A/C)。
长期投资亏损 1.97 亿元、汇兑损失 1.20 亿元,抵消后为净损失 1.02 亿元(A/C)。
去年同期则有利息净收益 2.01 亿元、长期投资收益 1.31 亿元和汇兑收益 0.26 亿元(A/C)。
non-GAAP 净亏损 8.87 亿元,大于 GAAP 净亏损 8.68 亿元(A)。
原因是剔除的或有对价公允价值收益 1.62 亿元,多于加回的股权激励 1.43 亿元(A/C)。
现金:公司口径现金及投资合计 454.1 亿元,环比增加 49.3 亿元,同比减少 29.2 亿元(A/C)。
公司未披露季度现金流量表,季度经营现金流写“未披露”,本文不用余额相减推算(A;DOMI 判断)。
资产负债表上,总负债环比增加 96.15 亿元,存货增加 31.30 亿元(C)。
现金增加与亏损并存,增加来自经营、融资还是投资回收,现有披露无法拆分(DOMI 判断)。
为什么重要:整车毛利率回升,公司归因于车型组合改善,不是已量化的规模效应(A;DOMI 判断)。
副董事长及联席总裁顾宏地(Hongdi Brian Gu)在 Q2 业绩公告中概述 Q2 毛利率继续高于 20%,这是历史表现(B)。
两成是 DOMI 检验线,不是公司指引;本季毛利率 18.9%,未达到(DOMI 判断)。
服务收入的高毛利部分波动大,综合毛利率不宜当作稳定趋势看(DOMI 判断)。
管理层说法与数据对照:顾宏地在业绩公告中表示,未来将改善经营业绩(B)。
他说,途径是规模效应和更有利的业务结构(B)。
这是公司描述的未来路径,本季数据还不能证明规模效应已经出现(DOMI 判断)。
本季数据里,服务收入占比在下降,“业务结构更有利”尚未体现在综合毛利率上(C;DOMI 判断)。
吴佳铭在业绩说明会上把毛利率环比下滑归于上季合作项目的技术研发服务里程碑收入本季没有再现(B)。
他说这部分被 Q3 开始确认的碳积分收入部分抵消,Q4 碳积分收入预计与 Q3 相近(B)。
他还称出口业务毛利率是国内业务的两倍以上,并预计 2027 年研发费用温和增长、两项费用率改善(B)。
何小鹏在业绩说明会开场说,Q3 经营现金流超过 20 亿元,这是口述下限,非报表数(B)。
用数据检验业绩说明会表述:服务及其他毛利率由 75.07% 降至 67.10%,服务收入环比只降 1.88%(C)。
这与“里程碑缺位、碳积分补位”的解释一致(DOMI 判断)。
出口毛利率未单独披露,“两倍以上”尚无法验证(DOMI 判断)。2026 年前三季研发费用率为 15.20%,可作 2027 年对照基线(C)。
经营现金流只有口述下限,公司未披露现金流量表,本文仍按“未披露”处理(A;DOMI 判断)。
口述经营现金流与现金及投资余额的统计范围不同,不能用来解释余额增量(DOMI 判断)。
反方观点:经营亏损收窄有一部分来自或有对价公允价值收益,这是非现金项目(A)。
调整后经营亏损只收窄 2.71 亿元,小于 GAAP 口径的 3.90 亿元(A/C)。
接下来看:服务及其他毛利率能否回升,整车毛利率能否在交付大增时守住(DOMI 判断)。
|
重点
|
动作(A)
|
结果(A / C)
|
缺口
|
DOMI 判断
|
|---|---|---|---|---|
|
新车型
|
MONA L03 于 2026-07-16 全球发布(A)
|
单车收入同比 +17.39%(C);公司称均价上升来自车型结构改善(A)
|
未披露分车型季度交付
|
结构改善可见,单一车型贡献无法核对
|
|
海外
|
10 月海外交付 13,326 辆,创单月新高(A,事后信息)
|
占 10 月总交付 26.53%(C)
|
未披露季度海外交付与海外收入
|
有月度信号,季度口径尚无法验证
|
|
Robotaxi
|
2026-10-26 宣布获准在广州开展 L4 级示范运营(A,事后信息)
|
尚无收入披露
|
示范运营不等于收费运营
|
正在做,商业化尚无法验证
|
|
人形机器人
|
新一代机型向年底规模量产里程碑推进;9 月自动化产线投产(B)
|
尚无收入、订单或产量披露
|
量产规模未量化
|
尚无法验证
|
|
子公司融资(Dogotix)
|
2026-08-24 签署股份认购协议(A)
|
本期公告未提及交割
|
交割情况待核
|
不作推断
|
来源:小鹏 2026 Q2、Q3 业绩公告,2026-11-02 交付公告(A);占比为 DOMI 计算(C)。
为什么重要:公司把自己定位为全球物理 AI 公司,但本季收入几乎全部来自汽车和相关服务(A/C)。
汽车销售收入占总收入 89.10%(C)。机器人和 Robotaxi 尚无单列收入(A)。
这些业务何时产生可核对的收入,决定研发投入能否换回毛利(DOMI 判断)。
管理层说法与数据对照:何小鹏在业绩说明会上介绍了人形机器人进展(B)。
他说 9 月首条人形机器人自动化产线投产,核心制程自动化率超过 80%(B)。
他表示机器人从明年 1 月 1 日起量产,2027 年二季度开始交付,并面向外部商业客户发布(B)。
Robotaxi 方面,他说 Q4 起在广州打磨可复制的运营体系,2027 年向全球伙伴输出方案(B)。
海外方面,何小鹏预计 2027 年海外销量达到 2026 年的两倍以上,海外门店超过 1,000 家(B)。
副董事长及联席总裁顾宏地(Hongdi Brian Gu)说,2027 年海外销量中欧洲约占五成或以上(B)。
他还说已成立由他牵头的技术解决方案新业务,对外提供芯片、模型等技术(B)。
问答中,摩根士丹利分析师问及大模型公司进入物理 AI 领域后小鹏机器人的壁垒;杰富瑞分析师问及机器人首批客户与需求。
高盛分析师问及海外毛利与出口退税下调的应对;吴佳铭答称将加快海外本地化,并在新车定价中提前考虑(B)。
用数据检验业绩说明会表述:Q4 海外目标超 4 万辆(B),扣除 10 月的 13,326 辆(A)。
11–12 月月均需约 13,337 辆,与 10 月水平相当(DOMI计算,条件推算;不是公司指引)。
全年海外破 10 万辆和 2027 年“两倍以上”都是口述目标,公司未披露累计海外交付,尚无法验证(DOMI 判断)。
DOMI 测算:研发由谁供养。2026 年前三季研发费用合计 86.75 亿元,同期毛利合计 113.66 亿元(A/C)。
研发约占毛利的 76.32%(C)。公司把研发同比增加归因于新车型和 AI 相关技术开发(A)。
物理 AI 等长期投入,目前主要靠卖车毛利支撑(DOMI 判断)。
反方观点:机器人和 Robotaxi 的时间表都是公司预期,尚无可核对的收入、订单或产量(DOMI 判断)。
研发费用率下降来自收入变大,不代表 AI 投入减少(C;DOMI 判断)。
接下来看:年底人形机器人能否达到规模量产里程碑,公司是否给出可核对的产量(DOMI 判断)。
5 项里:2 项已兑现,1 项部分兑现,2 项尚无法验证(DOMI 判断;按下表公开披露证据判断)。
以下均不是买卖信号,只用于跟踪公司自己说过的事。
|
#
|
此前说法或检查项(来源)
|
本季基线
|
本季证据
|
状态(DOMI 判断)
|
|---|---|---|---|---|
|
1
|
Q3 交付 115,000–121,000 辆(2026-08-25 业绩公告指引,A)
|
Q2 103,295 辆
|
118,390 辆,区间内(A)
|
已兑现
|
|
2
|
Q3 总收入 217 亿–234 亿元(同上,A)
|
Q2 197.44 亿元
|
242.76 亿元,高于上限(A)
|
已兑现
|
|
3
|
物理 AI 量产与商业化未来一年加快,带来有意义的毛利增长(副董事长及联席总裁顾宏地(Hongdi Brian Gu),Q2 业绩公告,B)
|
尚无收入披露
|
本季仍无相关收入披露;顾宏地说已成立技术解决方案新业务(B)
|
尚无法验证
|
|
4
|
人形机器人量产版开发推进(董事长及首席执行官何小鹏(Xiaopeng He),Q2 业绩公告,B)
|
达到若干里程碑(定性)
|
自动化率超 80% 的产线已投产,明年 1 月 1 日起量产(B);无收入或产量披露
|
尚无法验证
|
|
5
|
经营亏损环比收窄(DOMI 检查项,非公司说法)
|
Q2 −11.43 亿元
|
−7.52 亿元,环比收窄;同比基本持平(A/C)
|
部分兑现
|
来源:小鹏 2026 Q2 业绩公告(2026-08-25)、Q3 业绩公告(2026-11-16)(A/B)。“已兑现”只用于目标期已结束且有公司披露数据的季度指引。
DOMI 测算:Q4 指引意味着什么。若交付按中点 171,500 辆,环比 +44.86%,同比 +47.53%(DOMI计算,条件推算)。
10 月已交付 50,237 辆(A,事后信息)。
若要达到中点,11–12 月需交付 121,263 辆,月均约 60,632 辆(DOMI计算,条件推算)。
收入中点 311 亿元,对应每辆车总收入约 18.13 万元,本季为 20.51 万元(DOMI计算,条件推算)。
两者相差 11.56%,这不是公司给出的每车收入指引(DOMI 判断)。
收入中点对应环比 +28.11%、同比 +39.75%,低于交付中点的增速(DOMI计算,条件推算)。
吴佳铭在业绩说明会上预计 Q4 均价略低于 Q3,原因是 MONA L05 交付占比上升(B)。
每车总收入含服务收入,不宜与这一均价预期直接比较(DOMI 判断)。
反方观点:2025 Q4 交付 116,249 辆,比当季指引下限 125,000 辆低 7.00%(A/C)。
本次 Q4 指引要求交付环比增四成以上,兑现需要逐月核对(DOMI 判断)。
|
项目
|
本季基线
|
下季要验证的问题
|
|---|---|---|
|
Q4 交付 vs 指引
|
118,390 辆;指引 169,000–174,000 辆
|
能否落在区间内?
|
|
Q4 总收入 vs 指引
|
242.76 亿元;指引 304 亿–318 亿元
|
能否落在区间内?
|
|
每车总收入(含服务收入)
|
20.51 万元(C)
|
是否如指引隐含(约 18.13 万元)那样下降?不与整车均价直接比较
|
|
毛利率与整车毛利率
|
18.9%;13.1%(A)
|
交付放量时,整车毛利率能否守住?
|
|
服务及其他毛利率
|
67.10%(C)
|
碳积分收入能否如公司所说持平,技术研发服务收入是否回升?
|
|
经营利润(亏损)与研发费用率
|
−7.52 亿元;11.75%(A/C)
|
亏损能否继续收窄?
|
|
调整后经营利润(亏损)
|
−7.72 亿元(A)
|
能否继续收窄,同比能否不再恶化?
|
|
季度现金流
|
未披露(A);口述经营现金流超过 20 亿元(B)
|
公司是否披露季度经营现金流?
|
来源:小鹏 2026 Q3 业绩公告 Business Outlook 与 2026-11-02 交付公告(A);中点与隐含值为 DOMI 计算(C)。
DOMI 结论
本季收入超出指引上限,公司未公开拆分原因;整车毛利率随车型组合改善回升,经营亏损环比收窄(A/C;DOMI 判断)。
但服务毛利回落拉低了综合毛利率,净亏损同比扩大,现金变化也无法用现金流量表核对(A/C;DOMI 判断)。
核心命题本季部分成立:研发费用被收入摊薄,但销售费用增加和服务收入回落抵消了一部分(DOMI 判断)。
DOMI 的可证伪命题:若 Q4 交付落在指引区间、整车毛利率不低于 13.1%、调整后经营亏损继续收窄,命题成立(DOMI 判断)。
若交付放量但经营亏损不降,说明增量被价格或费用吃掉,命题不成立(DOMI 判断)。
1. 交付:Q4 能否交付 169,000 辆以上?
2. 毛利:整车毛利率能否不低于本季的 13.1%?
3. 亏损:调整后经营亏损能否继续收窄,现金流能否得到披露?
到这里,关于小鹏汽车2026Q3:车型组合推高毛利率亏损为何仍扩大的介绍就结束了,各位想要了解更多车企内容,请关注中币网其他文章。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
1小时前 区块团子

2小时前 区块团子
2小时前 中币网
近期热门
更多
2026-11-16 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-12 链上吃瓜员

2026-09-22 海带

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多