作者:辣辣辣条 更新时间:2026-11-12 11:14
马拉松原油股价收涨,涨幅领先化石能源板块。成品油利润走高是主要利好,它的炼化装置运转稳定,产能优势明显。公司卖掉非核心资产,集中发力墨西哥湾沿岸优质项目,同时坚持分红和回购。但这是周期性生意,接下来检修会拖累产量,而且机构已经有减仓动作,炼油利润回落的风险不能忽视。马拉松原油股价收涨,涨幅领先化石能源板块。成品油利润走高是主要利好,它的炼化装置运转稳定,产能优势明显。公司卖掉非核心资产,集中发力墨西哥湾沿岸优质项目,同时坚持分红和回购。但这是周期性生意,接下来检修会拖累产量,而且机构已经有减仓动作,炼油利润回落的风险不能忽视。下面小编简单梳理了马拉松原油的盘面动态。
马拉松原油(MPC)收盘上涨3.41%,所属行业能源-化石燃料上涨1.70%,公司涨幅跑赢行业涨幅,行业成交额前三股票埃克森美孚(XOM)上涨1.36%;西方石油(OXY)上涨0.60%;马拉松原油(MPC)上涨3.41%。
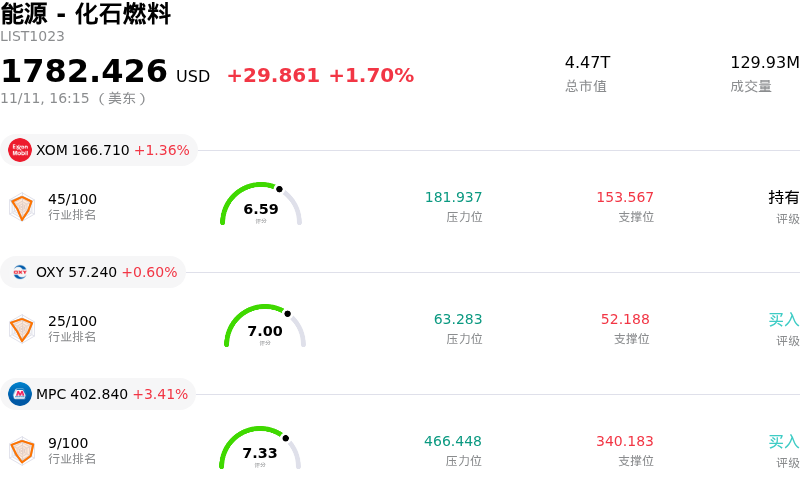
马拉松原油走势强劲并大幅走高,主要受到炼油基本面走强、成品油裂解价差扩大,以及在亮眼运营业绩与战略性资本配置举措出台后机构持续资金支持的提振。
提振下游炼化板块情绪的核心催化剂是炼油利润率的持续扩张,尤其是关键馏分油和汽油裂解价差的显著扩大。在美国国内及全球燃料库存偏紧与稳健的季节性消费共同作用下,炼油商每加工一桶原油所获得的市场溢价大幅走阔。作为全美最大的独立炼油商,马拉松原油拥有卓越的地域规模和复杂的深度转化能力,使其能够在成品油裂解价差处于高位期间充分释放出巨大的经营杠杆效应。
进一步巩固这一积极价格动能的,是市场对该公司极其亮眼的运营指标和充沛自由现金流生成能力的持续积极反响。最新财报显示,在墨西哥湾沿岸、美中大陆及西海岸炼化基地的高运营可靠性与审慎商业优化的驱动下,公司全系统的炼油装置利用率已接近满负荷运转。此外,公司战略性宣布剥离中西部地区的次要炼油与中游资产,转而将高回报投资集中于更具优势的美国墨西哥湾沿岸设施,这一旨在精简资产组合、增厚企业价值的举措受到了机构投资者的普遍认可。
马拉松原油领先同业的资本回报计划进一步稳固了投资者的青睐度。该公司通过大规模股票回购和持续提高股息,继续展现出强劲的现金回报力度,不仅大幅缩减了流通股本,还放大了每股股东权益价值。这一积极的资本分配得到了充裕现金储备,以及旗下中游合伙企业MPLX稳健且基于收费模式的现金流分红的坚实支撑,后者有效覆盖了母公司层面的资本支出和基础股息需求。
总体而言,这一上行动能反映出机构投资者重新确信下游炼油基本面在结构上依然向好,有利的原料与成品油价差为公司盈利的确定性提供了坚实保障。尽管裂解价差波动、原料价差走势以及未来的装置检修排期仍是需要密切监测的关键风险因素,但马拉松原油领先同业的运营效率、高转化率资产基础以及对股东价值的不懈追求,仍在持续推动市场对其股票的旺盛需求。
马拉松原油(MPC)技术面来看,MACD(12,26,9)数值-15.374,处于卖出状态,RSI数值43.328处于中性状态,Williams%R数值68.256处于卖出状态,注意关注。
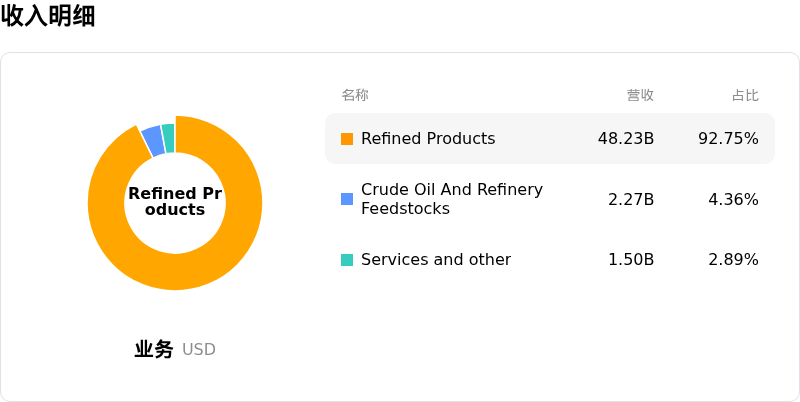
马拉松原油(MPC)处于能源-化石燃料行业,最新年度营业收入$133.43B,处于行业6,净利润$4.04B,处于行业13。
近一月多位分析师给出公司评级为买入。目标价预测平均价为$443.27,最高价为$564.00,最低价为$186.93。
公司特定风险:
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
8分钟前 辣辣辣条
4分钟前 链上吃瓜员
21分钟前 辣辣辣条
37分钟前 链上吃瓜员
近期热门
更多
2026-11-12 链上吃瓜员

2026-09-22 海带

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多




