作者:辣辣辣条 更新时间:2026-11-13 09:47
QXO当日收跌,和板块走势背离。经过一轮连续反弹后,机构资金获利了结,财报披露前避险情绪升温,多头主动收缩仓位。市场顾虑密集并购带来的整合风险,高负债、现金流承压隐患突出,CFO更替加上大额对外投资,让大家担心管理层精力分散,建筑行业需求疲软也给长期目标蒙上阴影。QXO当日收跌,和板块走势背离。经过一轮连续反弹后,机构资金获利了结,财报披露前避险情绪升温,多头主动收缩仓位。市场顾虑密集并购带来的整合风险,高负债、现金流承压隐患突出,CFO更替加上大额对外投资,让大家担心管理层精力分散,建筑行业需求疲软也给长期目标蒙上阴影。下面小编简单梳理了QXO后续行情的判断思路。
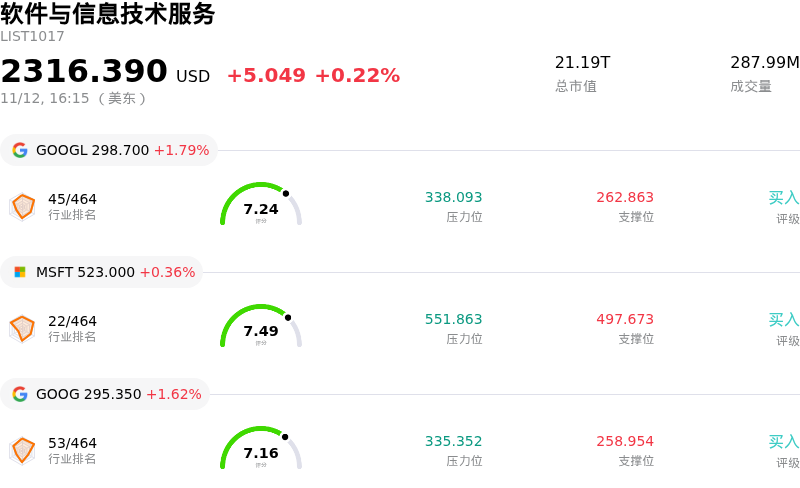
QXO Inc(QXO)收盘下跌7.24%,所属行业软件与信息技术服务上涨0.22%,公司涨幅跑输行业涨幅,行业成交额前三股票谷歌-A(GOOGL)上涨1.79%;微软(MSFT)上涨0.36%;谷歌-C(GOOG)上涨1.62%。
由于机构投资者在本周早些时候股价连续数日强劲反弹后获利了结,QXO遭遇显著下行压力。此前的涨势主要受好于预期的第三季度初步营收数据及宏大长期运营目标的推动。然而,鉴于该公司定于收盘后公布正式的最终季度财报并召开正式业绩电话会,市场参与者在财报发布前积极规避风险,削减了处于高位的多头头寸。
市场对该公司激进并购策略所伴随的整合复杂性及成本状况的潜在谨慎情绪也再度显现。尽管近期的大规模收购迅速扩大了整体营收规模,但初步披露的数据依然反映出持续的净亏损以及巨额的交易相关开支。在最终财报发布前,随着机构团队仔细审视这些数据,在建筑行业环境疲软的背景下,有关核心内生销售动能与利润率扩张空间的疑问,促使投资者进行了防御性的调仓操作。
此外,关于公司治理和管理层精力分配的担忧挥之不去,进一步压制了市场情绪。尽管高管层明确重申其致力于运营QXO并执行其数十亿美元扩张计划的承诺,但近期宣布同时开展另一项平台收购项目的消息,引发了市场对其长期战略重心可能被分散的微妙质疑。加之紧缩性融资条件给住宅及商业建材领域带来的更广泛周期性逆风,这些因素促使投资者倾向于持币观望,进而导致股价出现明显回调。
QXO Inc(QXO)技术面来看,MACD(12,26,9)数值0.604,处于买入状态,RSI数值56.334处于中性状态,Williams%R数值33.418处于买入状态,注意关注。
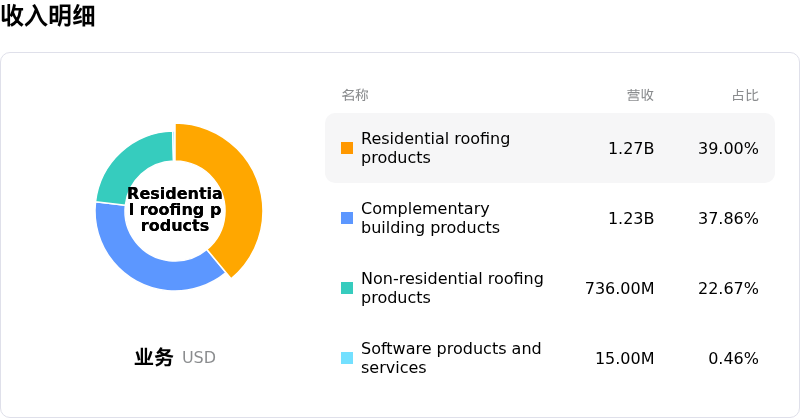
QXO Inc(QXO)处于软件与信息技术服务行业,最新年度营业收入$6.84B,处于行业48,净利润$-388.30M,处于行业584。
近一月多位分析师给出公司评级为买入。目标价预测平均价为$25.35,最高价为$50.00,最低价为$15.00。
公司特定风险:
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。

13分钟前 辣辣辣条
29分钟前 链上吃瓜员
34分钟前 辣辣辣条
近期热门
更多
2026-11-12 链上吃瓜员

2026-09-22 海带

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多




