作者:链上吃瓜员 更新时间:2026-11-13 11:47
过去12个月,iBio从AI抗体发现平台切换为临床阶段自研药企。11月10日出席古根海姆医疗健康创新年会,并披露财报与29页演示稿。炉边对话中交出四项实质进展:IBIO-600完成首次人体1a期全部4个队列皮下给药,最高单次约1克,安全性温和,2027年一季度读出;唯一针对激活素E的IBIO-610将于11月14日公布28周肥胖猴体重数据,年底前递交澳大利亚临床申报。过去12个月,iBio从AI抗体发现平台切换为临床阶段自研药企。11月10日出席古根海姆医疗健康创新年会,并披露财报与29页演示稿。炉边对话中交出四项实质进展:IBIO-600完成首次人体1a期全部4个队列皮下给药,最高单次约1克,安全性温和,2027年一季度读出;唯一针对激活素E的IBIO-610将于11月14日公布28周肥胖猴体重数据,年底前递交澳大利亚临床申报;双抗IBIO-800表达滴度达8至10g/L,首攻合并射血分数保留型心衰的肺动脉高压;账面现金及债券约7665万美元,运营跑道可至2028年二季度。通过下文,小编主要为你们梳理这些临床与管线关键节点。
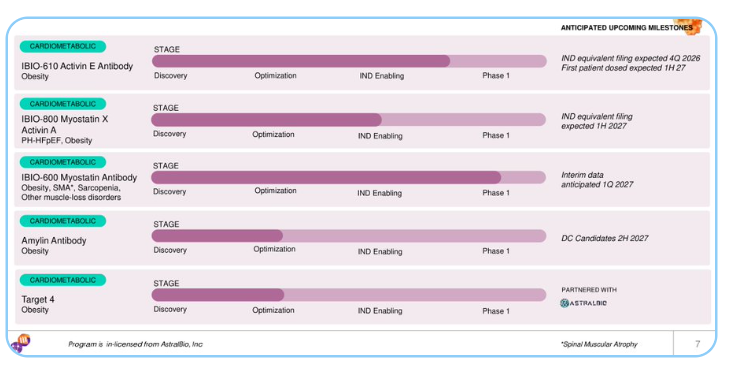
图1:iBio减重与心肺代谢抗体研发管线及预期里程碑。来源:iBio 2026年11月10日企业演示稿第7页。
人类大规模外显子组测序研究显示,肝脏分泌因子基因INHBE(编码激活素E)携带天然功能缺失突变的人群,体脂分布更有利(腹部脂肪比例偏低)且2型糖尿病患病风险显著降低;结合经体重指数校正腰臀比与心血管代谢风险的遗传学因果证据,这一靶点迅速推动Arrowhead Pharmaceuticals(ARO-INHBE)与Wave Life Sciences(WVE-007)率先将肝脏靶向小干扰RNA(siRNA)推进至人体1/2a期或2a期临床。
据Brenner在会上称,截至目前iBio仍是唯一推进针对激活素E单克隆抗体的公司。在他看来,肝脏靶向siRNA对靶基因的平均敲降率通常在85%左右,残余分泌仍可能维持下游脂肪蓄积信号;长效抗体则有望在血液循环中把活性蛋白彻底中和。同日披露的企业演示稿显示,在肥胖非人灵长类(8至15岁,基线体脂率18%至51%,每组4至6只)中,单次静脉注射10 mg/kg IBIO-610的终末半衰期为33.2天,第8周血清活性激活素E抑制率仍保持在97%以上;另一组单药实验在第0周和第8周两次静脉注射10 mg/kg,第16周磁共振与双能X线吸收法(DEXA)测定内脏脂肪较基线下降6.7%、总脂肪下降5.2%,瘦体重(去脂体重)较基线增加0.9%。
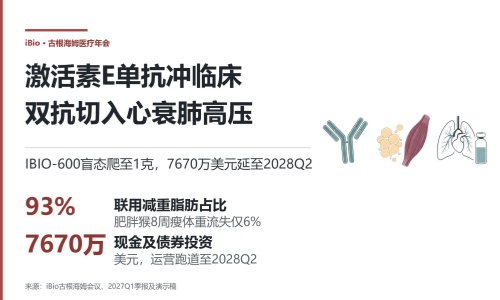
今年10月欧洲糖尿病研究协会(EASD)年会上公布的司美格鲁肽联用猴实验进一步检验了减重质量。每组6只肥胖非人灵长类接受每周两次皮下注射司美格鲁肽(滴定至30 μg/kg),联用组仅在第0周单次静脉注射10 mg/kg IBIO-610。从图2左侧体重曲线可见,给药8周时两组总体重曲线降幅接近,但减掉的组织构成明显分化:单用司美格鲁肽组减重总量中有22%来自瘦体重流失、77%来自脂肪;联用IBIO-610组则有93%的减重来自脂肪,瘦体重流失占比压低至6%(其余约1%体重变化既非脂肪也非瘦体重)。
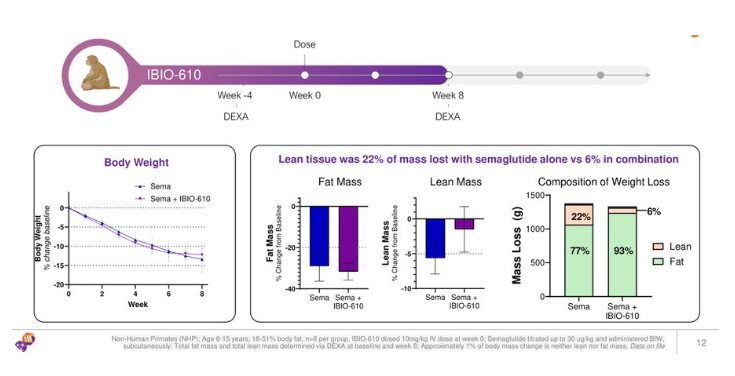
图2:肥胖非人灵长类给药8周体重变化及减重构成对比。来源:iBio 2026年11月10日企业演示稿第12页。
Brenner透露,团队已将该非人灵长类研究延长追踪至第28周,定于会后当周周六(11月14日,美国肥胖周ObesityWeek)公布28周体重数据(延长阶段的具体补打或停药设计留待大会揭晓)。他提醒投资者区分激活素E与肠促胰素的作用节奏:IBIO-610不抑制中枢食欲,而是直接作用于外周脂肪组织促进脂解,起效天然慢于胰高血糖素样肽-1(GLP-1)受体激动剂;但按Brenner的临床判断,并非所有超重或肥胖患者都需要追求接近40%的大幅减重(他将三重激动剂瑞他鲁肽[retatrutide]归入面向最重度减重需求的强效药物之列),缓慢减脂同时保留肌肉的机制在特定人群中更具安全性优势。
结合Arrowhead早期人体siRNA表现及未来数个季度同赛道2期数据预期,Brenner总结了三条对IBIO-610后续临床设计的启示:
至于商业化落点,人体临床制剂将由动物实验的静脉给药转为长效皮下注射(公司按猴药代外推人体半衰期有望支持每年数次的低频给药)。Brenner判断,由于一年期治疗有望实现约5%的减重,IBIO-610理论上具备单药获批减重的可能;但除高龄衰弱、肌肉量极低且医生严防跌倒骨折的重度肥胖患者外,普通患者不会在有30%减重药可选时单用一款减重5%的药物。他将核心商业场景放在两处:一是搭配低剂量GLP-1,在减少高剂量胃肠道不良反应的同时维持减重幅度;二是停用GLP-1后的长期体重维持——Brenner认为患者反复停用再复打GLP-1容易削弱减重应答并加剧体脂反弹,低频给药的激活素E抗体有望承接停药后的长期体脂管理。
主攻骨骼肌保护的IBIO-600目前已率先走完首次人体1a期单次剂量递增(SAD)给药。根据ClinicalTrials.gov登记信息(NCT07487376)及同日公告,这项在澳大利亚开展的随机双盲安慰剂对照试验计划入组32名体重指数(BMI)27.0至34.9 kg/m²的超重或1级肥胖成人(男女不限),现已分4个皮下给药队列完成全部剂量爬坡给药。
Brenner通报了未揭盲状态下的早期观察:最高剂量组单次皮下给药达10 mg/kg(单人给药总剂量约1克抗体),盲态安全耐受性温和,未见任何令人担忧的不良事件;公司披露的药代检测显示,血药暴露量与剂量呈线性关系,且受试者给药超过12周后仍未进入可拟合终末半衰期的线性消除相,与此前肥胖非人灵长类52.4天半衰期的长效表现吻合。公司定于2027年第一季度揭盲公布1a期阶段性安全性、确切人体半衰期及探索性DEXA身体成分扫描结果,并同步启动多次剂量递增(MAD)队列。
面对礼来、再生元、Biohaven等药企密集布局的肌生长抑制素赛道,Brenner从分子设计上给出了两点差异化解释:
谈及适应证方向,尽管企业演示稿仍将脊髓性肌萎缩症(SMA)与肌少症列为潜在探索适应证,面对分析师关于保肌减重与神经肌肉罕见病路线侧重的提问,Brenner将当前开发重心放在老年肌少性肥胖。据Brenner转述再生元近期在EASD年会上对肌生长抑制素单抗(trevogrumab)2期影像学结果的评价:该靶点不仅减少了肌肉内部脂肪浸润、改善了肌肉质量,而且反直觉地在基线低肌肉量的老年受试者中疗效最优,再生元已据此计划开展针对老年肥胖人群的2期临床。Brenner表示,由大型药企先行与美国食品药品监督管理(FDA)沟通摸索老年肌少性肥胖的审批终点,能帮IBIO-600省去后续进入2期的监管探路成本。
除上述两款分子外,iBio内部自研的肌生长抑制素×激活素A双特异性抗体(机制上同时覆盖GDF11)IBIO-800切入心肺血管重病领域,首攻PH-HFpEF。
Brenner将默沙东旗下的ActRIIA-Fc融合蛋白配体陷阱索他西普(sotatercept,商品名Winrevair)视为通路标杆。该药已在动脉性肺动脉高压(PAH)获批上市,并在2期CADENCE研究中验证了毛细血管后合并毛细血管前肺动脉高压伴射血分数保留型心衰(CpcPH-HFpEF)的血流动力学获益,重度患者原本连从椅子上起身都困难,用药后可恢复约55米(60码)的步行能力。但配体陷阱“一网打尽”缺乏选择性,顺带结合骨形态发生蛋白9与10(BMP9/BMP10)会诱发出血风险,限制了剂量上限与适用人群。Brenner还提及同行Keros Therapeutics此前关停其配体陷阱临床试验的案例,指出在融合蛋白陷阱上定向剔除不良结合难度极高。
IBIO-800采取相反的选择性双特异性抗体工程思路,演示稿第19页显示其在阻断激活素A与肌生长抑制素的同时覆盖同源配体GDF11,且不结合BMP9、BMP10与激活素B。
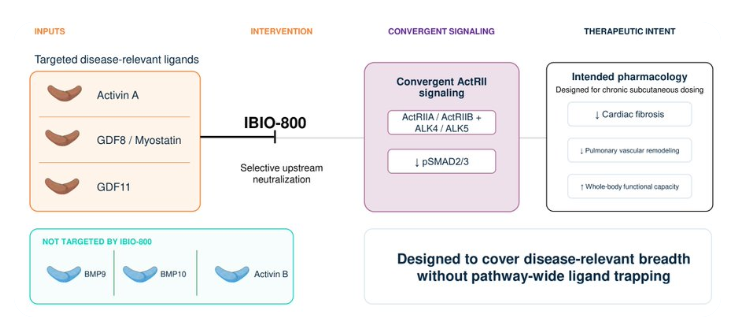
图3:IBIO-800选择性中和激活素A、肌生长抑制素与GDF11并规避BMP9/10结合的机制示意。来源:iBio 2026年11月10日企业演示稿第19页。
工艺与毒理排查进展是本次交流的新增细节。IBIO-800虽为双特异性抗体架构,早期药学与生产控制(CMC)阶段的细胞表达滴度已达8至10 g/L。这一产率甚至超过不少常规单抗,可满足心衰大适应证的大规模人群供应需求。临床前毒理研究正在推进两项已知ActRII通路类别安全排查:除出血风险外,重点确认是否会诱发成人不应出现的脾脏髓外造血(Brenner指出,在血流动力学本就紊乱的心衰患者体内,脾脏异常造血可能带来严重风险,目前正通过动物毒理实验核验该分子能否规避这一现象)。两项行业常用的HFpEF动物药效模型预计于2027年第二季度读出数据,并衔接2027年年中向澳大利亚人类研究伦理委员会(HREC)递交首次人体临床申报。
更早期管线方面,iBio于2026年8月自外部研发合作伙伴AstralBio引进了全球独家胰淀素受体激动型抗体项目。翻阅同日披露的Form 10-Q季报附注5与2026财年Form 10-K年报可见,IBIO-600、IBIO-610与胰淀素抗体三条管线均源自双方自2024年起分项签署的系列授权协议(分别于2024年12月、2025年4月及2026年8月签署):由AstralBio利用iBio专有的AI表位导向与哺乳动物展示平台筛出候选分子后独家授权回iBio,三份协议核心财务条款一致,每项首付款均为75万美元(其中IBIO-600项以发行普通股支付),每项研发与商业化里程碑付款上限均为2,800万美元(可付现金或发股,单项发股上限为签约时普通股总数的19.9%),若对外分许可则按低至中个位数百分比支付分许可分成。
借助升级后的G蛋白偶联受体(GPCR)与冷冻电镜(cryo-EM)平台,团队同步构建了覆盖双效胰淀素/降钙素受体激动剂(DACRA)、选择性胰淀素受体激动剂(SARA,靶向AMYR1与AMYR3)以及单独选择性激活胰淀素受体1(AMYR1)或受体3(AMYR3)的4类长效抗体谱系。Brenner解释,当前临床后期的多肽类胰淀素候选药大多同时激活降钙素受体,后者在体内形成庞大的“药代吸收池”,迫使给药剂量抬高并加剧恶心呕吐。团队计划将包含DACRA对照在内的4类受体谱系及不同细胞内偏向性信号分子直接推进非人灵长类头对头比选,验证剔除降钙素受体结合能否压低有效剂量与胃肠道反应,预计2027年年中至下半年确定临床前候选分子(DC),再经9至12个月CMC与毒理进入临床。
围绕早期读出标尺、适应证边界与多管线资金分配,两位古根海姆分析师连续发问,管理层给出了具体的执行口径。
针对Vamil Divan关于“明年上半年IBIO-610首次人体数据应当重点看哪些指标”的提问,Brenner主动给短期减重预期降温。他坦言,眼下资本市场对肥胖早期临床普遍施压,常期望1期试验就拿出接近3期水平的减重幅度;但1a期单次递增剂量研究的随访时长本就不足以体现显著总体重下降,团队不会勉强去凑效力不足的减重终点。
澳大利亚注册方案(NCT07890870,拟入组32名达到肥胖标准的成人受试者)将安全性与耐受性列为主要终点、药代动力学参数列为次要终点;Brenner在会上补充指出,团队对1a期的核心关注集中在支持低频给药的长效药代曲线与通路抑制深度——继非人灵长类观察到97%以上抑制后,人体试验能否实现近乎完全的靶点中和,是检验抗体相比肝脏siRNA是否存在药效学优势的关键。试验同时会采集身体成分影像,仅用于观察脂肪与瘦体重变化的方向性信号。
分析师进一步追问:IBIO-800同时阻断肌生长抑制素与激活素A,理论上对身体成分的改善力度更强,为何将肥胖排在PH-HFpEF之后?
Brenner从生殖毒理与医保准入两方面作了解释。毒理层面,Brenner指出抑制激活素A存在导致男性和女性不育的生殖毒性风险(此外此前再生元联用抗肌生长抑制素与抗激活素A单抗时也曾观察到肌肉痉挛),远不像单纯抑制肌生长抑制素那样温和;把存在生育损伤风险的分子用于仍有生育计划的中青年大众肥胖人群很难通过风险获益权衡,而发病集中于高龄阶段的PH-HFpEF患者既无生育顾虑,又能顺带改善其普遍合并的肥胖与代谢负担。准入层面,商业保险“谁来为大众减肥药买单”至今悬而未决;相比之下,致死率高的器质性心衰合并肺高压一旦确诊,不仅有索他西普在PAH获批及CpcPH-HFpEF 2期探明的临床评价框架可循,专科医生的处方刚性与保险报销承接也明确得多。
翻看同日披露的2027财年第一季度Form 10-Q季报与2026财年年报,截至2026年9月30日,iBio账面现金及现金等价物4,543.5万美元、债券投资3,121.9万美元,按资产负债表科目加总为7,665.4万美元(公告记约7,670万美元),无银行有息借款。这一现金储备主要由三笔资金构筑:2025年8月Leerink承销公开发行募资总额约5,000万美元(年报披露扣除承销与发行费用后净额约4,650万美元)、2026财年内G/H系列权证行权回笼净额2,630万美元,以及2026年1月引入Frazier Life Sciences参与的私募股权融资(PIPE,每股定价2.35美元,募资总额约2,600万美元)。随着三条主力管线推进临床与CMC,2027财年第一季度研发费用同比增长87%至665.0万美元(新闻稿记约670万美元),单季净亏损755.1万美元,经营活动现金净流出约940万美元。
股本与潜在稀释结构值得买方仔细拆算:截至2026年11月10日,公司已发行普通股约7,046万股,另有约8,114万份行权价0.001美元的预融资认股权证,两者合计构成约1.516亿股基础有效股本;在此之外,2025年8月公开发行最初配售的7,154万份预融资权证、3,577万份G系列权证与3,577万份H系列权证(初始合计1.4308亿股)中,G系列权证已于2026年5月全部到期注销,H系列权证在2026财年行权425万份后尚余约3,152万份(行权价0.70美元,2029年8月到期,若全部以现金行权可再为公司补充最高约2,200万美元资金)。按当前消耗节奏,现有现金跑道可支撑运营至日历年2028年第二季度(即演示稿第29页标注的2028财年第四季度)。对比现场口头讨论与同日书面演示稿,部分临床节点存在数月节奏温差(如IBIO-610首例给药时间窗与IBIO-800临床申报时点):
面对Vamil Divan关于“是否坚持把项目推到2期读出后再对外授权”的收官提问,Felipe Duran明确了“1期后双轨决策”原则:股东价值高点通常出现在2期临床概念验证之后,但肥胖与心衰中后期试验资金门槛极高;因此每条管线拿齐人体1期安全性、长效药代与靶点抑制证据后,公司都会在自主股权融资推进2期与对外授权之间双向比选。Duran同时挑明,尽管账面现金足以覆盖上述近期催化节点并维持至2028年二季度,按前瞻资金规划,公司预计仍将在未来一年内择机启动新一轮融资。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
1分钟前 辣辣辣条
9分钟前 辣辣辣条
10分钟前 链上吃瓜员
16分钟前 辣辣辣条
近期热门
更多
2026-11-12 链上吃瓜员

2026-09-22 海带

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多




