作者:链上吃瓜员 更新时间:2026-11-13 11:59
2026年9月11日FDA提前19天批准Scholar Rock的ISEMBYLD,这是SMA领域首款直接作用于骨骼肌的联合药物。上市前六周,全美前140家SMA核心治疗中心已有超过三分之一开具首批处方,商业医保与医疗补助直接按宽泛适应症报销,但受60至90天流转周期影响,实际输注与收入放量主要落在2027年。2026年9月11日FDA提前19天批准Scholar Rock的ISEMBYLD,这是SMA领域首款直接作用于骨骼肌的联合药物。上市前六周,全美前140家SMA核心治疗中心已有超过三分之一开具首批处方,商业医保与医疗补助直接按宽泛适应症报销,但受60至90天流转周期影响,实际输注与收入放量主要落在2027年。公司同时以2.05亿美元现金向BioNTech出售罕见儿科优先审评券,不稀释股权备足欧美日商业化资金。通过下文,主要为你梳理这份获批后首份季报的核心商业与现金流进展。
根据Cure SMA登记库统计,目前美国约有6,600名SMA患者正在接受已获批的SMN2靶向药物治疗(全球范围内约3.5万名)。尽管SMN疗法稳住了残存运动神经元、改写了婴幼儿患者的自然病程,但患者肌肉萎缩与肌力衰退问题依然突出——在Cure SMA开展的2026年度调研中,93%的患者将“增强肌肉力量”列为迫切未满足需求;公司市场调研也显示,约四分之三的美国神经科医生认同未来SMA标准治疗需要同时覆盖运动神经元与骨骼肌。
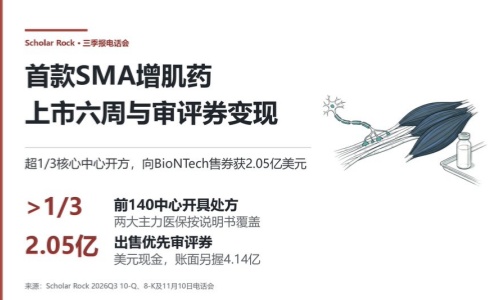
9月11日获批后一周内,Scholar Rock便向美国专科经销网络发出商业包装药品,并在10月迎来首批商业化患者的静脉输注。首席运营官Keith Woods披露了截至10月31日(上市前六周)的早期运营数据:
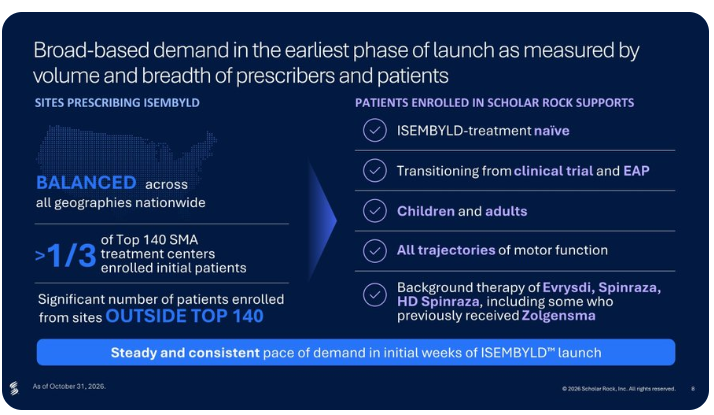
图1:截至2026年10月31日ISEMBYLD美国早期商业化处方覆盖与患者构成。来源:Scholar Rock 2026年第三季度业绩演示稿第8页。
不过,早期处方热度并不会立刻转化为2026年第四季度的报表收入。作为每4周静脉输注一次(每次约1至2小时)的生物制品,新药从医生开具处方到患者打上第一针,需要依次走完医院药事委员会进药审批、医保事先授权、通用杂项临时代码核销与输注中心排期四道环节。
准入端目前已取得实质突破:团队已对接覆盖全美90%以上参保人口的支付方,全美第二大商业医保Anthem以及政府医疗补助(Medicaid)主力经办机构Centene(两家合计覆盖约4,700万参保人)均已正式发布与FDA说明书一致的报销政策。但专属永久医保结算代码(J代码)预计要到2027年4月1日才正式生效,过渡期内需按通用杂项临时代码逐单审核。Keith Woods直言,上市初期从处方登记到首剂输注平均耗时超过60至90天,因此10月底前开方的绝大部分患者将在2027年才启动首次商业输注。参考公司在9月14日获批专题电话会上给出的测算口径,ISEMBYLD单支(150 mg/3 mL)批发采购价(WAC)为11,659美元,折算美国SMA患者体重分布、依从性及法定政府折扣后,典型患者年净治疗费用约为31万美元。
对比3期临床入组条件与最终获批标签,FDA给予了ISEMBYLD较宽的商业化空间,同时也在背景用药资格、剂量选择和骨骼安全性上划出了清晰边界。
传统抗肌生长抑制素候选药多靶向血液循环中的成熟态GDF-8蛋白,容易交叉结合同源性很高的生长分化因子11(GDF-11)或激活素受体,引发血管及生殖毒性。Apitegromab则选择性结合骨骼肌细胞外基质中尚未激活的前体及潜伏态(pro-/latent)肌生长抑制素,从源头阻断成熟活性蛋白释放,不触碰GDF-11与激活素A。支撑其获批的全球随机双盲3期SAPPHIRE研究共入组188例已接受诺西那生钠或利司扑兰背景治疗、基线不可独走的2至21岁2型或3型SMA患者;其主疗效分析集设在2至12岁儿童群体(共156例,按1:1:1随机接受20 mg/kg、10 mg/kg或安慰剂每4周一次静脉给药,疗程52周)。
尽管SAPPHIRE仅入组了不可独走的2至21岁患者,FDA最终批准的适应症却覆盖所有正在接受SMN2靶向治疗的2岁及以上成人与儿童SMA患者,不限SMA分型,也不限患者是否保留步行能力。值得注意的一处边界在于背景疗法:诺西那生钠与利司扑兰属于持续给药的SMN2剪接修饰药物,而索伐瑞韦(Zolgensma)属于一次性SMN1基因替代疗法;按现行说明书表述,曾接受Zolgensma治疗且后续序贯使用诺西那生钠或利司扑兰的患者可直接纳入适应症,而仅打过一针Zolgensma、后续未联用SMN2靶向药的2岁以上患者暂不在首版标签覆盖之列。
剂量方面,FDA在处方说明书第2.1节罕见地直接写明:推荐剂量为10 mg/kg每4周一次,不推荐20 mg/kg剂量(未显示额外疗效)。回看SAPPHIRE研究52周数据:在2至12岁主疗效人群中,10 mg/kg与20 mg/kg合并组较安慰剂提升1.8分扩展版Hammersmith功能运动量表(HFMSE)评分(p=0.019,达到预设主要终点);拆分单剂量后,10 mg/kg组(53例)HFMSE较基线上升1.0分,优于安慰剂组(50例)的下降1.2分,组间最小二乘均值差达+2.2分(95% CI: 0.49–3.95,名义p=0.0121),HFMSE提升至少3分的应答率达34.2%(安慰剂组13.5%,比值比3.8,名义p=0.0125);反观翻倍剂量的20 mg/kg组(53例),较安慰剂差值为+1.4分(95% CI: -0.34–3.12,p=0.11)。为何高剂量组点估计值反而低了0.8分?定量药代动力学/药效学(PK/PD)模型显示,10 mg/kg已实现骨骼肌局部潜伏态肌生长抑制素的完全靶点饱和,剂量翻倍至20 mg/kg已处于效应平台期、无法带来增量生物学作用;而在单组仅约50例、基线运动功能异质性较大的罕见病量表试验中,两组置信区间高度重叠,微小的基线与个体波动便足以造成点估计值分化。既然翻倍剂量无额外临床获益、还会成倍增加按体重计费的支付负担,FDA最终将10 mg/kg锁定为唯一推荐剂量。
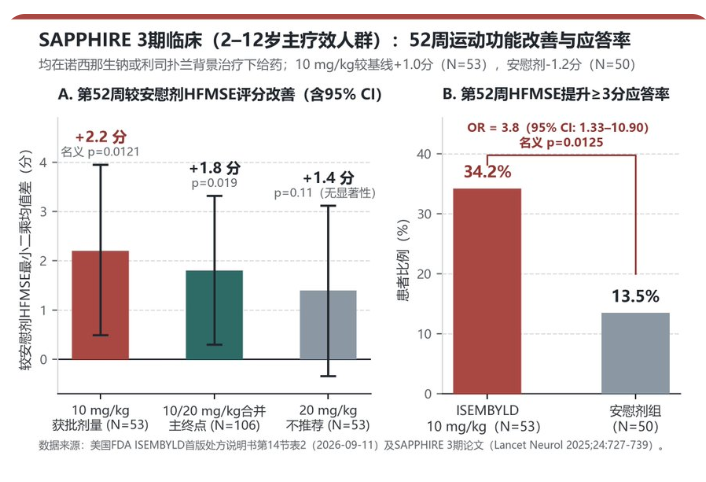
图2:全球3期SAPPHIRE研究2至12岁主疗效人群治疗52周HFMSE评分变化及≥3分应答率对比。数据来源:FDA ISEMBYLD首版处方说明书第14节表2及《Lancet Neurology》2025年论文(PMID: 40818473)。
安全性方面,FDA未设黑框警告,但在说明书第5.1节单列了骨折(Bone Fractures)警告与注意事项:大鼠12周和26周静脉毒理研究在低于人体推荐剂量暴露水平下观察到股骨头骨骺裂隙与骨质吸收;临床端,SAPPHIRE研究2至12岁队列中10 mg/kg组骨折发生率为9%(5/53)、20 mg/kg组为6%(3/53),高于安慰剂组的2%(1/50),含3例股骨骨折;在统一采用20 mg/kg的开放标签扩展期中,共有22例患者(9%)发生骨折,含5例严重股骨骨折。为此,FDA在批准信中专门对ISEMBYLD启动强化药物警戒,要求公司在获批后5年内对所有骨折报告执行15天快速警戒上报。
ISEMBYLD在美获批前曾经历一次关键的药学与生产控制(CMC)补救:原上市申请于2025年9月因第三方无菌灌装代工厂Catalent印第安纳州基地(Catalent Indiana LLC)的FDA现场检查缺陷收到完全回应函(CRL)。Scholar Rock随即切换至经过验证的替代无菌灌装厂,于2026年3月底重交申请并在8月彻底将Catalent印第安纳基地移出申报卷宗,最终顺利获批。
研发总裁Akshay Vaishnaw在会上通报,这套替代灌装厂卷宗已同步用于欧洲与日本注册申报,并推进四条后续管线:
1. 欧盟与日本监管审评提速:欧盟方面,公司在撤回含旧灌装厂的原申请数周后,已于2026年10月初凭替代灌装厂卷宗向欧洲药品管理(EMA)重新递交上市许可申请(MAA)并通过受理确认,预计2027年上半年获得人用药品委员会(CHMP)审评意见。日本方面,公司较原计划提前两个月于11月初向日本医药品医疗器械综合机构(PMDA)递交新药申请(JNDA),无需补做日本本土临床试验,目前已获孤儿药资格并纳入优先审评。
2. 高浓度皮下注射版apitegromab:针对终身用药SMA患者(尤其是脊柱侧弯或外周静脉穿刺困难群体)居家给药的需求,高浓度皮下制剂已完成健康志愿者1期研究,正启动与FDA及EMA的桥接注册沟通。
3. OPAL 2期临床(覆盖2岁以下婴幼儿群体):现行FDA说明书尚未纳入2岁以下患儿。正在入组的OPAL研究拟招募约52例2岁以下SMA婴幼儿,专门将已接受一次性SMN1基因替代治疗(无需联用SMN2药物)或正在接受SMN2靶向治疗的婴幼儿一并纳入评估。
4. FORGE 2期临床(切入FSHD新适应症):针对尚无获批疗法的FSHD,随机双盲安慰剂对照2期临床FORGE已于今年9月完成首例患者给药,拟入组60例患者按1:1随机接受apitegromab 10 mg/kg静脉输注或安慰剂每4周一次治疗52周,主要终点为磁共振成像(MRI)测定的12个月瘦肌肉体积变化;该项目已获FDA授予快速通道及孤儿药资格。
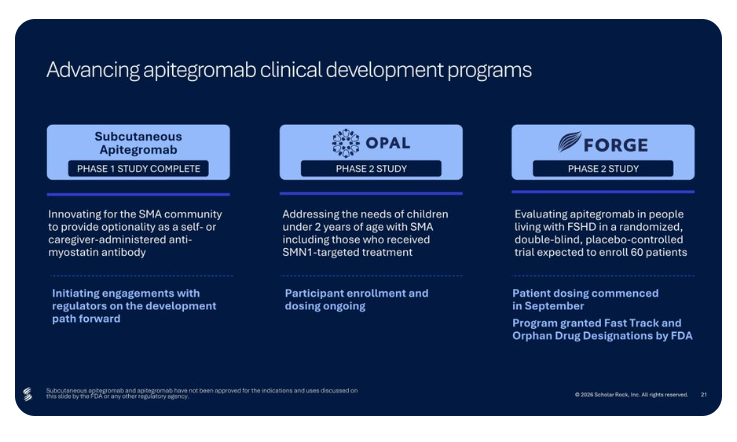
图3:apitegromab临床生命周期与新适应症管线布局。来源:Scholar Rock 2026年第三季度业绩演示稿第21页。
在apitegromab之外,公司自研的下一代高亲和力皮下注射抗前体/潜伏态肌生长抑制素单抗SRK-439,正在约76名健康成人志愿者中开展单次剂量递增(队列1至5)与多次剂量递增(队列6至8)1期临床。此前公司已通过2期EMBRAZE研究(102例超重或肥胖受试者)在人体层面验证了抑制前体肌生长抑制素可在胰高血糖素样肽-1(GLP-1)减重过程中保留瘦肌肉质量;而效价更高、天然适配小体积皮下注射的SRK-439,被定位为拓展神经肌肉疾病及心血管代谢适应症的主力分子,预计2026年底获得1期顶线数据并于2027年初公布。
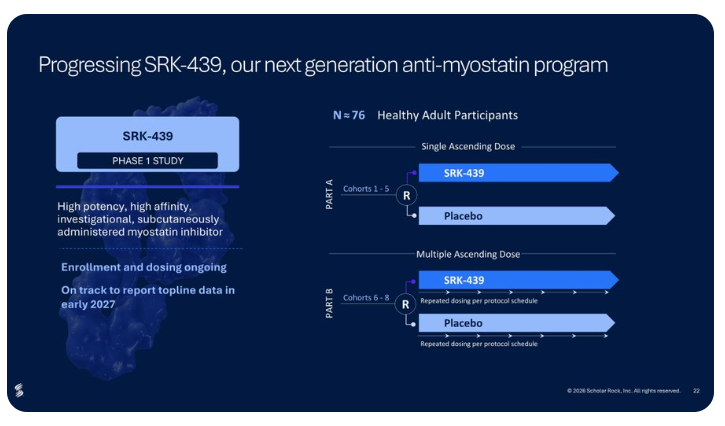
图4:下一代皮下抗肌生长抑制素单抗SRK-439健康成人1期临床试验设计。来源:Scholar Rock 2026年第三季度业绩演示稿第22页。
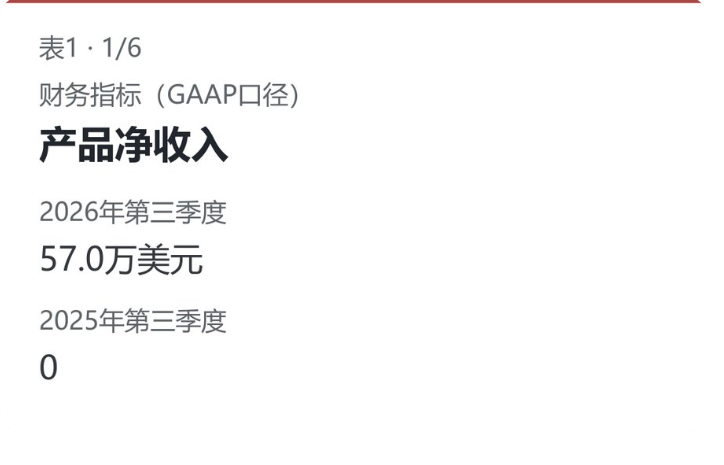
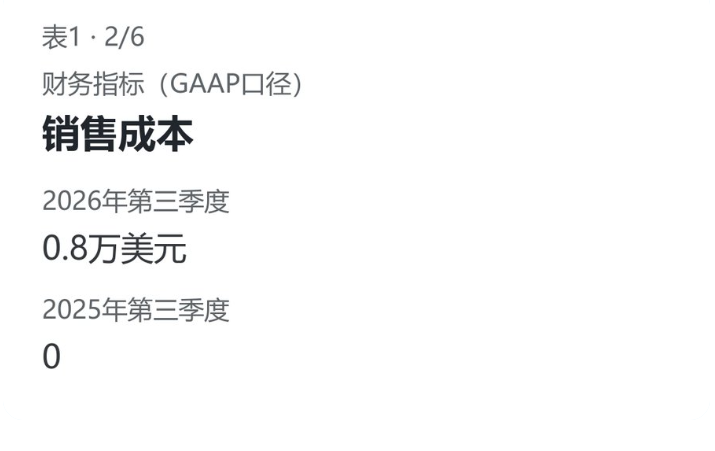
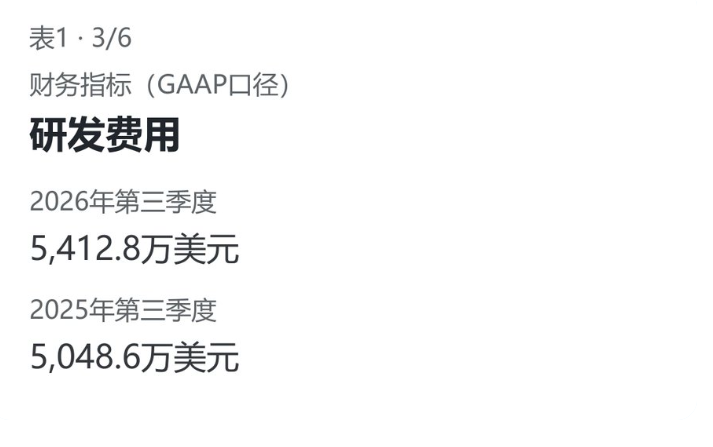
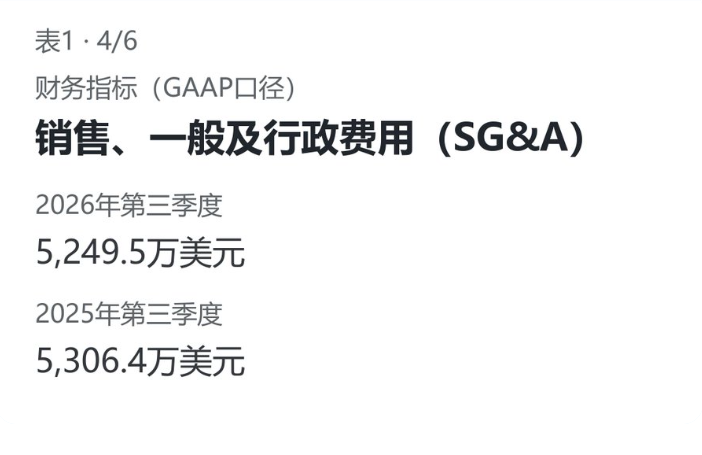
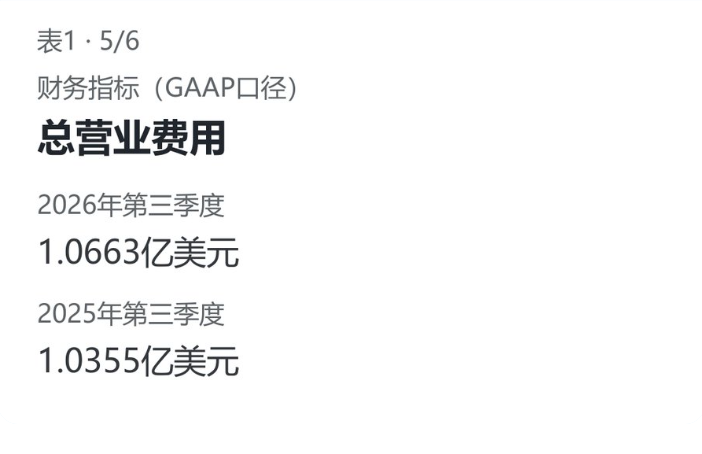
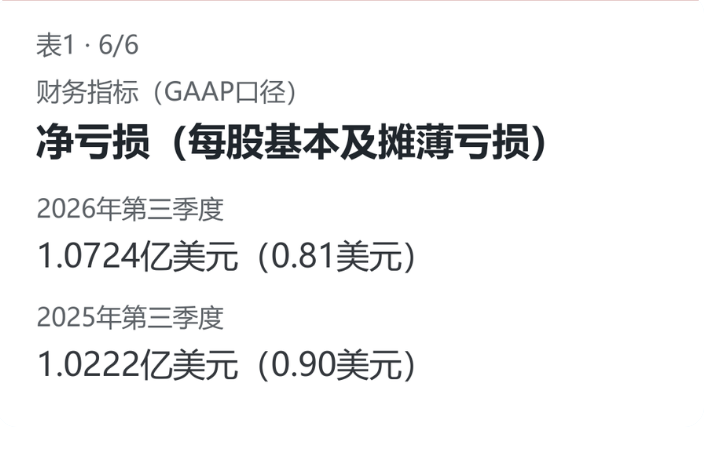
结合美国证券交易委员会(SEC)Form 10-Q季报附注,有三处财务与资金细节值得关注:
问答环节共有摩根大通、美国银行、瑞银、Evercore ISI、杰富瑞等11家卖方机构提问,核心交锋集中在以下四个商业与注册议题。
面对Cantor Fitzgerald、摩根大通与Canaccord Genuity关于“能否量化累计处方启动表(start forms)份数或给出四季度备货指引”的连续追问,董事长兼首席执行官David Hallal与Keith Woods维持了9月获批电话会定下的口径:公司只以季度产品净收入作为核心量化标尺,不对外报送月度或季度处方单份数。Hallal解释,过早考核纸面处方单容易诱导一线团队冲刺登记数量、忽视真正决定收入转化的医保核准与医院排期;当前首要任务是把已开具处方在60至90天以上的流转周期内稳步转化为实际输注。
在定性细节上,管理层披露了两项业务支撑:一是处方来源比预期更下沉,除前140家大型学术中心外,已有偏远农村地区的社区神经科医生主动为60多岁的高龄成人SMA患者提交处方并寻求准入协助,50名区域客户经理在驻守核心中心之余,正根据支持中心收到的外围处方线索动态延伸拜访半径;二是长期用药留存率高,此前2期TOPAZ与3期SAPPHIRE研究高达99%的受试者选择转入长期扩展研究ONYX,最长治疗逾7年仍保持93%留存率,为商业化患者打上首针后的长期持续用药提供了临床参照。
针对Evercore ISI、美国银行与TD Cowen关于医保政策门槛、事先授权顺畅度及骨折警告反馈的提问,Woods回应称,商业医保Anthem与医疗补助经办巨头Centene率先发布的正式覆盖政策之所以超出内部预期,关键在于两家机构直接采纳了FDA说明书原文:只要患者年满2岁且正在接受SMN2靶向治疗即可获批报销,既未像过往部分罕见病新药那样人为限定“仅限儿童”或“仅限不可独走2型患者”,也未设置基线运动量表门槛;其余尚未发布成文政策的保险机构目前走个案医学必要性审查,获批进展同样顺畅。
患者自付负担方面,商业保险参保患者叠加公司共付援助后绝大多数可实现零自付(0美元共付额),政府医保及无保患者则按合规路径转接独立慈善基金或免费赠药计划。至于说明书第5.1节的骨折警告,Woods明确表示,长期缺乏负重活动的SMA患者本身普遍存在废用性骨量低下,神经科医生对常规骨健康监测非常熟悉,上市六周以来无论在医生处方端还是患者登记端均未遇到任何因骨折警告引发的犹豫或拒用。
瑞银分析师提出了一个关乎剂型迭代速度的监管问题:近期卫材与百健的阿尔茨海默病单抗仑卡奈单抗(Leqembi)等生物制品,相继凭借PK/PD桥接完成从静脉输注向皮下制剂的获批,高浓度皮下版apitegromab能否沿用这一路径而免做耗时漫长的临床终点大样本试验?
Akshay Vaishnaw正面印证了这一思路。他表示,apitegromab拥有清晰的剂量-暴露量-靶点结合(血清潜伏态肌生长抑制素蓄积水平)定量模型,健康志愿者1期研究已证实高浓度皮下制剂可达到与静脉10 mg/kg一致的暴露与靶点结合水平;团队接下来与FDA及EMA沟通的核心议题,就是确认在PK/PD桥接框架下是否还需补充一个小规模SMA患者队列来核验药代与安全性,待监管反馈落定后再公布申报时间表。对于Leerink Partners问及的下一代分子SRK-439,Vaishnaw指出,2027年初披露的健康志愿者1期数据将重点展示单次与多次皮下给药后的安全性,以及相比初代分子更深、更持久的潜伏态肌生长抑制素靶点结合曲线,为拉长给药间隔提供依据。
针对Piper Sandler关于海外落地次序的提问,管理层明确了“欧美日自建直营、其余新兴市场分销合作”的推进路线:在拉美、中东及东欧等地区,公司将依托区域分销伙伴推进准入,逐步覆盖全球约50个国家;而在核心直营市场,欧洲若如期于2027年上半年获批,德国因允许新药获批后立即按自主定价上市销售、同步开展一年期医保议价,将成为欧洲首个贡献商业收入的国家(德国总经理及医学、准入骨干均已到岗并运行早期准入项目),英、法、意、西等国则待逐国完成卫生技术评估与药价谈判后分批开售;日本市场依托约9个月优先审评与获批后60至90天的医保挂网核价流程,一旦获批即可在全国快速铺开,预计2027年底前后正式启动商业销售。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
14分钟前 链上吃瓜员
17分钟前 辣辣辣条
25分钟前 辣辣辣条
26分钟前 链上吃瓜员
近期热门
更多
2026-11-12 链上吃瓜员

2026-09-22 海带

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条

2026-09-22 辣辣辣条
精选专题
更多热门标签
更多




