作者:链上吃瓜员 更新时间:2026-11-18 11:40
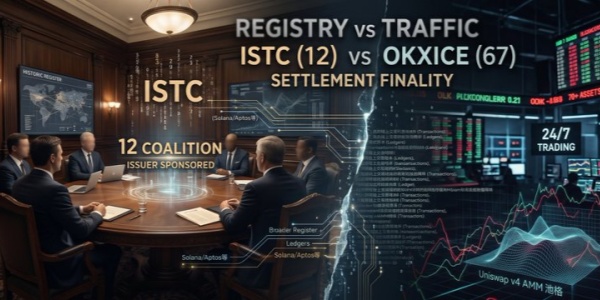
11月17日,发行人背书代币联盟ISTC宣布扩军至12家,DRW、Flow Traders、SoFi、Superstate正式加入。另一边,OKXICE已收到67家上市公司异议,却同时宣布11月23日启动超过70项代币化证券交易。一边争夺股东名册与发行人授权,一边争夺7×24小时交易流量。华尔街正在回答一个比股票能否上链更重要的问题:链上的成交,究竟由谁保证真实、有效且最终不可争议?你们想了解这两边在争什么、分水岭到底在哪的?请阅读下文详细内容。11月17日,发行人背书代币联盟ISTC宣布扩军至12家,DRW、Flow Traders、SoFi、Superstate正式加入。另一边,OKXICE已收到67家上市公司异议,却同时宣布11月23日启动超过70项代币化证券交易。一边争夺股东名册与发行人授权,一边争夺7×24小时交易流量。华尔街正在回答一个比股票能否上链更重要的问题:链上的成交,究竟由谁保证真实、有效且最终不可争议?你们想了解这两边在争什么、分水岭到底在哪的?请阅读下文详细内容。
华尔街的股票代币化战场,正在出现两组截然不同的数字。12 与 67。
12,是 Issuer Token Coalition(ISTC,发行人背书代币联盟,注:9月成立时官方称为 Issuer Sponsored Token Coalition)最新的成员数量。67,是截至 11 月 5 日,向 OKXICE 提出相关代币化交易异议的上市公司数量。
11 月 17 日,Bullish 与 Equiniti 宣布,DRW、Flow Traders、SoFi 和 Superstate 加入 ISTC。这个 9 月 24 日才成立的行业联盟,不到两个月便扩张至 12 家。真正值得关注的不仅仅是多了四张椅子,是坐上椅子的都有谁:DRW 和 Flow Traders 是做市与风险定价巨头;SoFi 掌握零售金融分发渠道与稳定币支付能力;Superstate 提供链上证券登记与代币化基建。
它们共同指向一个硬核逻辑:股票代币化不缺发 Token 的技术,股票代币化缺的是一套让发行人、券商、做市商和投资者敢于押注其确定性的市场基础设施。
而 67 这个数字,来自完全不同的推进方式。OKXICE 最初试图利用美国 SEC 的 Innovation Exemption,通过提前通知发行人、允许其在规定期限内提出异议的“默许制”,将第三方代币化股票强行拉入链上市场。结果是,大量上市公司明确说“不”。
但商业博弈并未停滞。11 月 11 日,OKX 宣布计划于 11 月 23 日正式启动 OKXICE,首批提供超过 70 项资产,包括 Circle、Coinbase、Robinhood、Strategy 等公司相关证券,以及 59 只 Direxion ETF。
67 家的反对没有让 OKXICE 停摆,却倒逼其重构了首发阵容。这才是两条路线最值得玩味的交锋:发行人的态度,已经开始实质性剥夺或赋予交易场所的资产流动性。
故事要回到 10 月 27 日。那天下午,前纽交所总裁、现 Bullish CEO Tom Farley 与 Equiniti CEO Dan Kramer 在纽约证券交易所 Boardroom 举行了一场闭门会。贝莱德、富达、Invesco、moomoo 等机构代表悉数在列。
活动高潮是 Farley 和 Kramer 在 Solana 公链上(备注:为什么不是Ethereum?看来Etherealize和Ethereum Institutional需要发发力)演示了 6100 万股代币化 Bullish 预留股份的转移,数秒完成。这是一场极具视觉冲击力的演示,但它证明的仅仅是:在过户代理参与下,证券的链上表征与转移可以同权威登记系统握手。
它绝不意味着,所有链上交易都已经实现了法律意义上的秒级最终结算(Settlement Finality)。
把“转账速度”等同于“结算终局”,是目前市场最大的认知误区。一笔代币化股票交易必须跨越四道生死线:
如果链上显示成交,但法定名册拒绝确认,投资者拿到手的就是一张无法行权的废纸。这也是 Equiniti 路线的真正壁垒——把区块链的野蛮账本,强行拴入有法律责任主体的股东登记体系中。正如 Kramer 在会上那句定调:“You can't tokenize trust.”(信任不能靠铸造一个 Token 自动产生。)
ISTC 的 12 家成员,正在试图搭建一套能经受宏微观压力的运转体系:
这里必须穿透来看第三层。加密交易员对 7×24 小时习以为常,但美股的流动性经济学完全不同。周二下午,美股现货市场开盘,做市商可以依靠底仓、期权或相关衍生品平滑 Delta 敞口。但到了周日凌晨呢?
纽约休市,传统对冲工具彻底停摆。做市商如果继续在链上双向报价,就必须用真金白银裸扛更长时间的库存敞口、隔夜跳空风险与单边信息套利。周末生成一个价格不难,难的是如何覆盖高昂的风险补偿金。DRW 和 Flow Traders 的入局,价值不在于盲目提供紧价差,而是利用其强大的跨市场库存管理能力,对这些极端风险进行系统性定价。
视线切回 OKXICE。SEC 的 Innovation Exemption 并非只给发行人背书开绿灯,它同样为第三方代币化留出了豁免空间(附带发行人异议机制)。
苹果、微软、英伟达等 67 家巨头行使了否决权。但这并不代表他们永远拒绝代币化,而是拒绝在当下以第三方“默许”的方式被摆上 OKXICE 的货架。
在撞到名册南墙后,OKXICE 迅速转身,于 11 月 11 日宣布将采用 X Layer 上的 Uniswap v4 AMM 池启动交易,资产池切换为 Coinbase、Robinhood 及 59 只 Direxion ETF。
这揭示了一个残酷的行业真相:第三方代币化在遭到抵制后,迅速向愿意主动参与的资产端靠拢。 OKXICE 与 ISTC 并不是你死我活的技术对立。ISTC 在啃最硬的骨头(发行人主导的标准基建),而 OKXICE 正在疯狂抢夺二级市场的全天候流动性与先发心智。
摒弃阵营执念,未来几个月的走向将由以下三个锚点决定:
锚点一:外部发行人能否规模化入局?盯紧 ISTC 能否促成独立于 Bullish 之外的实体上市公司完成授权与名册对接。一个试点只是 PR,连续的规模化采用才是商业闭环的起点。
锚点二:结算最终性标准能否落地?关注 ISTC 会否发布公开标准文本,特别是针对 DvP 机制、跨链对账以及停牌/分红等公司行动的处理细则。没有这些,联盟就只是一场高级饭局。
锚点三:11 月 23 日 OKXICE 的实盘流动性考卷。这最贴近量化与投研的射程。观察其首个交易周与首个周末的数据:
10 月 27 日的闭门演示,11 月 11 日的开盘预告,11 月 17 日的联盟扩军。股票代币化正在同时撕裂和缝合:上游的发行人急于收回资产上链的绝对控制权,下游的交易平台则在狂奔圈地全天候流动性。
单纯掌握名册,没有流动性,只是一个昂贵的 Excel 表格。单纯拥有全天候撮合,没有底层确权和风险承接,终究是沙上建塔。
真正的竞争,从来不是把股份搬上哪条链。而是谁能同时掌握可信的证券权利登记、可执行的交易流动性,以及具有法律确定性的清结算体系。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
19分钟前 链上吃瓜员
23分钟前 辣辣辣条
28分钟前 链上吃瓜员
近期热门
更多
2026-11-18 链上吃瓜员
2026-11-18 链上吃瓜员
2026-11-18 链上吃瓜员
2026-11-16 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-12 链上吃瓜员

2026-09-22 海带
精选专题
更多热门标签
更多