作者:链上吃瓜员 更新时间:2026-11-18 13:18
2026年的这场AI硬件估值重构,很多人第一次真切体会到市场先生翻脸从来不需要理由,只需要一张账单。11月5日费城半导体指数单日跌12.25%,英伟达一天蒸发约4466亿美元市值。把时间拉长,英伟达自10月6日高点回撤约36%,费城半导体指数较6月峰值回调近四成。但最值得琢磨的是,市场没有崩,崩的只是AI。暴跌当周等权重标普500甚至创了历史新高,钱没有离开美股,只是离开了那些离最终现金流最远的环节。2026年的这场AI硬件估值重构,很多人第一次真切体会到市场先生翻脸从来不需要理由,只需要一张账单。11月5日费城半导体指数单日跌12.25%,英伟达一天蒸发约4466亿美元市值。把时间拉长,英伟达自10月6日高点回撤约36%,费城半导体指数较6月峰值回调近四成。但最值得琢磨的是,市场没有崩,崩的只是AI。暴跌当周等权重标普500甚至创了历史新高,钱没有离开美股,只是离开了那些离最终现金流最远的环节。跌得最狠的是越重资产、越依赖融资的,手握真实现金流的公司越抗跌。这条排序几乎是巴菲特投资体系的一张实景考卷。你们想要了解好生意和自由现金流在这场泡沫里怎么被验证的,通过下文内容详细了解。
这一轮和过去几轮最大的不同,不是估值贵,而是钱开始在闭环里空转。
链条是这样搭起来的:芯片商投资 AI 实验室 → 实验室向云厂商签算力合同 → 云厂商拿钱买芯片 → 芯片商确认收入,再拿部分利润去投资下一家实验室。卖铲子的人,顺手给淘金者放贷买铲子。收入是真的,订单是真的,但付款能力来自借来的钱。
截至 2026 年 7 月,英伟达表外总担保规模突破 5300 亿美元——相当于其 2026 财年全年营收的 1.16 倍、净利润的 2.08 倍。仅为 OpenAI 俄亥俄州数据中心的初始拟议担保就达 2500 亿美元,虽在 8 月砍半至 1200 亿,叠加逾 1400 亿美元股权投资承诺,整体风险敞口已达年净利润的 2—2.5 倍。
更致命的是期限错配:GPU 的经济寿命只有 2—3 年,新一代产品一出,上一代就被淘汰;而数据中心普遍用 10 年期长期债券融资。硬件贬值的速度,远快于债务偿还的速度。这不是周期问题,这是会计问题。
还有一个细节,被很多人忽略了。英伟达截至 7 月 26 日的财季,营收 962 亿美元、同比增 106%,GAAP 净利润 597 亿美元、毛利率 75%——漂亮得不像话。但同期经营现金流只有 241 亿美元,净利润里含约 78 亿美元的股权投资收益。利润和现金,第一次明显地分了家。
于是才有那句反常识的提醒:市盈率只剩约 14 倍,不等于便宜。周期股的市盈率最低时,往往正是利润最高、即将见顶的时候。业绩只要比预期低 5%,股价就可能跌 40%。
巴菲特有一句被引用到烂的话,但只有在泡沫里才真正显出分量:"最差的生意,是高速增长、需要大量资本投入、却赚不到什么利润。"
航空业、纺织业、同质化大宗商品,都是他点过的名。这些生意的共同点是:赚来的钱必须不断投回去,才能留在原地。增长越快,烧钱越多,股东反而越穷。
把 AI 硬件链放进去,画像惊人地吻合。我们把两种"生意"并排摆一下:
注意,这不是说英伟达不是好公司。它是伟大的技术公司,订单确实满,需求确实真实。但"好公司""好股票""好生意的经济特质"是三件事。巴菲特买的从来不是最炫的公司,而是经济特质最耐久的公司。
芒格说得更狠:"好生意,每个决定都很简单;差生意,每个决定都艰难。"还说:"好矿不怕管理差。"——真正的好生意,容错率高到连平庸管理层都毁不掉它。而重资产、靠融资续命的生意,每一步都走在刀刃上。
如果只让我留一个指标,就是自由现金流。
公式朴素到没有技术含量:自由现金流 = 经营活动现金流 − 维持竞争力所必需的资本开支。
巴菲特 1986 年在致股东信里给它起了个更接地气的名字——"所有者盈余":报告利润 + 折旧摊销等非现金费用 − 为维持长期竞争地位和现有产销量每年平均需要投入的资本开支。他随后补了一刀:
"如果一家企业赚了一个亿的账面利润,却必须每年花掉一个亿去升级生产线才能维持现有的竞争力——那么它为股东创造的真实财富,就是零。"
有人把企业比作一台香肠机:一头吃进现金,另一头吐出现金。把存续期内所有吃进去和吐出来的现金折现到同一时点比较——吃得比吐得多,是价值毁灭;吐得略多,是价值猥亵;吐得多得多,才是价值伟业。
那么,这一轮 AI 建设吐出来多少?
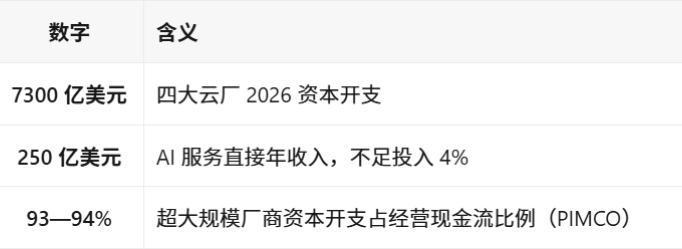
瑞银测算 2026 年全球超大规模厂商 AI 资本开支约 1 万亿美元,2027 年 1.45 万亿,三年累计约 4.1 万亿;而 IDC 预测 2027 年全球生成式 AI 整体市场规模仅接近 1500 亿美元。高盛更直白:这些巨头每年至少要赚 3000 亿美元 AI 收入才能勉强覆盖投入,现在差了近十倍。
麦肯锡的调研是压垮叙事的最后一根稻草:近 80% 部署 AI 的企业未实现净利润提升,95% 的生成式 AI 试点没有可衡量的财务回报。
谷歌甚至出现了二十年来的第一个自由现金流为负的季度:当季经营现金流 391 亿美元,资本开支 449 亿美元。香肠机吃进去的,比吐出来的多了。
这是好生意和烂生意真正的分水岭,也是巴菲特反复强调却最常被误读的一点。
他不是反对资本开支。他反对的是那种"不投就死"的资本开支。苹果也花钱,但那是可选的扩张;可口可乐也建厂,但维持现有产能的开支可控。关键区别在于:资本开支是主动选项,还是生存刚需。
AI 硬件显然属于后者。晨星 DBRS 测算,AI 相关资本开支到 2028 年将占 EBITDA 的 80—100% 甚至更高,而增量 EBITDA 可能只有上年资本开支的 20—40%。巴克莱估算五大科技厂商的资本开支已花掉约九成经营现金流;美银扣掉股息和回购后,这个比例冲到 94%——警戒线就在 100% 那里摆着。
2026 年上半年,亚马逊、微软、Alphabet、Meta 和甲骨文合计发行约 2000 亿美元投资级债券,几乎是 2025 年全年的两倍。摩根士丹利预计全年 AI 相关债务发行近 5700 亿美元。与此同时,10 年期美债收益率一度触及 5.34%,30 年期冲到 5.70%,美国企业债平均票息飙至 7.1%。当资本成本超过投入资本回报率,边际买家就从"现金充裕的消费者"变成了"借款人"。
还有一个容易被忽略的信号:三季度被取消的数据中心项目,几乎比 2024 和 2025 两年加起来还多。美银梳理过去四轮周期发现,芯片指数的下跌通常领先半导体销售下滑 6—9 个月——按此推算,真正的业绩下修可能要到 2027 年一季度才显现。
这一轮最健康也最危险的地方在于:它不是情绪崩塌,而是"回本时钟"重置。情绪崩塌可以靠情绪 reinflate,时钟重置不行——它只能靠一份一份财报,让收入真的长进资本开支里。市场已经从"为叙事鼓掌",切换到"审计表格"。
巴菲特认为,CEO 最重要的能力是资本配置。赚来的钱只有四个去处:再投入原有业务、收购优质企业、回购自家股票、给股东分红。他会逐一比较预期收益——只有当股价显著低于内在价值时,回购才是对股东有利的选择;找不到满意标的,宁可拿着现金,也绝不盲目扩张。
这里必须讲清一个绝大多数人混淆的概念:回购,只有注销,才真正创造价值。
总股本真实减少 → 每股盈利、每股自由现金流、每股股息同步抬升 → 留下的股东分到的蛋糕变大。本质是一种更节税的变相分红。
回购的股票转头用于股权激励、重新流回市场 → 总股本并未实质性减少 → 只是对冲了稀释,股东并没多分到什么。这是"看起来像回报股东"的资本运作。
苹果是回购注销的教科书:从 2012 年启动大规模回购至今,流通股本从约 26 亿股一路降到约 15 亿股,靠持续注销把每股价值做厚。伯克希尔持有苹果的这些年,既享受股价上涨,也享受逐年提高的股息和不断被注销稀释掉的股本。日本近年的公司治理改革也是同一逻辑——2025 财年前三季度日股回购规模已破 14.2 万亿日元,全年有望刷新历史峰值,核心推动力就是"回购并注销"。
可口可乐则是最长的样本。1988 年巴菲特开始买入时,可口可乐年自由现金流不到 10 亿美元,市盈率约 15 倍;到 2026 年,指引自由现金流约 122 亿美元,38 年增长超过 11 倍。凭什么?因为它把灌装厂、车队、冷柜这些重资产甩给灌装商,自己只做浓缩液和品牌授权——FCF 利润率高达 24%,赚到的钱几乎都是可自由支配的真金白银。
1988—1994 年累计投入约 13 亿美元,如今累计收到的分红已超 120 亿美元,2026 年年化分红约 8.5 亿美元——相当于每年用分红收回本金的 65%。股息从每股 0.075 美元涨到 2.12 美元,38 年翻了 28 倍,年均 9.2%,几乎是一条笔直的上升线,与股价长期增速严丝合缝。
有意思的是,这 38 年里股价和自由现金流并不是同步的:1988—1998 年股价涨了十几倍,1998 年市盈率一度接近 50 倍;1998—2012 年自由现金流继续增长,股价却原地踏步十几年,消化此前的高估值。唯一从未脱节的,是股息。 这就是"长期收益由自由现金流决定"最直观的证据。
反观这一轮 AI 硬件链:资本开支加上股息回购,已经吃掉九成以上的经营现金流。不是他们不想回购注销,而是没有余粮。一台把 gum 全部吃回去的香肠机,吐不出分红,也吐不出注销。
很多人把这轮泡沫解读成"巴菲特又对了"。但我觉得重点不在对错。
巴菲特从未预测过 AI 会不会爆发,也没说过英伟达不好。他做的是一件更朴素、也更难的事:只买经济特质能穿越周期、现金流能被股东拿到的生意,并且不在泡沫期重仓。 他宁愿错过,也不愿在"未来利润"的远期叙事上押注。这种"错过",在每次泡沫里都会被嘲笑为"老了、看不懂新经济",然后被下一次崩盘证明是纪律的胜利。
1968 年,他的合伙公司收益率 46%,道指只有 9%,所有人都在狂欢,他当年就通知合伙人隐退、逐步清仓——因为已经找不到符合他标准的便宜货。1969 年股灾如期而至,他毫发无伤。1957—1969 年这 13 年,道指下跌 5 次,他的合伙公司一次都没亏过。2025 年 12 月 31 日,他正式退休,恰好赶在这轮 AI 硬件泡沫破裂之前。是运气吗?方法是运气背后的东西。
他留给我们的三句话"时间是好生意的朋友,是烂生意的敌人。"——所以别用短期增速给生意定性。"如果你不打算持有一只股票十年,那就十分钟都不要持有。"——所以要买经得起十年检验的经济特质。"别人贪婪时我恐惧,别人恐惧时我贪婪。"——前提是,你得知道什么值得恐惧,什么值得贪婪。
泡沫退去之后,把巴菲特的标准写成一张可以逐条打勾的清单,比记住任何一个代码都有用:
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
19分钟前 链上吃瓜员
23分钟前 辣辣辣条
28分钟前 链上吃瓜员
近期热门
更多
2026-11-18 链上吃瓜员
2026-11-18 链上吃瓜员
2026-11-18 链上吃瓜员
2026-11-16 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-12 链上吃瓜员

2026-09-22 海带
精选专题
更多热门标签
更多