作者:链上吃瓜员 更新时间:2026-11-19 16:09
英伟达11月18日收盘报150.96美元,只比我算出的执行放缓情景每股估值高1.41美元。按这个情景的其他假设倒推,FY2028数据中心收入还得增长约46.5%,才撑得住这个价格。黄仁勋离开后,市场对执行速度和长期增长的预期都在重新校准,当前股价离“放缓”情景已经非常接近。英伟达11月18日收盘报150.96美元,只比我算出的执行放缓情景每股估值高1.41美元。按这个情景的其他假设倒推,FY2028数据中心收入还得增长约46.5%,才撑得住这个价格。黄仁勋离开后,市场对执行速度和长期增长的预期都在重新校准,当前股价离“放缓”情景已经非常接近。各位想判断现在这个价格还留有多少安全边际,以及需要多高的增长才能继续支撑,把这个情景假设和实际收入增速对在一起看就清楚。
11月8日,英伟达董事会宣布就黄仁勋成为外国情报行动目标的相关报道展开独立调查。董事会当时表示,尚无理由相信国家安全或公司秘密受损。11月11日,董事会接受黄仁勋辞去总裁、CEO及董事职务。CFO Colette Kress出任临时CEO,Harvey Jones担任董事会主席。调查结论和正式继任者仍待明确。
11月17日美股交易时段,黄仁勋表示若董事会认为复任符合各方利益,他愿意回任CEO。公司当日收盘后发布Q3业绩,Jones在电话会上表示董事会目前无意让他复任。
下表以半导体ETF SOXX和纳斯达克100 ETF QQQ为参照,看看三个窗口里英伟达是否比板块跌得更多。
|
收盘价窗口
|
英伟达 NVDA
|
半导体ETF SOXX
|
纳指100 ETF QQQ
|
|---|---|---|---|
|
11月11日→12日
|
−4.34%
|
−0.26%
|
−0.32%
|
|
11月6日→16日:调查消息前至财报前一交易日
|
−16.34%
|
+3.44%
|
+0.86%
|
|
11月17日→18日:财报与董事会回应后
|
−2.89%
|
+0.28%
|
+0.39%
|
涨跌幅按Stock Analysis美股常规时段收盘价计算,资料链接见文末。
财报前的较长窗口里,英伟达跌逾16%,同期两只ETF都上涨。财报和董事会回应公布后,英伟达又跌了近3%。需注意的是,同期消息交叠,SOXX本身也持有英伟达,股价比较只能显示相对强弱,无法拆出单条消息的影响。
股价下跌之后,机构对近期盈利、远期增长和投资者愿付的倍数有不同判断。财报前,Janus Henderson认为既有路线图和生态地位有助于交接。Hargreaves Lansdown预计近期盈利所受影响可能有限,但投资者可能先压低愿付倍数,三年以上的增长和毛利也面临下修。
长期看好科技股的Dan Ives在辞任前估计,失去黄仁勋可能令公司价值减少25%–30%,辞任后仍表示看好股票。Morningstar在11月12日下调长期收入预测并提高折现率,把公允价值由310美元降至250美元。Q3实绩和Q4指引缓解了它对近期经营的疑虑,11月18日仍维持250美元估值和「非常高」的不确定性评级。
英伟达已有大量研究,但我仍想追问的是,哪些产品决策和客户合作可以由现有团队接手,哪些仍依赖黄仁勋的判断和协调?我倾向于认为近期经营相对稳定。长期价值要看团队能否把这些工作继续做好。更具体包括:
辞任后的第一份财报,报告的是辞任前的经营。 FY2027 Q3于10月25日结束,收入1,158.44亿美元,高于8月给出的约1,080亿美元指引。数据中心收入约1,076亿美元,GAAP毛利率为74.8%,经营利润为775.20亿美元。新团队接手时,公司的季度收入高于原先预期;但此后的交付与回款,才是检验交接成效的依据。
公司预计Q4收入为1,300亿美元,上下浮动3%,GAAP毛利率为71%–72%,较Q3低约3个百分点,营业费用约110亿美元。Q4多一周,直接比较两季收入会高估按相同周数计算的增幅。指引也未计入中国数据中心计算收入。若后来出现这部分销售,判断业务是否超出原先预期时,要单独看它贡献了多少。
公司称Vera Rubin已开始出货,接下来要看则是客户能否按计划部署。交付推迟,收入可能后移,已经为出货备好的存货还会占用现金。客户在交付后付款变慢,应收账款也会增加。末应收账款为810.33亿美元,较7月增加约180亿美元。存货为397.24亿美元,增加约81亿美元。
公司提到,新品交付时点和一些大客户延长付款期限,是应收账款周转天数(DSO)拉长的两个原因。经营现金流环比改善,也有一部分与缴税时点有关。这些变化都发生在辞任前,可以用来对照交接后的回款和现金占用。
现有平台、工程团队和客户关系也可能足以支撑原有路线图。董事会预计,公司会继续履行对客户的承诺,并按计划推进产品。接下来要看实际交付能否跟上。
更远期还要看战略与资本配置。公司10月末披露的供应及产能承诺已达3,900亿美元,股权投资承诺200亿美元,另有最高1,180亿美元的或有担保敞口。供应承诺并不是客户订单,担保上限也不是已发生损失;但它们使采购、客户融资和需求兑现之间的关系更值得追踪。交接若改变产品优先顺序、生态合作或战略投资,可能缩短增长持续期,也可能增加维持增长所需的投入。
调查则可能通过合规支出、客户合作或监管限制影响经营,需要与交接本身分别评估。正式结果尚未确定;如果出现足以估计金额和时间的证据,相关未来支出或预期损失就应进入预测,无须等到实际付款。管理层交接与调查的影响可能重叠,同一项收入损失或支出不能重复计入。
经营连续和执行放缓两种情景的每股估值相差约64美元,其中约48美元来自收入路径差异。两组的折现率和永续增长率相同。我最想弄清楚的是,交付和部署的延误只会把销售推迟一两个季度,还是会让公司未来几年卖得更少。
我用企业自由现金流(FCFF)估值,因为即使收入和利润达到预期,备货、回款和资本开支仍会改变业务能留下多少现金。模型按数据中心和Edge各自的增速预测收入,再计算经营利润和FCFF。
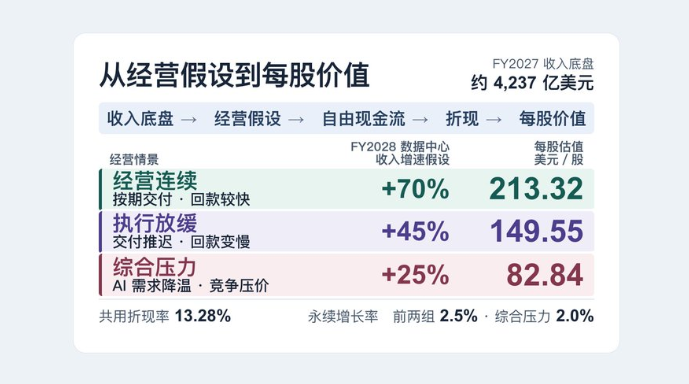
图|从经营假设到每股价值,估值截至2026年11月18日美股收盘。经营连续与执行放缓相差约64美元/股,其中约四分之三来自收入路径。数据依据英伟达FY2027 Q3披露及作者模型计算。
FY2027前三季已报收入合计2,936.81亿美元。如果Q4达到公司指引中点,全年收入约为 4,236.81亿美元。我假设Q4的数据中心收入为1,200亿美元、Edge收入为100亿美元。毛利率取公司指引中点71.5%,营业费用按公司预计的约110亿美元。折旧和现金资本开支另设假设。
以经营连续情景的FY2028为例。模型假设收入约7,018亿美元,毛利率为72.5%,营业费用率为10%。经营利润按模型设定的18%税率扣税后,得到约3,597亿美元的税后经营利润(NOPAT)。加上约84亿美元折旧摊销,减去约246亿美元现金资本开支和约315亿美元新增营运资金,FCFF约为3,120亿美元。
新增营运资金是这一期比上一期多占用的经营资金,主要由应收款和存货扣除应付款等经营负债得出。回款变慢时,应收款会增加,FCFF随之下降。模型以Q3资产负债表为起点,按Q4收款64天、库存周转124天、付款66天估算。Q3公告尚未细分应计负债中的税款,所以季度营运资金仍是估算。
模型假设折旧摊销为收入的1.2%。Q3现金资本开支及相关本金付款约占收入的3.9%,三组情景分别按3.5%、4.0%和5.0%估算未来投入。公司披露的Q3自由现金流为437.77亿美元,从经营现金流中扣除这两项支出得出,会受缴税和收款时间、股权激励加回等因素影响。模型的FCFF从税后经营利润出发,营业费用中保留股权激励。未来股数与回购还需要另行检查。
模型把11月18日之后当季剩余74天的现金流、FY2028–FY2037的FCFF和终值一起折现,相加得到企业价值(EV)。终值汇总FY2037之后的现金流在FY2037年末的价值,公式为「FY2037 FCFF×(1+永续增长率)÷(折现率−永续增长率)」。三组共用约13.28%的参考折现率,经营连续与执行放缓的永续增长率为2.5%,综合压力为2.0%。企业价值加上现金及可交易债券,减去有息债务,再除以稀释股数,就得到每股估值。交接风险由各组的经营假设体现,折现率变化单独测试。
|
条件情景
|
FY2028 Data Center+Edge收入假设
|
FY2028毛利率假设
|
模型每股价值
|
|---|---|---|---|
|
平稳交接、经营连续
|
约7,018亿美元
|
72.5%
|
213.32美元
|
|
产品与客户执行放缓
|
约6,032亿美元
|
71.0%
|
149.55美元
|
|
长期竞争力受损的综合压力测试
|
约5,232亿美元
|
68.0%
|
82.84美元
|
表中估值由作者按本节FCFF方法和各情景的经营假设计算。
为拆解差额,模型按不同顺序替换收入增长、毛利率、营业费用、营运资金和资本开支假设,再对每项假设带来的估值变化取平均。实际交接会造成多大影响,仍要靠后续经营数据判断。约83美元的综合压力情景还考虑了AI需求降温和竞争压价。
管理层在11月17日电话会上,将FY2028总收入增长预期从8月的约70%上调至约75%,并强调这是基于提高后的FY2027收入底盘。按本文FY2027约4,237亿美元的条件底盘换算,75%增长对应FY2028约7,414亿美元收入。该判断涵盖需求、供应和客户部署条件,仍有待未来销售与回款验证。
本文平稳交接情景仍采用数据中心增长70%、Edge增长12%的独立研究设定,合计收入增长约66%,低于管理层的新判断。我保留这个差距,因为当前独立需求检验尚不足以确认更高出货、部署和回款能全部兑现;“平稳交接”也不意味着公司所有增长计划都会实现。作为对照,固定Edge增长、后续各年增速和其他参数,只把FY2028总收入提高至与75%增长相符,数据中心当年须增长约80%,每股价值便由约213美元升至约225美元。这是一项敏感度,并未替换三组基准路径。
执行放缓和综合压力情景的FY2028总收入增速约42%和24%。到FY2037,三组总收入分别达到约1.87、1.36和0.87万亿美元。3超出旧指引使近期起点更扎实,却没有替十年需求规模提供保证。客户资本开支与供应安排可以检验需求和交付能力,不能直接当作英伟达收入或客户订单。
为了检验「经营连续」情景的远期收入,我把英伟达的数据中心收入除以同期全球加速服务器的年度出货功率。出货数据来自国际能源署(IEA)2026年报告图1.5。我沿用图中2030至2035年的年均增速再推一年,估算2036年出货功率约为23.5 GW。英伟达的FY2037主要落在这一年。
|
对照口径
|
英伟达数据中心收入 ÷ 全球出货功率
|
每 1 GW 对应的英伟达收入
|
|---|---|---|
|
FY2026 已披露收入
|
约 1,937 亿美元 ÷ 9.5 GW(2025 年)
|
约 204 亿美元
|
|
FY2037「经营连续」情景
|
约 18,123 亿美元 ÷ 23.5 GW(2036 年)
|
约 771 亿美元
|
按这个出货规模,要实现FY2037情景里的数据中心收入,每 1 GW 对应的英伟达收入需达到FY2026基期的约 3.8 倍。分母包含其他厂商的出货,财年与自然年也有错位。市场份额、产品组合和价格都会影响这个比率。
经营连续情景到FY2037的经营利润率为57%,低于FY2026已报的约60%。按该情景的收入规模计算,一年仍要赚约1.07万亿美元的经营利润。若单独把FY2029–FY2037各年的数据中心增速下调2个百分点,每股估值减少约20.5美元。若只把未来现金资本开支提高到每年收入的4.5%,每股估值减少约5美元。
3已报的GAAP有效税率约为17.4%。模型未来十年按18%的税率估算税后经营利润,实际缴税金额还取决于税项和缴纳时间。三组情景中,终值折现后占企业价值的36%–43%。如果只将折现率上下移动1个百分点,经营连续情景的每股估值会在约193–238美元之间变化。这些数字是固定其他输入、每次只改一项假设的结果。
我固定执行放缓情景的其他假设,只调整FY2028数据中心增速,反推11月18日的收盘价需要怎样的收入来支撑。数据中心增长约46.5%,对应全公司收入约6,090亿美元,同比增长约44%,模型估值便与150.96美元收盘价相当。如果利润率、后续增速或折现率改变,同一个股价所需的首年增速也会改变。
同一收盘价乘以模型采用的稀释股数,再扣除下文的净现金代理,得到约3.63万亿美元的市场企业价值。除以三组FY2028情景的税后经营利润,依次约为10.1倍、12.0倍和14.8倍。同一个价格下,盈利假设越低,投资者付出的经营利润倍数就越高。FY2027前三季报告净利润包含股权证券收益,而三组情景的利润率与现金转换不同,因此本文采用前瞻EV/NOPAT作交叉检查。
股权价值桥采用10月25日资产负债表:现金及可交易债券合计535.12亿美元,减去有息债务323.71亿美元,净额约211.41亿美元。这是季度末余额;季度末至估值日之间的回款、投资和回购尚未滚入。Q3单季加权平均稀释股数241.86亿股也只是分母代理,不等于期末流通股数。固定企业价值及折现率,净现金上下变动100亿美元,三组每股价值均变化约0.41美元;股数增加1%,三组每股价值分别减少约2.11、1.48和0.82美元。
约1,144亿美元账面股权及相关投资资产暂未加回,部分受锁定期及估值限制。若只作算术测试,加回账面额的一半会使三组每股价值均增加约2.37美元;这不代表能按该金额变现或应直接采用为公允价值。现金类资产中的约34.71亿美元可转股权债券若全部剔除,每股约减少0.14美元。采购、云服务、租赁、股权投资承诺与担保的未来支付、回收及对销售的作用,仍未完整进入模型。相关支出或预期损失应在有证据支持金额与时间时纳入;已进入成本或资本开支的部分避免重复扣减,最高担保敞口也不能直接算作债务。
我会先看4收入和毛利率能否达到公司指引,再看交付、部署和回款的变化是否延续到下个季度。
|
后续可观察证据
|
先核对的模型假设
|
可能的估值方向
|
|---|---|---|
|
4收入能否达到1,300亿美元指引、毛利是否落在71%–72%
|
FY2027收入起点与近期利润
|
兑现可确认当前底盘;未兑现则下修收入或毛利
|
|
董事会对复任的立场、永久继任者的授权及核心团队稳定
|
路线图执行时间
|
立场或继任安排改变时重新评估经营情景;稳定执行可降低放缓情景的重要性
|
|
新系统实际交付、客户部署与定价
|
中期增长及毛利持续期
|
按期兑现可上修;反复延期或客户转向则下修
|
|
收款天数是否从Q3约64天回落、存货是否随交付消化,以及现金缴税、资本开支和经营现金流
|
利润转化为现金的比例及税率
|
现金占用或税款超出假设则下修自由现金流
|
|
承诺对应的客户融资、交付与担保条件变化
|
投入是否换来可持续销售,或是否新增现金流出
|
有证据支持的未来支出与预期损失进入预测;采购成本与资本开支避免重复扣减
|
|
调查正式结果
|
独立的业务或治理影响
|
只把有证据的影响纳入相应情景
|
即使交接平稳,较高估值仍需要远期需求、利润率和现金转换共同支撑。
如果交接持续拖慢交付和部署,按「执行放缓」情景的经营假设,每股估值约150美元,比「经营连续」的约213美元低约三成。调查若产生可量化的合规支出或业务损失,我会另行计入。11月18日的收盘价接近执行放缓情景的估值。固定该情景的其他假设,反推这个价格需要FY2028全公司收入增长约44%。
如果接下来几个季度,新系统按期交付、客户按计划部署,存货随交付消化,收款天数也从Q3的约64天回落,我会更倾向于经营连续情景。如果交付一再推迟,存货和应收账款持续比收入增得更快,我会先下修现金流。若客户开始缩减部署或转向其他供应商,我会进一步下修长期增长。即使短期指标转好,十年后的收入规模和大额承诺对现金流的影响仍需验证。
到这里,关于黄仁勋离开后,英伟达估值需要重写多少?的介绍就结束了,各位想要了解更多英伟达内容,请关注中币网其他文章。
复制本文链接
本内容只为提供市场信息,不构成投资建议。该文章为中币网所有,未经允许不得转载。
14分钟前 辣辣辣条
16分钟前 链上吃瓜员
24分钟前 辣辣辣条
在当前复杂多变的全球政经格局下,把握宏观大势是成功投资的第一步。本专题致力于为广大投资者提供全面、深度的全球金融市场观察。我们将紧密追踪美联储(Fed)及全球主要央行的货币政策动向、核心通胀与就业数据;深度剖析地缘政治冲突对全球供应链及大宗商品(如黄金、原油)的影响;同时,全面覆盖美股、港股、A股、外汇及债券市场的行情趋势与投资逻辑。
近期热门
更多
2026-11-19 链上吃瓜员
2026-11-18 链上吃瓜员
2026-11-18 链上吃瓜员
2026-11-18 链上吃瓜员
2026-11-16 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-14 链上吃瓜员
2026-11-12 链上吃瓜员
精选专题
更多热门标签
更多